Les moyens de paiement et le risque à l'international
Cours
Le vendeur veut être sûr d'être payé avant d'expédier ; l'acheteur veut être sûr de recevoir la marchandise avant de payer. Le choix du mode de paiement dépend de la confiance entre les partenaires, du rapport de force, du pays de l'acheteur et du montant de l'opération. Les facilités de paiement sont aussi un argument de vente.
I. Les instruments de paiement
| Instrument | Principe | Avantages | Inconvénients |
|---|---|---|---|
| Chèque (d'entreprise ou de banque) | L'acheteur (tireur) ordonne à sa banque de payer le vendeur ; le chèque de banque est tiré par la banque elle-même | Simple | Lent (envoi postal, encaissement), risque de perte, de vol et d'impayé (sauf chèque de banque) |
| Lettre de change (traite) | Le vendeur (tireur) ordonne à l'acheteur (tiré) de payer à une échéance | Matérialise le crédit accordé, peut être escomptée ; l'aval bancaire supprime presque le risque d'impayé | Lenteur, risque de perte ou de falsification, impayé possible sans aval |
| Billet à ordre | L'acheteur (souscripteur) s'engage à payer à une échéance | Transmissible par endossement | L'initiative appartient à l'acheteur : peu utilisé |
| Virement SWIFT | L'acheteur ordonne à sa banque de transférer les fonds par le réseau SWIFT | Le plus rapide, le moins cher, pas de perte ni de falsification | Dépend de la bonne volonté de l'acheteur : risque de non-paiement s'il paie après livraison |
| Mandat international (Western Union…) | Envoi d'argent par la poste ou un réseau de transfert | Facile pour de petits montants | Limité en montant, peu adapté au commerce |
© TSC COMMERCE – OTHMAN ZT · Cours protégé, reproduction interdite
II. Les techniques de paiement
Sécurité pour l'exportateur : plus on monte, plus il est sûr d'être payé (et plus c'est cher).
1. L'encaissement simple et le contre-remboursement
Avec l'encaissement simple, la banque se contente d'encaisser un chèque ou une traite pour le compte du vendeur : réservé aux partenaires de confiance. Avec le contre-remboursement, le transporteur encaisse le prix au moment de la livraison : pour des colis de faible valeur.
2. La remise documentaire (encaissement documentaire)
Le vendeur confie à sa banque les documents (facture, document de transport, certificats…) ; la banque de l'acheteur ne les lui remet que contre paiement (D/P, documents contre paiement) ou contre acceptation d'une traite (D/A, documents contre acceptation). Sans ces documents, l'acheteur ne peut pas retirer la marchandise.
Intervenants : le donneur d'ordre (vendeur), la banque remettante (banque du vendeur), la banque présentatrice (banque de l'acheteur), le tiré (acheteur).
Schéma de la remise documentaire :
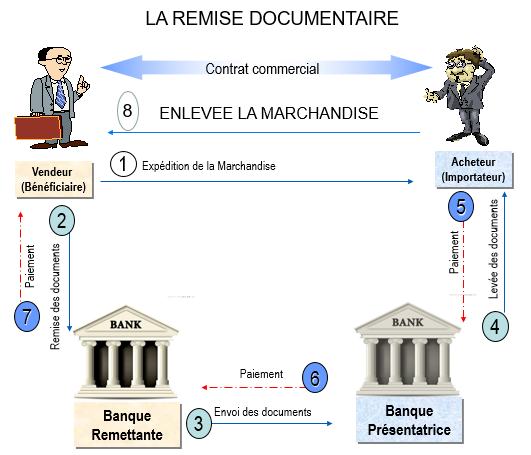
- Le vendeur expédie la marchandise à l'acheteur.
- Il remet les documents à sa banque (banque remettante) avec ses instructions.
- La banque remettante envoie les documents à la banque présentatrice.
- L'acheteur lève les documents…
- … contre paiement (D/P) ou acceptation d'une traite (D/A).
- La banque présentatrice transfère le paiement à la banque remettante.
- La banque remettante paie le vendeur.
- Avec les documents, l'acheteur enlève la marchandise.
Les banques ne s'engagent pas : elles exécutent seulement les instructions du vendeur.
| Avantages | Inconvénients |
|---|---|
| Moins cher et plus souple que le crédit documentaire | Les banques ne s'engagent pas : elles suivent seulement les instructions |
| L'acheteur ne retire pas la marchandise sans payer (D/P) ou accepter (D/A) | Si l'acheteur refuse les documents, la marchandise reste bloquée à destination (frais, revente à bas prix ou retour) |
| L'acheteur peut parfois inspecter la marchandise | Risque de change et risque politique non couverts ; en D/A, la traite peut rester impayée |
À utiliser quand l'exportateur connaît bien l'acheteur, que le pays est stable et que la marchandise peut se revendre facilement sur place.
3. Le crédit documentaire (crédoc)
Engagement écrit d'une banque (banque émettrice), pris à la demande de l'acheteur, de payer le vendeur dans un délai fixé, contre la remise de documents conformes prouvant que la marchandise a été expédiée selon les conditions convenues. Il obéit aux règles de la CCI (RUU 600).
| Intervenant | Rôle |
|---|---|
| Donneur d'ordre (importateur) | Demande à sa banque d'ouvrir le crédit et fixe la liste des documents exigés |
| Banque émettrice (banque de l'importateur) | Ouvre le crédit et s'engage à payer |
| Banque notificatrice (banque du pays de l'exportateur) | Informe l'exportateur de l'ouverture ; si elle confirme, elle s'engage aussi à payer (banque confirmatrice) |
| Bénéficiaire (exportateur) | Expédie, rassemble les documents conformes et les présente dans les délais |
Schéma du crédit documentaire :
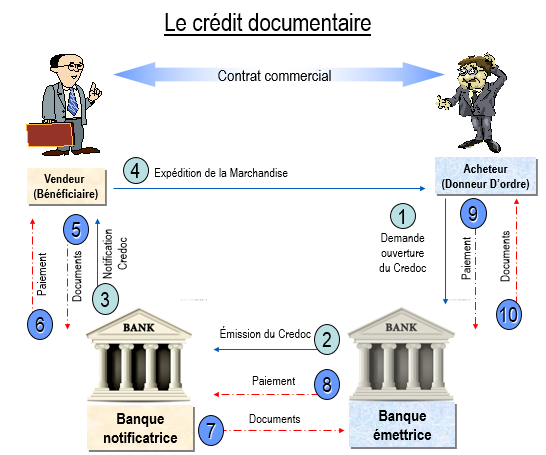
- L'acheteur (donneur d'ordre) demande à sa banque d'ouvrir le crédit documentaire.
- La banque émettrice émet le crédit et l'envoie à la banque notificatrice.
- La banque notificatrice notifie le crédit au vendeur (et le confirme si c'est prévu).
- Le vendeur expédie la marchandise.
- Il remet les documents à la banque notificatrice.
- Si les documents sont conformes, la banque notificatrice paie le vendeur.
- Elle envoie les documents à la banque émettrice…
- … qui la rembourse.
- L'acheteur paie sa banque…
- … qui lui remet les documents pour retirer la marchandise.
Le déroulement : contrat de vente → l'importateur demande l'ouverture → la banque émettrice ouvre le crédit → la banque notificatrice le notifie à l'exportateur → l'exportateur expédie et remet les documents à sa banque → la banque vérifie les documents et paie (ou s'engage à payer) → les documents sont transmis à la banque émettrice, qui débite l'importateur et lui remet les documents → l'importateur retire la marchandise.
| Forme | Sécurité pour l'exportateur |
|---|---|
| Révocable | Aucune : la banque peut l'annuler à tout moment (rare aujourd'hui) |
| Irrévocable | Engagement ferme de la banque émettrice, mais risque pays et risque sur cette banque étrangère |
| Irrévocable et confirmé | Double engagement : la banque du pays de l'exportateur paie elle-même : sécurité maximale |
Réalisation : par paiement à vue, par paiement différé, par acceptation d'une traite ou par négociation (escompte). Trois délais à respecter : la date limite de validité, la date limite d'expédition et le délai de présentation des documents (souvent 21 jours après l'expédition). Toute anomalie dans les documents (dates, montants, descriptions) peut bloquer le paiement.
Variantes : crédit revolving (renouvelé automatiquement pour des livraisons régulières), transférable (à un fournisseur par un intermédiaire), adossé (back-to-back), red clause (avance avant expédition). La lettre de crédit stand-by est une garantie bancaire : elle ne joue qu'en cas de non-paiement de l'acheteur (le paiement normal se fait par virement) ; elle est moins chère et adaptée aux flux répétitifs.
III. Les risques et leur gestion
| Risque | Définition | Couverture |
|---|---|---|
| Commercial | L'acheteur ne paie pas (insolvabilité, faillite, mauvaise foi) | Crédit documentaire confirmé, assurance-crédit, affacturage, forfaitage |
| Politique | Guerre, révolution, non-transfert des devises, décisions de l'État de l'acheteur | Crédit confirmé, assurance-crédit (SMAEX) |
| De change | La devise du contrat baisse entre la vente et le paiement | Facturer en dirhams, couverture à terme, options de change |
| De fabrication | Le contrat est annulé pendant la fabrication | Assurance-crédit « risque de fabrication » |
- Prévenir : se renseigner sur le client (banques, sociétés d'information), sur le pays, fixer des conditions de paiement adaptées, demander un acompte.
- Transférer le risque : l'affacturage (une société de factoring rachète les factures et assume l'impayé) ou le forfaitage (une banque rachète les effets sans recours).
- S'assurer : l'assurance-crédit (SMAEX au Maroc) indemnise une partie de la créance impayée.
- Relancer en cas de retard : rappels (courriel, téléphone, lettre recommandée), puis conciliation (négociation, échéancier, médiation) avant l'action en justice ou l'arbitrage.
- Virement SWIFT : rapide et peu cher, mais sans garantie.
- Remise documentaire : documents contre paiement ou contre acceptation ; les banques ne s'engagent pas.
- Crédit documentaire irrévocable et confirmé : la sécurité maximale pour l'exportateur.
- Stand-by : garantie qui ne joue qu'en cas d'impayé.
© TSC COMMERCE – OTHMAN ZT · Cours protégé, reproduction interdite
Exercices
Au salon du deux-roues de Tunis, le responsable export de MOTOFLEXE (Casablanca), fabricant de pièces détachées pour motos, rencontre M. Bensalah, jeune distributeur tunisien qui veut devenir un acteur important du marché. Il passe une grosse première commande et demande à payer par traite à 120 jours, sans garantie.
- Évaluez le risque pour MOTOFLEXE.
- Quelle réponse donner à M. Bensalah ?
- Quelles modalités de paiement lui proposer ?
Afficher la correctionMasquer la correction
1) Le risque d'impayé est élevé : client inconnu, structure jeune (solvabilité non prouvée), première commande d'un montant important, long délai de paiement sans garantie.
2) Remercier M. Bensalah de sa commande mais expliquer que l'entreprise ne peut pas accorder un tel délai sans garantie à un nouveau client ; proposer des conditions qui évolueront avec la relation.
3) Par exemple : un acompte à la commande par virement (30 %), le solde par crédit documentaire irrévocable (confirmé si besoin), ou une traite avalisée par la banque du client ; ou encore une lettre de crédit stand-by. Après quelques commandes réglées sans incident, on pourra passer à la remise documentaire puis au virement.
Cosmétiques Provençaux vient de décrocher un marché avec une centrale d'achat nord-américaine. Son responsable vous demande de comparer le chèque international, le virement SWIFT, le billet à ordre et la lettre de change avalisée selon : sécurité, délai, coût (faible, moyen, élevé).
Afficher la correctionMasquer la correction
| Critère | Chèque international | Virement SWIFT | Billet à ordre | Lettre de change avalisée |
|---|---|---|---|---|
| Sécurité | Faible (sauf chèque de banque) | Faible si paiement après livraison ; élevée si paiement à la commande | Faible (dépend de l'acheteur) | Élevée (la banque garantit le paiement) |
| Délai d'encaissement | Long (envoi, encaissement) | Très court | Long | Moyen (à l'échéance, escompte possible) |
| Coût | Moyen | Faible | Faible | Moyen (commission d'aval) |
Conseil : pour un premier gros marché, la lettre de change avalisée (ou un crédit documentaire) ; le virement SWIFT quand la confiance sera établie.
Classez dans l'ordre : (a) la banque notificatrice informe l'exportateur ; (b) l'importateur demande l'ouverture du crédit à sa banque ; (c) l'exportateur expédie la marchandise et remet les documents à sa banque ; (d) la banque émettrice ouvre le crédit ; (e) l'importateur paie sa banque et reçoit les documents ; (f) la banque vérifie les documents et paie l'exportateur ; (g) signature du contrat de vente ; (h) l'importateur retire la marchandise.
Afficher la correctionMasquer la correction
g → b → d → a → c → f → e → h.
- Exportation de 2 millions de DH vers un pays politiquement instable, client nouveau.
- Livraisons mensuelles à un client européen fidèle depuis 8 ans.
- Client connu, pays stable, marchandise facile à revendre sur place ; l'exportateur veut un mode peu coûteux mais qui l'empêche de retirer la marchandise sans payer.
- Livraisons répétées à un client dont on veut une garantie, tout en payant normalement par virement.
Afficher la correctionMasquer la correction
- Crédit documentaire irrévocable et confirmé par une banque marocaine (+ assurance-crédit).
- Virement SWIFT (éventuellement crédit documentaire revolving).
- Remise documentaire documents contre paiement (D/P).
- Lettre de crédit stand-by.
Vidéos
Les vidéos de ce chapitre seront bientôt disponibles.