M301 : Techniques du commerce international
Choisissez un chapitre : chaque chapitre contient le cours, les exercices corrigés et les vidéos.
Chapitres
Évaluation du module
1 EFM 1 : EFM régional Casablanca-Settat, avril 2022 (variante 2)
Partie Théorique :
- Quel incoterm correspond à choisi des situations suivantes ?
| Situations | Incoterms |
|---|---|
| 1. Vous êtes acheteur : vous demandez au vendeur de livrer la marchandise à votre usine sans payer le dédouanement import. | |
| 2. Vous êtes vendeur : vous êtes d’accord pour livrer la marchandise à bord du navire en supportant les frais du transport principal et d’assurance. | |
| 3. Vous êtes acheteur : vous demandez au vendeur de s’occuper du pré acheminement, de dédouanement export et de livrer la marchandise au transporteur maritime que vous avez choisi. | |
| 4. Vous êtes vendeur : vous expédiez les marchandises par voie maritime, votre client vous demande de lui livrer à bord du navire et de payer le fret maritime. | |
| 5. Vous êtes acheteur : vous exigez que votre fournisseur achemine la marchandise jusqu’au port de départ, de la dédouaner à l’export et de la mettre à bord du navire. |
- Définir le régime de l’Exportation Temporaire :
Une société marocaine, spécialisé dans la commercialisation des articles de décorations, import de la Malaisie de grands vases design.
Détail de l’expédition :
| La commande porte sur 150 vases emballés dans des cartons de dimensions 30 x 30 x 80cm 0.3x0.3x0.8 m Un carton contient 1 vase. le poids brut d’un carton est 5 Kg. Valeur marchandise : 2 700 USD. |
Tarification transport Aérien :
| Minimum de perception : 250 USD Moins de 500 Kg 75 USD les 100 Kg De 500 Kg à 999 Kg 65 USD les 100 Kg De 1 000 Kg à 1 999 Kg 50 USD les 100 Kg De 2 000 Kg à 3 999 Kg 40 USD les 100 Kg Plus de 3 000 Kg 25 USD les 100 Kg Ristourne sur fret total : 3% |
Autres frais logistique :
| Emballage : 2 USD le carton Dédouanement export : 70 USD Embarquement : 90 USD : Pré acheminement : 210 USD Chargement à l’usine du vendeur : 85 USD Post acheminement : 2.5 MAD/Kg Débarquement à l’aéroport de Casa : 580 MAD Assurance : 0.9% de CIP majoré 10% Droit d’importation : 25% TVA : 20% Liquidation de la dette douanière par crédit d’enlèvement à 45 jours ; taux de crédit 0.62% Taux de change : 1 USD = 9.50 MAD |
Travail à Faire :
- Calculer le fret aérien net.
- Calculer le prix de cette importation selon les incoterms EXW, FCA, CPT, CIP et DAP
- Déterminer la valeur déclarée en douane.
- Calculer les droits et taxes exigibles (la dette douanière)
- Calculer le montant de la dette douanière à payer après crédit d’enlèvement.
- Déterminer le prix DDP de cette importation.
Afficher le corrigéMasquer le corrigé
Partie théorique
| Situation | Incoterm |
|---|---|
| 1. Livraison à votre usine, sans le dédouanement import | DAP |
| 2. Livraison à bord, fret principal et assurance payés par le vendeur | CIF |
| 3. Pré-acheminement et dédouanement export par le vendeur, remise au transporteur maritime choisi par l'acheteur | FCA |
| 4. Livraison à bord et fret maritime payé par le vendeur | CFR |
| 5. Acheminement au port, dédouanement export et mise à bord par le vendeur | FOB |
L'exportation temporaire : régime suspensif qui permet de faire sortir du territoire, en suspension des droits et taxes, des marchandises (matériel, produits, animaux, objets personnels) destinées à être utilisées à l'étranger puis réimportées à l'identique, dans un délai fixé (en général de 6 mois à 1 an).
Partie pratique
- Le fret aérien net :
On calculer le poids taxable :
- Poids Réel = 150 x 5 = 750 Kg
- Volume : 0.3 x 0.3 x 0.8 x 150 = 10.8 m3 soit 10.8/6 = 1.8 tonnes soit 1 800 Kg
- Donc Poids Taxable : 1 800 Kg
On calculer le Fret net :
- Fret : 1 800 x 50/100 = 900 USD
- RPP : 2 000 x 40/100 = 800 USD, On applique la RPP.
- Donc le Fret est 800 USD
- Ristourne : 800 x 3% = 24 USD
- Fret aérien net : 800 – 24 = 776 USD
- Les incoterms EXW, FCA, CPT, CIP et DAP :
| Eléments | Calculs | USD | MAD |
|---|---|---|---|
| -Valeur Marchandise -emballage | 150 x 2 | 2 700 300 | |
| EXW | 3 000 | ||
| -chargement à l’usine -pré acheminement -Dédouane export | 85 210 70 | ||
| FCA | 3 365 | ||
| -Embarquement -Fret aérien | 90 776 | ||
| CPT | 4 231 | ||
| Assurance | 0.9% de CIP majoré 10% | ||
| CIP | (4231) ÷ (1-1+10%x0.9%) | 4 273.30 | 40 596.35 |
| -Débarquement -post acheminement | 2.5 x 750 | 580 1 875 | |
| DAP | 43 051.35 |
- Déterminer la Valeur Déclarée en Douane :
Valeur Déclarée en Douane = 40 596.35 + 580 = 41 176.35 MAD
- Calculer les droits et taxes exigibles (la dette douanière) :
Droit d’import : 25% ×41 176.35 = 10 294.08 MAD
TVA : 41176.35+10294.08×20%=10 294.08 MAD
Dette Douanière :10 294.08+10 294.08=20 588.16 MAD
- Calculer le montant de la dette douanière à payer après crédit d’enlèvement.
On a Dette Douanière avant crédit d'enlèvement :20 588.16 MAD
Montant de crédit d'enlèvement:20 588.16×0.62%=127.64 MAD
Donc Montant dû à la Douane :20 588.16+127.64=20 715.80 MAD
- Déterminer le prix DDP de cette importation.
On a DAP=43 051.35 MAD
Donc DDP=43 051.35+20 715.80=63 766.15 MAD
2 EFM 2 : EFM régional Casablanca-Settat, avril 2022 (variante 1)
Partie Théorique :
- Quel incoterm correspond à choisi des situations suivantes ?
| Situations | Incoterms |
|---|---|
| 1. Vous êtes vendeur : vous exportez des marchandises au Sénégal et vous ne voulez prendre en charge aucun frais ou risques liés à son acheminement. | |
| 2. Vous êtes acheteur : Vous demandez à votre fournisseur d’expédier la marchandise par voie aérien et de se charger du paiement du fret et de l’assurance. | |
| 3. Vous êtes vendeur : vous exportez des fleurs vers l’Italie par avion, vous êtes d’accord d’acheminer la marchandise jusqu’à l’aéroport et de payer le fret Aérien. | |
| 4. Vous êtes acheteur : Vous achetez du matériel médical à un fournisseur allemand. Vous ne voulez-vous occuper de rien, sur le plan du transport, de l’assurance et des dédouanements export et import. | |
| 5. Vous êtes vendeur : vous client étranger vous demande d’expédier la marchandise par voie maritime et de prendre en charge tous les frais d’acheminement jusqu’au port et payer le fret maritime. |
- Définir le régime de l’Admission Temporaire.
Une société marocaine, spécialisé dans la commercialisation de produits écologiques, import de la France des produits ménagers.
Détail de l’expédition :
| La commande porte sur 7 800 unités d’un produit d’entretien écologique pour sol emballés dans des cartons de dimensions 60 x 50 x 40cm Un carton contient 40 unités. le poids brut d’un carton est 24 Kg. Prix de Vente unitaire : 3 € |
Tarification transport Maritime :
| Tarif fret de Base : 120 € l’UP BAF : 3% CAF : -2% Remise sur fret total : 2.5% |
Autres frais logistique :
| Emballage : 780 € : Dédouanement export : 85 € Embarquement : 95 € Pré acheminement : 150 € Déchargement au port Marseille : 90 € Chargement à l’usine du vendeur : 75 € Post acheminement : 40 MAD les 100 Kg Débarquement au port de Casa (Aconage) : 650 MAD Assurance : 0.8% de CIF majoré 10% Droit d’importation : 10% TVA : 20% Liquidation de la dette douanière par crédit d’enlèvement à 30 jours ; taux de crédit 0.41% Taux de change : 1 € = 10.60 MAD |
Travail à Faire :
- Calculer le fret maritime net.
- Calculer le prix de cette importation selon les incoterms EXW, FCA, FAS, FOB, CFR, CIF et DAP
- Déterminer la valeur déclarée en douane.
- Calculer les droits et taxes exigibles (la dette douanière)
- Calculer le montant de la dette douanière à payer après crédit d’enlèvement.
- Déterminer le prix DDP de cette importation.
Afficher le corrigéMasquer le corrigé
Partie théorique
| Situation | Incoterm |
|---|---|
| 1. Le vendeur ne prend en charge aucun frais ni risque d'acheminement | EXW |
| 2. Expédition par avion, fret et assurance payés par le vendeur | CIP |
| 3. Acheminement jusqu'à l'aéroport et fret aérien payés par le vendeur | CPT |
| 4. L'acheteur ne s'occupe de rien (transport, assurance, dédouanements export et import) | DDP |
| 5. Expédition par mer, frais jusqu'au port et fret maritime payés par le vendeur | CFR |
L'admission temporaire : régime suspensif qui permet d'introduire au Maroc, en suspension des droits et taxes, des marchandises destinées à être réexportées en l'état après une utilisation temporaire : échantillons, matériel de salon ou d'exposition, matériel de chantier restant propriété étrangère, emballages… Durée : de 6 mois à 2 ans selon les marchandises.
Partie pratique
- Le fret maritime net :
On calculer le poids taxable (UP) :
- Nombre de carton : 7800/40 = 195 cartons
- Poids Réel = 195 x 24 = 4 680 Kg soit 4680/1000 4.86 tonnes
- Volume : 0.6 x 0.5 x 0.4 x 195 = 23.4 m3 soit 23.4/1 = 23.4 tonnes
- Donc Poids Taxable(UP) : 23.4 tones
On calculer le Fret net :
- Fret de base : 120 x 23.4 = 2 808 €
- BAF : 2 808 x 3% = 84.24 €
- CAF : (2 808 +84.24) x (-2%) = (-57 .84) €
- Fret Total = 2 808 + 84.24 + (-57.84) = 2 834.40 €
- Remise : 2 834.40 x 2.5% = 70.86 €
- Fret maritime net : 2 834.40 – 70.86 = 2 763.54 €
- Les incoterms EXW, FCA, FAS, FOB, CFR, CIF et DAP :
| Eléments | Calculs | €uro | MAD |
|---|---|---|---|
| -Valeur Marchandise -emballage | 3 x 7 800 | 23 400 780 | |
| EXW | 24 180 | ||
| -chargement à l’usine -pré acheminement -Dédouane export | 75 150 85 | ||
| FCA | 24 490 | ||
| -Déchargement au port | 90 | ||
| FAS | 24 580 | ||
| -Embarquement | 95 | ||
| FOB | 24 675 | ||
| -Fret maritime | 2 763.54 | ||
| CFR | 27 438.54 | ||
| Assurance | 0.8% de CIF majoré 10% | ||
| CIF | (27438.54) ÷ (1-1+10%x0.8%) | 27 682.14 | 293 430.68 |
| -Débarquement -post acheminement | 4 680 x 40/100 | 650 1 872 | |
| DAP | 295 952.68 |
- Déterminer la Valeur Déclarée en Douane :
Valeur Déclarée en Douane = 293 430.68 + 650 = 294 080.68 MAD
- Calculer les droits et taxes exigibles (la dette douanière) :
Droit d’import : 10% ×294 080.68 = 29 408.06 MAD
TVA : 294 080.68+24 408.06×20%=64 697.74 MAD
Dette Douanière :29 408.06+64 697.74=94 105.80 MAD
- Calculer le montant de la dette douanière à payer après crédit d’enlèvement.
On a Dette Douanière avant crédit d'enlèvement :94 105.80 MAD
Montant de crédit d'enlèvement:94 105.80 ×0.41%=385.83 MAD
Donc Montant dû à la Douane :94 105.80+385.83=94 491.63 MAD
- Déterminer le prix DDP de cette importation.
On a DAP=295 952.68 MAD
Donc DDP=295 952.68+94 491.63 =390 444.31 MAD
3 EFM 3 : Sujet type : exercice complet
Quantité import : 30 240 sacs.
Contenance d’un carton : 35 unités nombre carton : 30240/35 =
Dimension d’un carton : 60cm x 50cm x 40cm, Poids brut 58 Kg 0.6x0.5x0.4
Les cartons sont chargés dans des palettes : 1.2 x 1 x 0.15m
La Hauteur Maximal de Palette: 1.95 m (palette compris)
Un conteneur peut loger : 8 palettes
Les palettes sont chargées des conteneurs : 5.89m x 2.35m x 2.39m.
Prix M/ses : 5 € /sacs.
Prix d’un carton : 0.5 €
Chargement à l’usine : 0.25€/ carton
Pré Acheminement : 540 €
Post Acheminement : 7 000 DH , TVA (14%)
Dédouane export : 900 €
Frais transitaire : 450 DH
Frais Transitaire : 40 €
Chargement à l’arrivé : 880 DH
Fret maritime : 150€ / conteneur
BAF : 50€ /conteneur
CAF : 4%
Surcharge Portuaire : 4€ /Conteneur
Assurance : 0.6% du CIF plus 10%
Déchargement au port : 40€
Passage portuaire départ : 50€
Mise a FOB (Aconage, Embarquement): 20€
Débarquement(Aconage) : 140 DH / Conteneur
Passage portuaire : 990 DH
Droit import : 15% ; taxe Parafiscale : 0.25% ; TVA 20%
Déchargement à l’usine : 1400 DH
1€ = 11.5 MAD
TAF :
- Calculer Nombre des cartons par palette ?
- Déterminer Nombre des conteneurs de cette expédition ?
- Calculer les incoterms selon : FCA FOB CFR CIF ?
- Calculer la dette douanière ?
- Calculer DDP ?
- Déterminer le coût de revient d’un sac de cette importation ?
- Sachant que l’importateur applique le taux de marque 25%, calculer le prix de vente de l’unité.
Afficher le corrigéMasquer le corrigé
- Nombre des cartons par palette :
On a :
Dimension d’un carton : 60cm x 50cm x 40cm. Poids brut 58 Kg
Les cartons sont chargés dans des palettes : 1.2 x 1 x 0.15m
La Hauteur Maximal de Palette : 1.95 m (palette compris)
| 1ére Hyp | 2éme Hyp | 3éme Hyp | 4éme Hyp | 5éme Hyp | 6éme Hyp |
|---|---|---|---|---|---|
| * (1.2) ÷ (0.6) = 2 * (1) ÷ (0.5) = 2 * (1.95-0.15) ÷ (0.4) = 4 | * (1.2) ÷ (0.6) = 2 * (1) ÷ (0.4) = 2 * (1.95-0.15) ÷ (0.5) = 3 | * (1.2) ÷ (0.5) = 2 * (1) ÷ (0.4) = 2 * (1.95-0.15) ÷ (0.6) = 3 | * (1.2) ÷ (0.5) = 2 * (1) ÷ (0.6) = 1 * (1.95-0.15) ÷ (0.4) = 6 | * (1.2) ÷ (0.4) = 3 * (1) ÷ (0.6) = 2 * (1.95-0.15) ÷ (0.5) = 3 | * (1.2) ÷ (0.4) = 3 * (1) ÷ (0.5) = 2 * (1.95-0.15) ÷ (0.6) = 3 |
| 2x 2 x 4 = 16 | 2 x 2 x 3 = 12 | 2 x 2 x 3 = 12 | 2 * 1 * 6 = 12 | 3 x 2 x 3 = 18 | 3 * 2 * 3 = 18 |
Donc 18 cartons sont chargés par palette.
- Nombre des conteneurs de cette expédition :
On a :
Quantité import : 30 240 sacs
Contenance d’une caarton : 35 unités
Les cartons sont chargées dans des palettes : 1.2 x 1x 0.15m
La Hauteur Maximal de Palette: 1.95 m (palette compris)
Un conteneur peut loger : 8 palettes
Les palettes sont chargées des conteneurs : 5.89m x 2.35m x 2.39m.
On calculs nombre de carton import :
(30 240) ÷ (35)=864 cartons
Nombre de palette de cette expédition :
(864) ÷ (18)=48 palettes
Donc le nombre de conteneur de cette expédition :
(48) ÷ (8)=6 conteneurs
- Calculer les incoterms selon : FCA FOB CFR CIF ?
On Calcul Fret maritime :
| Fret de Base | 150 x 6 | 900 |
| BAF | 50 x 6 | 300 |
| Fret corrigé BAF | 750 + 250 | 1 200 |
| CAF | 1 200 x 4% | 48 |
| Surcharge portuaire | 4 x 6 | 24 |
| Fret Total | 1 272 € |
| Les Eléments | Calculs | MT en € | MT en MAD |
|---|---|---|---|
| Prix M/ses | 5 x 30 240 | 151 200 | |
| Emballage | 0.5 x 864 | 432 | |
| EXW | 151 632 | ||
| Chargement | 0.25 x 864 | 216 | |
| Pré Acheminement | 540 | ||
| Frais transitaire | 40 | ||
| Douane export | 900 | ||
| FCA | 153 328 | ||
| Décharge au port Passage portuaire | 40 50 | ||
| FAS | 153 418 | ||
| Mise à Fob | 20 | ||
| FOB | 153 438 | ||
| Fret Maritime | 1 272 | ||
| CFR | 154 710 | ||
| assurance | 0.6% de CIF majoré 10% | ||
| CIF | (154 710) ÷ (1-1+10%×0.6%) | 155 137.87 | 1 790 985.50 |
- Calculer la dette douanière :
Valeur Déclarer en douane : 1790 985.5 + (140×6) = 1 791 825,50 DH
Droit import : 1 791 825,5×15% = 268 773.82 DH
Taxe Parafiscale : 1 791 825,5×0.25% = 4 479.56 DH
TVA : (1 791 825,50 + 268 773.82 + 4 479.56) × 20% = 413 015.77 DH
Dette Douanière : 268 773.82 + 4 479.56+ 413 015.77= 686 269.15 DH
- Déterminer la Valeur DDP :
| CIF | 1 790 985.50 | |
|---|---|---|
| Débarquement | 140 x 6 | 840 |
| Passage portuaire | 990 | |
| Chargement | 880 | |
| -Post Acheminement -TVA Post | 7000 x 14% | 7 000 980 |
| Frais Transitaire | 450 | |
| Dette Douanière | 686 269.15 | |
| DDP | 2 488 394.65 |
6) Déterminer le coût de revient d’un sac de cette importation ?
Le coût de revient = DDP + Déchargement à l’usine – TVA sur Douane – TVA post
Le coût de revient = 2 488 394.65 + 1400 – 413 015.77 – 980 = 2 075 798.88 MAD
Donc le coût de revient d’un sac( : 2 075 798.88 ) ÷ (30 240)=68.64 DH
5. Sachant que l’importateur applique le taux de marque 25%, calculer le prix de vente de l’unité.
On a le coût de revient 68.64 DH l’unité et taux de marque 25%
Donc Prix de Vente = (CR) ÷ ((1-T° de marque))=(68.64) ÷ ((1-25%))=(68.64) ÷ (0.75)=91.52 DH
4 EFM 4 : EFM régional Casablanca-Settat, juin 2022 (variante 1)
(v1)
Parti Théorique :
- Indiquer et définir le document de transport correspondant à chacun des modes suivants :
| Mode de transport | Intitulé du document de transport | Définition |
|---|---|---|
| Maritime | ||
| Ferroviaire |
- Définir les régimes douaniers suivants :
- L’entrepôt de stockage
- L’ATPA
- L’exportation en simple sortie
Parti Pratique :
Exercice 1 :
Pour une exportation de flacons de l’eau de rose, une entreprise vous remet les données suivantes :
- Quantité exporté : 14 400 unités
- Dimension d’un carton : 0.5 x 0.2 x 0.35m
- Contenance d’un carton : 20 Flacons
- Dimension d’une palette : 1.2 x 1 x 0.15m
- Hauteur de chargement maximum (palette compris) : 1.35m
- Conteneur 20° : 5.8 x 2.43 x 2.37m
TAF :
Sachant qu’on ne peut pas coucher les cartons, calculez :
- Le nombre de cartons à charger sur une palette.
- Le nombre de palettes à empoter dans le conteneur.
- Le nombre de conteneurs nécessaires pour cette exportation.
Exercice 2 :
Une société marocaine, spécialisée dans la confection et la commercialisation de vêtements, export vers la France des chemises pour homme.
Détail de l’expédition et frais logistique :
La commande porte sur 2 500 chemises emballées dans ces cartons de dimension
50 x 60 x 60 cm
Un carton contient 20 chemises.
Le poids brut d’un carton est 12 Kg
Le prix unitaire EXW : 200 MAD
Mise à Bord : 850 MAD
Chargement à l’usine : 650 MAD
Formalités douanières à l’export : 800 MAD
Déchargement au port de Casa : 700 MAD
Pré Acheminement : 90 MAD les 100 Kg
Post Acheminement : 220 €
Honoraires transitaire : 3 400 MAD
Déchargement à l’usine de l’acheteur : 76 €
Aconage : 84 €
Assurance : 0.9% de CIF + 10%
Droit d’importation : 12%
TVA : 20%
Tarification transport maritime :
Tarif fret de base : 100 € l’UP
BAF : 2%
CAF : ( - 1.5%)
Surcharge pour encombrement portuaire : 6€ l’UP
Cours de change : 1€ = 10.4 MAD
TAF :
- Calculer le fret maritime
- Calculer le prix de cette exportation selon : EXW, FCA, FAS, FOB, CFR, CIF, DAP et DDP
- Calculer le prix de revient HT de cette transaction pour le client français en €uros.
Parti Théorique :
Afficher le corrigéMasquer le corrigé
| Mode de transport | Intitulé du document de transport | Définition |
|---|---|---|
| Maritime | Le connaissement | est un document lié au transport de marchandises, faisant la preuve du contrat de transport et constatant la prise en charge ou la mise à bord des marchandises par le transporteur. |
| Ferroviaire | Lettre de voiture CIM | Document de transport ferroviaire utilisé à l’international, établi par l'expéditeur et la compagnie de chemin de fer. |
- Définir les régimes douaniers suivants :
- L’entrepôt de stockage : Permet le stockage de marchandises en l'état, en suspension de droits et taxes
- L’ATPA (L’Admission Temporaire pour Perfectionnement Actif) : Permet d'importer temporairement des marchandises tierces pour les transformer puis de les réexporter, en bénéficiant d'une exonération de droits et taxes
- L’exportation en simple sortie : Permet d'exporter temporairement des marchandises tierces puis de les réimporter (en l’état), en bénéficiant d'une exonération de droits et taxes
Parti Pratique :
Exercice 1 :
Pour une exportation de flacons de l’eau de rose, une entreprise vous remet les données suivantes :
- Quantité exporté : 14 400 unités
- Dimension d’un carton : 0.5 x 0.2 x 0.35m
- Contenance d’un carton : 20 Flacons
- Dimension d’une palette : 1.2 x 1 x 0.15m
- Hauteur de chargement maximum (palette compris) : 1.35m
- Conteneur 20° : 5.8 x 2.43 x 2.37m
- Le nombre de cartons à charger sur une palette.
| (1.2) ÷ (0.5)=2 (1) ÷ (0.2)=5 ((1.35-0.15)) ÷ (0.35)=3 | (1.2) ÷ (0.2)=6 (1) ÷ (0.5)=2 ((1.35-0.15)) ÷ (0.35)=3 |
| 2 x 5 x 3 = 30 cartons | 6 x 2 x 3 = 36 cartons |
Donc nombre de Cartons par palette : 36 cartons
- Le nombre de palettes à empoter dans le conteneur.
| (5.8) ÷ (1.2)=4 (2.43) ÷ (1)=2 (2.37) ÷ (1.35)=1 | (5.8) ÷ (1)=5 (2.43) ÷ (1.2)=2 (2.37) ÷ (1.35)=1 |
| 4 x 2 x 1 = 8 palettes | 5 x 2 x 1 = 10 Palettes |
Donc nombre de palette par conteneur : 10 palettes
- Le nombre de conteneurs nécessaires pour cette exportation.
On a : 14 400 unités et nombre des unités par cartons 20 unités ; donc nombre des cartons 14 400 / 20 = 720 cartons
On a 720 cartons et nombre de cartons par palette 36 cartons ; donc nombre des palettes : 720 / 36 = 20 palettes
On a 20 palettes et nombre de palettes par conteneur 10 palettes ; donc nombre des conteneurs pour cette expédition : 20 / 10 = 2 conteneurs
Exercice 2 :
Une société marocaine, spécialisée dans la confection et la commercialisation de vêtements, export vers la France des chemises pour homme.
Détail de l’expédition et frais logistique :
La commande porte sur 2 500 chemises emballées dans ces cartons de dimension
50 x 60 x 60 cm = 0.5x0.6x0.6m
Un carton contient 20 chemises. Nombre de carton : 2500/20 = 125 cartons
Le poids brut d’un carton est 12 Kg : poids réel : 125 x 12 = 1 500 Kg
Le prix unitaire EXW : 200 MAD EXW
Mise à Bord : 850 MAD : FOB
Chargement à l’usine : 650 MAD FCA
Formalités douanières à l’export : 800 MAD : FCA
Déchargement au port de Casa : 700 MAD : FAS
Pré Acheminement : 90 MAD les 100 Kg : FCA
Post Acheminement : 220 € : DAP
Honoraires transitaire : 3 400 MAD : FCA
Déchargement à l’usine de l’acheteur : 76 € :
Aconage : 84 € : DAP
Assurance : 0.9% de CIF + 10% CIF
Droit d’importation : 12%
TVA : 20%
Tarification transport maritime :
Tarif fret de base : 100 € l’UP
BAF : 2%
CAF : ( - 1.5%)
Surcharge pour encombrement portuaire : 6€ l’UP
Cours de change : 1€ = 10.4 MAD
TAF :
- Calculer le fret maritime
- Calculer le prix de cette exportation selon : EXW, FCA, FAS, FOB, CFR, CIF, DAP et DDP
- Calculer le prix de revient HT de cette transaction pour le client français en €uros.
- Calculer le fret maritime
Nombre de cartons : 2 500 / 20 = 125 cartons
le poids Réel : 12 x 125 = 1 500 Kg soit 1.5 Tonnes
Poids Théorique : 0.5 x 0.6 x 0.6 x 125 = 22.5 m3 soit 22.5 Tonnes.
Poids Réel < Poids Théorique
Donc le Poids Taxable (UP) est 22.5 Tonnes
- Fret de base = 22.5 x 100 = 2 250 €
- BAF : 2 250 x 2% = 45 €
- CAF : (2 250 + 45) x (-1.5%) = (- 34.42) €
- Surcharge portuaire : 6 x 22.5 = 135 €
- Fret Total = 2 250 + 45 + (-34.42) + 135 = 2 395.58 €
- Calculer le prix de cette exportation selon : EXW, FCA, FAS, FOB, CFR, CIF, DAP et DDP
| Eléments | Calculs | MAD | €uros |
|---|---|---|---|
| EXW | 200 x 2500 | 500 000 | |
| -Chargement à l’usine -Pré-Acheminement -formalité Douanière à l’export -Honoraires transitaire | 1 500 x 90/100 | 650 1 350 800 3 400 | |
| FCA | 506 200 | ||
| -Déchargement au port Casa | 700 | ||
| FAS | 506 900 | ||
| -Mise à Bord | 850 | ||
| FOB | 507 750 | ||
| - Fret maritime | 24 914.03 | 2 395.58 | |
| CFR | 532 664.03 | ||
| -Assurance | 0.9% sur le CIF majoré de 10% | ||
| CIF | (532 664.03) ÷ (1-1+10%x0.9%)=537 990.13 | 537 990.13 | 51 729.82 |
| -Aconage -Post acheminement | 84 220 | ||
| DAP | 52 033.82 | ||
| -Dette Douanière | Dans de le cas export, la valeur en douane = CIF Droit import = 51 729.82 x 12% = TVA = (51729.82+6207.57) x 20% = | 6 207.57 11 587.47 | |
| DDP | 828.86 |
3) Calculer le prix de revient HT de cette transaction pour le client français en €uros.
Prix de revient HT (coût de revient) = DDP + Déchargement à l’usine – TVA sur douane
Prix de revient HT = 69 828.86 + 76 – 11 587.47 = 58 317.39 €uro
Prix de revient unitaire : 58 317.39/2500 = 23.32Euro
5 EFM 5 : EFM régional Casablanca-Settat, juin 2022 (variante 2)
(v2) Aérien
Parti Théorique :
- Indiquer et définir le document de transport correspondant à chacun des modes suivants :
| Mode de transport | Intitulé du document de transport | Définition |
|---|---|---|
| Aérien | ||
| Routier |
- Définir les régimes douaniers suivants :
- L’importation simple
- L’ETPP
- Le régime de transit
Parti Pratique :
Exercice 1 :
Pour une importation d’articles de décorations, une entreprise vous remet les données suivantes :
- Quantité importé : 10 800 unités
- Dimension d’un carton : 0.3 x 0.4 x 0.5m
- Contenance d’un carton : 10 unités
- Dimension d’une palette : 1.2 x 1 x 0.15m
- Hauteur de chargement maximum (palette compris) : 1.15m
- Conteneur 20° : 5.8 x 2.43 x 2.38m
TAF :
Sachant qu’on ne peut pas coucher les cartons, calculez :
- Le nombre de cartons à charger sur une palette.
- Le nombre de palettes à empoter dans le conteneur.
- Le nombre de conteneurs nécessaires pour cette importation.
Exercice 2 :
Une société marocaine, spécialisée dans la confection et la commercialisation de confiserie et de chocolat, importe des tablettes des chocolats de l’Italie.
Détail de l’expédition et frais logistique :
La commande porte sur 2 700 tablettes des chocolats emballées dans ces cartons de dimension
30 x 30 x 40 cm
Un carton contient 30 unités.
Le poids brut d’un carton est 10 Kg
Valeur marchandise : 5 400 €
Emballage : 1.5 € le carton.
Embarquement : 75 €
Chargement à l’usine : 56 €
Pré Acheminement : 170 €
Post Acheminement : 1 900 MAD
Dédouanement à l’export : 80 €
Honoraires transitaire : 2 800 MAD
Déchargement à l’usine de l’acheteur : 780 MAD
Débarquement à l’aéroport de CASA : 890 MAD
Assurance : 0.7% de CIP + 10%
Droit d’importation : 40%
TVA : 20%
Tarification transport Aérien :
Minimum de perception : 280 €
| Moins de 100 Kg | 10 € le Kg |
| De 100 Kg à 299 Kg | 8 € le Kg |
| De 300 Kg à 599 Kg | 6 € le Kg |
| De 600 Kg à 999 Kg | 3 € le Kg |
| 1 000 Kg et plus | 2 € le Kg |
Ristourne sur fret total : 3%
Cours de change : 1€ = 11.5 MAD
TAF :
- Calculer le fret Aérien
- Calculer le prix de cette importation selon : EXW, FCA, CPT, CIP, DAP et DDP
- Calculer le prix de revient HT de cette importation pour la société marocaine.
Parti Théorique :
Afficher le corrigéMasquer le corrigé
| Mode de transport | Intitulé du document de transport | Définition |
|---|---|---|
| Aérien | Lettre de Transport Aérien (LTA) | C'est la preuve du contrat de transport, la preuve de la prise en charge de la marchandise et le justificatif des prix. Elle certifie l'expédition effective une fois que la compagnie y a porté la date et le numéro du vol. |
| Routier | Lettre de voiture CMR | la lettre de voiture CMR atteste non seulement de la prise en charge des marchandises en bon état, mais aussi de l'expédition à partir du moment où le transporteur y a apposé sa signature. C'est la matérialisation d'un contrat de transport de marchandises qui existe indépendamment de celles-ci. C'est un document non négociable. |
- Définir les régimes douaniers suivants :
- L’importation simple : Permet d'importer temporairement des marchandises tierces puis de les réexporter (en l’état), en bénéficiant d'une exonération de droits et taxes
- L’ETPP (L'Exportation Temporaire pour Perfectionnement Passif) : Permet d'exporte temporairement des marchandises tierces pour les transformer puis de les réimporter, en bénéficiant d'une exonération de droits et taxes
- Le régime de transit : Permet le transport de marchandises sous douane d’un bureau à un autre bureau sans subir de contrôle ni payer de droits et taxes.
Parti Pratique :
Exercice 1 :
Pour une importation d’articles de décorations, une entreprise vous remet les données suivantes :
- Quantité importé : 10 800 unités
- Dimension d’un carton : 0.3 x 0.4 x 0.5m
- Contenance d’un carton : 10 unités
- Dimension d’une palette : 1.2 x 1 x 0.15m
- Hauteur de chargement maximum (palette compris) : 1.15m
- Conteneur 20° : 5.8 x 2.43 x 2.38m
TAF :
Sachant qu’on ne peut pas coucher les cartons, calculez :
- Le nombre de cartons à charger sur une palette.
| (1.2) ÷ (0.3)=4 (1) ÷ (0.4)=2 ((1.15-0.15)) ÷ (0.5)=2 | (1.2) ÷ (0.4)=3 (1) ÷ (0.3)=3 ((1.15-0.15) ÷ (0.5)=2 |
| 4 x 2 x 2 = 16 cartons | 3 x 3 x 2 = 18 cartons |
Donc nombre de Cartons par palette : 18 cartons
- Le nombre de palettes à empoter dans le conteneur.
| (5.8) ÷ (1.2)=4 (2.43) ÷ (1)=2 (2.38) ÷ (1.15)=2 | (5.8) ÷ (1)=5 (2.43) ÷ (1.2)=2 (2.38) ÷ (1.15)=2 |
| 4 x 2 x 2 = 16 palettes | 5 x 2 x 2 = 20 Palettes |
Donc nombre de palette par conteneur : 20 palettes
- Le nombre de conteneurs nécessaires pour cette importation.
On a : 10 800 unités et nombre des unités par cartons 10 unités ; donc nombre des cartons 10 800 / 10 = 1 080 cartons
On a 1080 cartons et nombre de cartons par palette 18 cartons ; donc nombre des palettes : 1 080 / 18 = 60 palettes
On a 60 palettes et nombre de palettes par conteneur 20 palettes ; donc nombre des conteneurs pour cette expédition : 60 / 20 = 3 conteneurs
Exercice 2 :
Une société marocaine, spécialisée dans la confection et la commercialisation de confiserie et de chocolat, importe des tablettes des chocolats de l’Italie.
Détail de l’expédition et frais logistique :
La commande porte sur 2 700 tablettes des chocolats emballées dans ces cartons de dimension
30 x 30 x 40 cm soit 0.3*0.3*0.4m
Un carton contient 30 unités. Nombre de carton : 2700/30 = 90 cartons
Le poids brut d’un carton est 10 Kg ; poids réel = 90 x 10 = 900 Kg
Valeur marchandise : 5 400 € : EXW
Emballage : 1.5 € le carton. : EXW
Embarquement : 75 € : CPT
Chargement à l’usine : 56 € : FCA
Pré Acheminement : 170 € : FCA
Post Acheminement : 1 900 MAD : DAP
Dédouanement à l’export : 80 € : FCA
Honoraires transitaire : 2 800 MAD : DAP
Déchargement à l’usine de l’acheteur : 780 MAD
Débarquement à l’aéroport de CASA : 890 MAD : DAP
Assurance : 0.7% de CIP + 10%
Droit d’importation : 40%
TVA : 20%
Tarification transport Aérien :
Minimum de perception : 280 €
| Moins de 100 Kg | 10 € le Kg |
| De 100 Kg à 299 Kg | 8 € le Kg |
| De 300 Kg à 599 Kg | 6 € le Kg |
| De 600 Kg à 999 Kg | 3 € le Kg |
| 1 000 Kg et plus | 2 € le Kg |
Ristourne sur fret total : 3%
Cours de change : 1€ = 11.5 MAD
TAF :
- Calculer le fret Aérien
- Calculer le prix de cette importation selon : EXW, FCA, CPT, CIP, DAP et DDP
- Calculer le prix de revient HT de cette importation pour la société marocaine.
- Calculer le fret Aérien
Nombre de carton : 2700/30 = 90 cartons
le poids Réel : 10 x 90 = 900 Kg
Poids Théorique : 0.3 x 0.3 x 0.4 x 90 = 3.24 m3 soit 3.24/6 = 0.54 Tonnes ; soit 540 Kg
Poids Réel > Poids Théorique
Donc le Poids Taxable 900 Kg
Fret : 900 x 3 = 2 700 €
RPP : 1 000 x 2 = 2 000 € ; On applique la RPP ;
Donc le fret est 2 000 €
Ristourne : 2 000 x 3% = 60 €
Fret net Aérien = 2 000 – 60 = 1 940 €
- Calculer le prix de cette exportation selon : EXW, FCA, CPT, CIP, DAP et DDP
| Eléments | Calculs | €uro | MAD |
|---|---|---|---|
| - Prix des marchandises - Emballage | 1.5 x 90 | 5 400 135 | |
| EXW | 5 535 | ||
| -Chargement à l’usine -Pré-Acheminement -Dédouanement export | 56 170 80 | ||
| FCA | 5 841 | ||
| -Embarquement -Fret aérien | 75 1 940 | ||
| CPT | 7 856 | ||
| -Assurance | 0.7% de CIP + 10% | ||
| CIP | (7 856) ÷ (1-1+10%x0.7%)=7 916.96 | 7 916.96 | 91 045.04 |
| -Débarquement -Post acheminement -Honoraires transitaire | 890 1 900 2 800 | ||
| DAP | 96 635.04 | ||
| -Dette Douanière | Valeur Déclarer en Douane = 91045.04 + 890 = 91 935.04 Droit d’importation : 91 935.04 x 40% = 36 774.01 TVA : (91 935.04 + 36 774.01) x 20% = 25 741.81 Dette Douanière : 36 774.01 + 25 741.81 = 62 515.82 MAD | 62 515.82 | |
| DDP | 159 150.86 |
3- Calculer le prix de revient HT de cette importation pour la société marocaine.
Prix de revient HT (coût de revient) = DDP + Déchargement à l’usine – TVA sur douane
Prix de revient HT = 159 150.86 + 780 – 25 741.81 = 134 189.05 MAD
Prix de revient unitaire : 134189.05/2700 = 49.70 MAD
6 EFM 6 : EFM Souss-Massa, 2017
Régionale Souss Massa Draa (2016/2017)
Vous organisez une exportation depuis Casablanca vers la France (port de Marseille puis vers Paris) :
| - Poids net de la marchandise : 150 Tonnes - Emballages : 600 caisses en bois (Dimension : 1 x 0.6 x 0.5m) - coût d’une caisse : 150 DH : EXW - Poids de la caisse vide : 20 kg - Valeur marchandise : 3 650 000 DH EXW - Transport usine – port Casablanca : 2 500 DH FCA - Tarif maritime à l’unité payante (UP) : 360 DH - BAF : 2% - CAF : 1.5% - Ristourne sur Fret : 2% | - Frais de chargement à bord du bateau : 3 DH par tranche de 100 kg : FOB - Déchargement bateau : 4 DH les 100 kg DAP - Post Acheminement Marseille : 950 € : DAP - Assurance : 0.2% de la valeur CIF majoré de 10% (CIF) - Taux de TVA (en France) : 19.6% - Dédouanement import : 10.5% du CIF (DDP) - Pour les calculs ; prendre deux chiffres après la virgule sans arrondir. (1 € = 11.2 DH) |
TAF :
1) Calculer le coût global de cette exportation en faisant apparaitre les valeurs suivantes : FOB, CIF et DDP.
2) En Déduire le coût unitaire de chaque produit.
3) L’importateur français vend chaque article aux détaillants en appliquant un taux de marque HT de 40%
Les détaillants ajoutent 10% comme autre frais et appliquent un taux de marge sur coût de revient de 35%, plus une TVA de 19.6% au consommateur final.
- Calculer le prix payé par le consommateur final en France.
Afficher le corrigéMasquer le corrigé
Calculer le poids Réel et le fret maritime :
Poids Réel = Poids net de la marchandise + (Poids vide d’un carton x nombre de carton)
150 tonnes x 1000 = 150 000 kg
Poids Réel = 150 000 + (600 x 20) = 162 000 Kg soit 162 tonnes
Volume(PF) : 1 x 0.6 x 0.5 x 600 = 180 m3 soit 180 tonnes
On a Volume > Poids Réel, donc le poids taxable (UP) est 180.
Fret de Base : 360 x 180 = 64 800 DH
BAF : 64 800 x 2% = 1 296 DH
CAF : (64 800 + 1 296) x 1.5% = 991.44 DH
Fret total : 64 800 + 1 296 + 991.44 = 67 087.44 DH
Ristourne : 67 087.44 x 2% = 1 341.74 DH
Fret net à payer = 67 087.44 – 1 341.74 = 65 745.70 DH
1) Calculer le coût global de cette exportation en faisant apparaitre les valeurs suivantes :
- FOB, CIF et DDP.
| - Poids net de la marchandise : 150 Tonnes - Emballages : 600 caisses en bois (Dimension : 1 x 0.6 x 0.5m) - coût d’une caisse : 150 DH : EXW - Poids de la caisse vide : 20 kg - Valeur marchandise : 3 650 000 DH EXW - Transport usine – port Casablanca : 2 500 DH FCA - Tarif maritime à l’unité payante (UP) : 360 DH - BAF : 2% - CAF : 1.5% - Ristourne sur Fret : 2% | - Frais de chargement à bord du bateau : 3 DH par tranche de 100 kg : FOB - Déchargement bateau : 4 DH les 100 kg DAP - Post Acheminement Marseille : 950 € : DAP - Assurance : 0.2% de la valeur CIF majoré de 10% (CIF) - Taux de TVA (en France) : 19.6% - Dédouanement import : 10.5% du CIF (DDP) - Pour les calculs ; prendre deux chiffres après la virgule sans arrondir. (1 € = 11.2 DH) |
| Eléments | Calculs | Montant en DH | Montant en €uro |
|---|---|---|---|
| - Valeur Marchandise - Emballage | 600 x 150 | 3 650 000 90 000 | |
| EXW | 3 740 000 | ||
| - Pré acheminement - chargement à Bord du bateau | (162 000/100) x 3 | 2 500 4 860 | |
| FOB | 3 747 360 | ||
| - Fret maritime | 65 745.7 | ||
| CFR | 3 813 105.7 | ||
| - Assurance | 0.2% de la valeur CIF majoré de 10% | ||
| CIF | (3 813 105.7) ÷ (1-1+10%×0.2%)= | 3 821 513.02 | 341 206.51 |
| - Déchargement Bateau - Post Acheminement | (162 000/100) x 4 | 6 480 | 578.57 950 |
| DAP | 342 735.08 | ||
| - Dédouanement import | 341 206.51 x 10.5% = | 35 826.68 | |
| DDP | 378 561.76 |
2) En Déduire le coût unitaire de chaque produit.
Le coût unitaire = (378 561.76) ÷ (600)=630.93 €uro par caisse
3) L’importateur français vend chaque article aux détaillants en appliquant un taux de marque HT de 40%
Les détaillants ajoutent 10% comme autre frais et appliquent un taux de marge sur coût de revient de 35%, plus une TVA de 19.6% au consommateur final.
- Calculer le prix payé par le consommateur final en France.
- Prix de vente importateur = (CR HT) ÷ ((1-T°marque))=(630.93) ÷ ((1-40%))=1 051.55 €uro
- Cout de revient Détaillant = coût d’achat + Autre frais = 1051.55 + 1051.55 x 10% = 1 156.70 €uro
- Prix de vente (HT) Détaillant = Coût de revient x (1 + T° marge) = 1 156.7 x (1 + 35%) = 1 561.54 €uro
- Donc prix de vente TTC (prix payé par le consommateur final) = prix de vente HT x (1+T° TVA)
1 561.54 × 1+19.6%=1867.60 €uro
7 EFM 7 : EFM régional Rabat-Salé-Kénitra, décembre 2023
Partie Théorique 15pts :
Question 1 : Expliquer les missions de l’OMC
Question 2 : Citer trois avantages et trois inconvénients de l’utilisation du conteneur.
Question 3 : Quelles sont les précautions à prendre dans le choix emballages ?
Question 4 : Expliquer la différence entre l’ASMEX et SMAEX.
Partie Pratique 25 pts :
La société SIMTAX fabrique et commercialise des articles électroménagers, son directeur des Ressources Humaines, vous propose un poste parmi équipes, or, elle doit vous tester pour évaluer vos compétences.
Exercice 1 :
Pour l’expédition d’une commande composée de 500 cartons par voie aérien, vous avez les informations suivantes :
- Poids brute d’un carton : 25 Kg
- Dimension d’un carton : 40 cm x 50cm x 50cm ;
- Cotation du fret aérien :
- [0 – 5 000 Kg [ : 5 euro le kg ;
- [5 000 – 10 000 Kg [ : 4.5 euro le kg ;
- [10 000 – 15 000 Kg [ : 4 euro le kg ;
- [15 000 – 18 000 Kg [ : 3.5 euro le kg ;
- Taxe fuel : 0.01 euro le kg réel
- Taxe LTA : 26.7 euro.
1) calculer la valeur du fret aérien
Exercice 2 :
La société SIMTAX a importé une matière première d’une entreprise installée en Allemagne. Les données relatives à cette importation sont données comme suit :
| Poids de la matière première : 2 600 Kg Valeur FCA de la matière première : 10 000 €uro Embarquement : 100 €uro Transport Aérien : 1 200 €uro Assurance : 400 €uro Aconage : 250 MAD la tonne Transport de l’aéroport MED V vers SIMTAX : 4 000 MAD TTC | Droit importation : 10% Taxe parafiscale : 2.5% TVA/import : 20% TVA/transport national : 14% Taux de change : 1 €uro = 11 MAD |
1) Selon les termes du contrat, le paiement sera réalisé par un crédit documentaire, on vous demande de clarifier le crédit documentaire irrévocable et confirmé :
2) Déterminer en MAD la valeur déclarée en douane.
3) calculer le montant des droits de douane exigibles.
4) calculer le coût de revient de cette importation :
Exercice 3 :
La société SIMTAX a reçu une commande d’un client américain DIXJHON concernant l’exportation de 8 400 articles vers le post de New York.
| Le prix unitaire de chaque article : 120 USD L’emballage : 1 120 caisses en bois massif au prix unitaire de 30 USD ; Chargement dans la société SIMTAX 900 USD ; Déchargement au port : 1 200 USD Pré acheminement : 1 700 USD de SIMTAX vers le port de Tanger Med ; Mise à FOB sur un navire USFRET ; 2 500 USD | Dédouanement export : 175 USD Fret maritime : 6 500 USD BAF : 1.5% CAF : 0.5% Ristourne : 2% Assurance 0.6% de la valeur CIF plus 10% du CIF ; |
1) Calculer la valeur de l’incoterm CIF en passant par EXW et FOB.
Afficher le corrigéMasquer le corrigé
Partie Théorique :
Question 1 : Expliquer les missions de l’OMC : l’Organisation mondiale du Commerce
- Gérer les accords commerciaux entre divers États.
- Servir d’espace pour les négociations commerciales.
- Réguler les différends et les litiges entre États.
- Analyse des politiques commerciales nationales.
Question 2 : Citer trois avantages et trois inconvénients de l’utilisation du conteneur.
| Avantages | Inconvénients |
| Sécurité de la marchandise. Protection contre le vol, les chocs et l’environnement. Economies sur l’emballage et l’assurance Rapidité de manutention et de transport Suppression des ruptures de charge par l’inter modalité. | Investissement élevés. Normalisation encore insuffisante Empotage et chargement mal effectués par manque de savoir-faire. Déséquilibre du flux des marchandises entraînant le transport de conteneurs vides |
Question 3 : Quelles sont les précautions à prendre dans le choix emballages ?
- Bien définir l'emballage requis
- S’appuyer sur le classement de différentes catégories d'emballage
- Faire tester les emballages.
Question 4 : Expliquer la différence entre l’ASMEX et SMAEX.
1-ASMEX ( Assurance marocaine des exportateurs). Elle a pour objet la promotion des entreprises exportatrices par l’organisation des stands. —l’organisation d’enquête et collecte les renseignements outil le nombre association.
Les missions : - Promouvoir la fonction et le rôle des exportateurs marocains. - Défendre les intérêts des exportateurs.
2-SMAEX (société marocains d’assurance à l’exportation) : c’est une organisation principale de la sécurité du marché à l’exportation , il a pour objectifs : d’assurer les Entreprises Marocaines contre les risques liée au transport international et de risque de crédit, il est également une source d’information sur les entreprises exportatrice .
Partie Pratique :
La société SIMTAX fabrique et commercialise des articles électroménagers, son directeur des Ressources Humaines, vous propose un poste parmi équipes, or, elle doit vous tester pour évaluer vos compétences.
Exercice 1 :
Pour l’expédition d’une commande composée de 500 cartons par voie aérien, vous avez les informations suivantes :
- Poids brute d’un carton : 25 Kg
- Dimension d’un carton : 40 cm x 50cm x 50cm ;
- Cotation du fret aérien :
- [0 – 5 000 Kg [ : 5 euro le kg ;
- [5 000 – 10 000 Kg [ : 4.5 euro le kg ;
- [10 000 – 15 000 Kg [ : 4 euro le kg ;
- [15 000 – 18 000 Kg [ : 3.5 euro le kg ;
- Taxe fuel : 0.01 euro le kg réel
- Taxe LTA : 26.7 euro.
1) calculer la valeur du fret aérien
Poids Réel = 500 x 25 = 12 500 Kg
Volume = 0.4 x 0.5 x 0.5 x 500 = 50 m3 soit 50/6 = 8.33 tonnes soit 8330 Kg
Donc Poids taxable est 12 500 Kg
Fret : 12 500 x 4 = 50 000 euro
RPP = 15000 x 3.5 = 52 500 euro, On n’applique pas la RPP, donc le fret est 50 000 €uro
Fret Total = 50 000 + (0.01 x 12 500) + 26.7 = 50 151.70 Euro
Exercice 2 :
La société SIMTAX a importé une matière première d’une entreprise installée en Allemagne. Les données relatives à cette importation sont données comme suit :
| Poids de la matière première : 2 600 Kg/1000 = 2.6 tonnes Valeur FCA de la matière première : 10 000 €uro Embarquement : 100 €uro Transport Aérien : 1 200 €uro Assurance : 400 €uro Aconage : 250 MAD la tonne Transport de l’aéroport MED V vers SIMTAX : 4 000 MAD TTC | Droit importation : 10% Taxe parafiscale : 2.5% TVA/import : 20% TVA/transport national : 14% Taux de change : 1 €uro = 11 MAD |
1) Selon les termes du contrat, le paiement sera réalisé par un crédit documentaire, on vous demande de clarifier le crédit documentaire irrévocable et confirmé :
Le Crédit documentaire irrévocable et confirmé : Lorsque le vendeur a des doutes sur la situation financière de la banque émettrice ou sur la crédibilité du pays de résidence de l’acheteur, il essaiera de conforter sa position en demandant une sécurité supplémentaire.
2) Déterminer en MAD la valeur déclarée en douane.
Valeur Déclarée en douane = CIP + aconage
CIP = 10 000 + 100 + 1200 + 400 = 11 700 €uro x 11 = 128 700 MAD
Valeur déclarée en douane = 128 700 + (250 x 2.6) = 129 350 MAD
3) calculer le montant des droits de douane exigibles.
Droit import : 129 350 x 10% = 12 935 MAD
Taxe parafiscale = 129 350 x 2.5% = 3 233.75 MAD
TVA = (129350 + 12 935 + 3 233.75) x 20% = 29 103.75 MAD
Droits de douane exigibles : 12 935 + 3 233.75 + 29 103.75 = 45 272.50 MAD
4) calculer le coût de revient de cette importation :
Coût de revient = DDP – TVA sur Douane – TVA sur post acheminement.
DDP = CIP + aconage + post acheminement + droits et taxes
DDP = 128 700 + (250 x 2.6) + 4 000 + 45 272.50 = 178 622.50 MAD
Post acheminement HT = 4000 / (1+14%) = 3 508.77 MAD
TVA post acheminement = 14% x 3508.77 = 491.23 MAD
Coût de revient = 178 622.50 – 29 103.75 – 491.33 = 149 027.42 MAD
Exercice 3 :
La société SIMTAX a reçu une commande d’un client américain DIXJHON concernant l’exportation de 8 400 articles vers le post de New York.
| Le prix unitaire de chaque article : 120 USD L’emballage : 1 120 caisses en bois massif au prix unitaire de 30 USD ; Chargement dans la société SIMTAX 900 USD ; Déchargement au port : 1 200 USD Pré acheminement : 1 700 USD de SIMTAX vers le port de Tanger Med ; Mise à FOB sur un navire USFRET ; 2 500 USD | Dédouanement export : 175 USD Fret maritime : 6 500 USD BAF : 1.5% CAF : 0.5% Ristourne : 2% Assurance 0.6% de la valeur CIF plus 10% du CIF ; |
1) Calculer la valeur de l’incoterm CIF en passant par EXW et FOB.
| Eléments | Calculs | Montant USD |
|---|---|---|
| -Prix marchandises -emballage | 120 x 8 400 1 120 x 30 | 1 008 000 33 600 |
| EXW | 1 041 600 | |
| -chargement sté SIMTAX -Pré acheminement -Dédouane export -Déchargement au port -Mise à FOB | 900 1 700 175 1 200 2 500 | |
| FOB | 1 048 075 | |
| -Fret maritime | Fret de base : 6 500 BAF : 6 500 x 1.5% = 97.5 CAF : (6500 + 97.5) x 0.5% = 32.98 Fret total = 6 500 + 97.5 + 32.98 = 6 630.48 Ristourne = 6 630.48 x 2% = 132.61 Fret net = 6 630.48 – 132.61 = 6 497.87 | 6 497.87 |
| CFR | 1 054 572.87 | |
| Assurance | 0.6% de la valeur CIF plus 10% du CIF | |
| CIF | (1 054 572.87) ÷ (1-1+10%×0.6%)= | 1 061 579.29 |
8 EFM 8 : EFM régional Souss-Massa, décembre 2023 (variante 2)
Partie Théorique : 12 pts
1. Définitions :
- Expédition FCL/FCL
- Régime de douane suspensif
- Le rôle de SMAEX
2. Définir BIRD et FMI
3. Remplissez les Annexes 1 et 2.
Partie Pratique : 28 pts
Vous êtes au service Gestion Export de la société TEGU. Vous devez aider le responsable du service à réaliser les travaux nécessaires en utilisant les documents ci-dessous.
Exercice 1 :14pts
- Objet
| Une Livraison CIP Casablanca en provenance l’Italie. Poids net de la marchandise : 265 Kg. Le prix de vente globale de la marchandise : 186 500€ |
- Détails des coûts logistiques
| Taxe LTA : 30.50 € Taxe Fuel (aérien) : 0.1€ le Kg Taxable Assurance transport : 0.35% CIP majoré de 10% (Pour le taux prendre tous les chiffres après la virgule) Emballage export : 560 € Poids de l’emballage : 25 Kg Volume : 2.5 x 2m x 1.32m Pré acheminement (usine vers l’aéroport) : 1 280 € Douane export : 350 € |
- Cotation du fret Aérien :
| Minimum de taxation : 30€ Moins de 50 Kg : 5 € le Kg [50 à 300 Kg [ : 4.2 € le Kg [300 à 600 Kg [ : 3.9 € le Kg [600 à 900 Kg [ : 3.6 € le Kg [900 à 1 200 Kg [ : 3.2 € le Kg [1 200 à 1500 Kg [ : 2.8 € le Kg [1 500 à 1 800 Kg [ : 2.5 € le Kg Plus de 1 800 Kg : 2.3 € le Kg |
- Calculer le volume, le poids fictif et poids taxable. (2pt)
- Calculer le fret aérien. (2pts)
- Calculer le prix EXW, FCA, CPT et CIP Casablanca (10pts)
Exercice 2 : 9pts
Pour une autre importation, on a :
| CIF port Tanger Med : 1 115 000 € Aconage : 1 200 MAD Déchargement à l’usine de TEGU : 9 000 MAD Droits de douane import : 12.5% Taxe parafiscale : 0.25% Post-acheminement Hors Taxes : 14 000 MAD (TVA 14%) TVA : 20% Cotation : 1 Euro = 11.3 Dh |
1) Calculer en MAD la dette douanière. (3pt)
2) Calculer le coût DDP TEGU. (3pt)
3) Déduire le coût de revient. (3pt)
Exercice 3 :
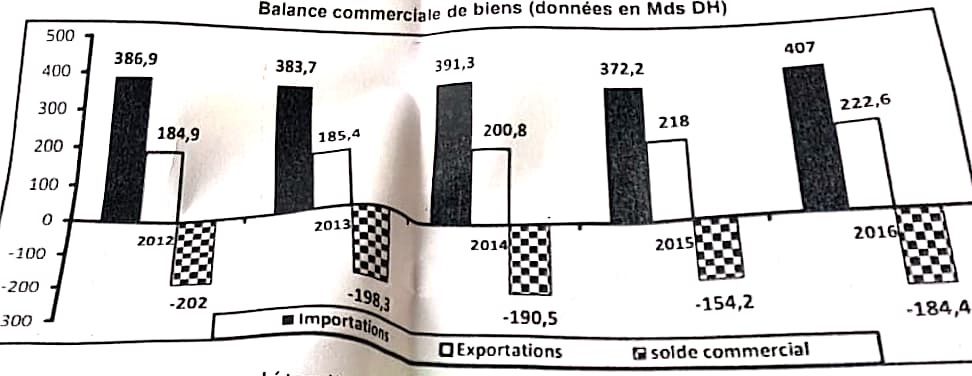
TAF : Compléter l’Annexe 3.
| Formule | Calculs | Résultats | |
| Variation % de solde commercial 2016/2015 | |||
| Taux de couverture 2015 |
Partie Pratique : 28 pts
Afficher le corrigéMasquer le corrigé
Vous êtes au service Gestion Export de la société TEGU. Vous devez aider le responsable du service à réaliser les travaux nécessaires en utilisant les documents ci-dessous.
Exercice 1 :14pts
- Objet
| Une Livraison CIP Casablanca en provenance l’Italie. Poids net de la marchandise : 265 Kg. Le prix de vente globale de la marchandise : 186 500€ |
- Détails des coûts logistiques
| Taxe LTA : 30.50 € Taxe Fuel (aérien) : 0.1€ le Kg Taxable Assurance transport : 0.35% CIP majoré de 10% (Pour le taux prendre tous les chiffres après la virgule) Emballage export : 560 € Poids de l’emballage : 25 Kg Volume : 2.5 x 2m x 1.32m Pré-acheminement (usine vers l’aéroport) : 1 280 € Douane export : 350 € |
- Cotation du fret Aérien :
| Minimum de taxation : 30€ Moins de 50 Kg : 5 € le Kg [50 à 300 Kg [ : 4.2 € le Kg [300 à 600 Kg [ : 3.9 € le Kg [600 à 900 Kg [ : 3.6 € le Kg [900 à 1 200 Kg [ : 3.2 € le Kg [1 200 à 1500 Kg [ : 2.8 € le Kg [1 500 à 1 800 Kg [ : 2.5 € le Kg Plus de 1 800 Kg : 2.3 € le Kg |
1) Calculer le volume, le poids fictif et poids taxable. (2pt)
Pois Réel : 265 + 25 = 290 Kg
Volume : 2.5 x 2 x 1.32 = 6.6 m3
Poids fictif = (6.6) ÷ (6) = 1.1 t soit 1 100 Kg
Donc Poids Taxable: 1 100 Kg
2) Calculer le fret aérien. (2pts)
Fret : 1 100 x 3.2 = 3 520 €
On calcule le RPP : 1 200 x 2.8 = 3 360 €, On applique le RPP.
Donc le Fret Aérien : 3 360 €
3) Calculer le prix EXW, FCA, CPT et CIP Casablanca (10pts)
| Les Eléments | Calculs | Montant en Euro |
|---|---|---|
| -Prix M/ses -Emballage | 186 500 560 | |
| EXW | 187 060 | |
| - Pré-acheminement -Douane Export | 1 280 350 | |
| FCA | 188 690 | |
| -Fret Aérien - Taxe LTA - Taxe Fuel | 0.1 x 1 100 = 110 € | 3 360 30.50 110 |
| CPT | 192 190.5 | |
| -Assurance | 0.35% du CIP + 10% | |
| CIP | CIP : (192 190.5) ÷ (1-1+10%×0.35%) | 192 933.29 |
Exercice 2 : 9pts
Pour une autre importation, on a :
| CIF port Tanger Med : 1 115 000 € Aconage : 1 200 MAD Déchargement à l’usine de TEGU : 9 000 MAD Droits de douane import : 12.5% Taxe parafiscale : 0.25% Post-acheminement Hors Taxes : 14 000 MAD (TVA 14%) TVA : 20% Cotation : 1 Euro = 11.3 Dh |
1) Calculer en MAD la dette douanière. (3pt)
CIF : 1 115 000 € × 11.3 = 12 599 500 MAD
Valeur Déclarer : CIF + Aconage = 12 599 500 + 1 200 = 12 600 700 MAD
Droit d’import : 12 600 700×12.5% = 1 575 087.5 MAD
Taxe parafiscale : 12 600 700×0.25% = 31 501.75 MAD
TVA : 12 600 700 + 1 575 087,5+31501.75×20% = 2 841 457.85 MAD
La dette Douanière :1 575 087.5+31 501.75+2 841 457.85= 4 448 047.1 MAD
2) Calculer le coût DDP TEGU. (3pt)
| CIF | 12 599 500 | |
| -Aconage -Post acheminement -TVA sur Post Acheminement -Dette Douanière | 14 000 x 14% | 1 200 14 000 1 960 4 448 0447.1 |
| DDP | 17 064 707.1 |
3) Déduire le coût de revient. (3pt)
CR = DDP + déchargement à l’usine – TVA sur Post Acheminement – TVA sur Douane
Le coût de revient : 17 064 707.1+ 9 000 – 1 960 – 2 841 457.85
Le coût de revient : 14 230 289.25 DH
Exercice 3 :
TAF : Compléter l’Annexe 3.
| Formule | Calculs | Résultats | |
| Variation % de solde commercial 2016/2015 | (SC2016-SC2015) ÷ (SC2015)×100 | (-184.4-(-154.2)) ÷ (-(154.2))×100 | 19.58% |
| Taux de couverture 2015 | (Export 2015) ÷ (import 2015)×100 | (218) ÷ (372.2)×100 | 58.57% |
9 EFM 9 : EFM régional Souss-Massa, décembre 2023 (variante 1)
Partie Théorique : 10 pts
1. Définitions :
- Expédition LCL/FCL
- Régime de douane économique
2. Définir l’OMC et Union Européen.
3. Remplissez les Annexes 1 et 2.
Partie Pratique : 30 pts
Exercice 1 :
La Sté X localisée à CASABLANCA commercialise des produits alimentaires notamment les légumes à l’étranger. Cette Sté a été contacté par un client Américaine pour une commande de 12 100 unités
Ces légumes sont conditionnés dans des caisses, dont chaque caisse peut contenir 50 Unités. Ces caisses seront disposées sur des palettes.
Informations :
- Poids unitaire de chaque Unités est de 110 g ;
- Poids de chaque caisse vide est de 10 Kg ;
- Poids de chaque palette vide est de 25 kg ;
- Dimension de chaque caisse : 70 x 50 x 40 cm ;
- Dimension de chaque palette : 1.2 x 0.8 w 0.15m. la hauteur maximale de la palette ne doit pas dépasser 1.65m.
TAF :
1. Calculez le nombre de caisse par palette.
2. Déterminez le poids brut total et le volume d’une palette.
3. Déduisez le poids et le volume total de l’expédition.
Exercice 2 :
L’entreprise M souhaite que le devis soit établi sur la base de plusieurs règles incoterms 2020 de la CCI de façon à lui permettre de faire le choix du terme de vente. (1 USD = 7.4 MAD)
On vous demande communique les informations suivantes :
| Le cout de revient de la marchandise est 6 655 MAD Marge bénéficiaire du vendeur : 20% du cout de revient Palettisation : 675 MAD Chargement à l’usine : 750 MAD Depuis l’usine au port commercial CASA : 650 MAD par tonne Transit : 4 500 MAD Formalité douanière export : 800 MAD Mise à quai au port commercial d’Agadir : 200 MAD | Marquage : 6 050 MAD Passage portuaire : 430 MAD Mise à Bord : 240 MAD Fret : 500 CAD l’UP BAF : 2% CAF : 2.5% Assurance : 2% du CIF +10% Mise à quai au port de Québec : 45 CAD Change : 1 CAD = 7.70 MAD |
TAF :
1. Calculez le fret maritime.
Sachant que :
- Le poids total de cette expédition : 4441.5 Kg
- Volume total de cette expédition est : 42.768 m3
2. Calculer le prix d’expédition selon l’incoterm EXW, FOB, CFR, CIF et DPU.
Exercice 3 :
L’entreprise M a négociée l’importation selon l’incoterm CIF selon les conditions suivantes :
- Valeur CIF : 36 000 MAD
- Droit de douane : 4.5%
- TVA : 20%
- Aconage : 145 MAD
- Taxe parafiscale : 0.25%
- L’importateur a eu un retard de 25 jours
NB : le taux de majoration de retard est 8%
TAF :
1. Calculez le montant des droits et taxes) payer.
2. calculer la dette due à la douane marocaine.
3. le mode de paiement de cette importation est la remise documentaire citer deux avantages et deux inconvénients.
Exercice 4 :
Maroc, évolution du commerce extérieur en 2022
Echanges commerciaux en biens (en millions de DH)
| Eléments | Janvier 2021 | Janvier 2022 | Variation en % en Janvier 2022/ Janvier 2021 |
| Exportation X | 24 916 | ? | |
| Importation M | 36 480 | 50 905 | |
| Solde Commercial | - 11 564 | - 20 260 | 75.2 |
TAF : Compléter l’Annexe 3.
| Formule | Calculs | Résultats | |
| Taux de couverture 2021 | |||
| Exportation Janvier 2022 |
Partie Pratique : 30 pts
Exercice 1 :
Afficher le corrigéMasquer le corrigé
La Sté X localisée à CASABLANCA commercialise des produits alimentaires notamment les légumes à l’étranger. Cette Sté a été contacté par un client Américaine pour une commande de 12 100 unités
Ces légumes sont conditionnés dans des caisses, dont chaque caisse peut contenir 50 Unités. Ces caisses seront disposées sur des palettes.
Informations :
- Poids unitaire de chaque Unités est de 110 g ; 0.11 kg
- Poids de chaque caisse vide est de 10 Kg ;
- Poids de chaque palette vide est de 25 kg ;
- Dimension de chaque caisse : 70 x 50 x 40 cm ; 0.7 x 0.5 x 0.4 m
- Dimension de chaque palette : 1.2 x 0.8 x 0.15m. la hauteur maximale de la palette ne doit pas dépasser 1.65m.
TAF :
1. Calculez le nombre de caisse par palette.
| 1.2/0.7 = 1 0.8/0.5 = 1 (1.65-0.15)/0.4 = 3 | 1.2/0.7 = 1 0.8/0.4 = 2 (1.5)/0.5 = 3 | 1.2/0.5 = 2 0.8/0.7 = 1 1.5/0.4 = 3 | 1.2/0.5 = 2 0.8/0.4 = 2 1.5/0.7 = 2 | 1.2/0.4 = 3 0.8/0.5 = 1 1.5/0.7 = 2 | 1.2/0.4 = 3 0.8/0.7 = 1 1.5/0.5 = 3 |
| 1 x 1 x 3 = 3 | 2 x 1 x 3 = 6 | 2 x 1 x 3 = 6 | 2 x 2 x 2 = 8 | 3 x 1 x 2 = 6 | 3 x 1 x 3 = 9 |
Donc nombre de caisses par palette : 9 caisses
2. Déterminez le poids brut total et le volume d’une palette.
Poids brute total = (0.11 x 50 x 9) + (9 x 10) + 25 = 49.5 + 90 + 25 = 164.5 Kg
Volume = 1.2 x 0.8 x 1.65 = 1,584 m3
3. Déduisez le poids et le volume total de l’expédition.
Nombre de caisse = 12 100/50 = 242 caisses
Nombre de palette : 242/9 = 26.88 soit 27 palettes
Poids Total: 27 x 164.5 = 4 441.5 Kg
Volume Total = 27 x 1,584 = 42,768 m3
Exercice 2 :
L’entreprise M souhaite que le devis soit établi sur la base de plusieurs règles incoterms 2020 de la CCI de façon à lui permettre de faire le choix du terme de vente. (1 USD = 7.4 MAD)
On vous demande communique les informations suivantes :
| Le cout de revient de la marchandise est 6 655 MAD EXW Marge bénéficiaire du vendeur : 20% du cout de revient EXW Palettisation : 675 MAD EXW Chargement à l’usine : 750 MAD FCA Depuis l’usine au port commercial CASA : 650 MAD par tonne FCA Transit : 4 500 MAD FCA Formalité douanière export : 800 MAD FCA Mise à quai au port commercial d’Agadir : 200 MAD FAS | Marquage : 6 050 MAD EXW Passage portuaire : 430 MAD FAS Mise à Bord : 240 MAD FOB Fret : 500 CAD l’UP BAF : 2% CAF : 2.5% Assurance : 2% du CIF +10% Mise à quai au port de Québec : 45 CAD Change : 1 CAD = 7.70 MAD |
1. Calculez le fret maritime.
Sachant que :
- Le poids total de cette expédition : 4441.5 Kg
- Volume total de cette expédition est : 42.768 m3
Poids Réel = 4.4415 tonnes
Volume : 42.768m3 soit 42.768 tonnes
Donc UP = 42.768
Fret de base = 500 x 42.768 = 21 384 CAD
BAF : 21 384 x 2% = 427.68 CAD
CAF : (21 384 + 427.68) x 2.5% = 545.29 CAD
Fret Total = 21 384 + 427.68 + 545.29 = 22 356.97 CAD soit 172 148.67 MAD
2. Calculer le prix d’expédition selon l’incoterm EXW, FOB, CFR, CIF et DPU.
| Eléments | Calculs | Montant MAD | Montant CAD |
|---|---|---|---|
| -cout de revient -Marge -palettisation -Marquage | 6 655 x 20% | 6 655 1 331 675 6 050 | |
| EXW | 14 711 | ||
| -Chargement -Pré acheminement -Transit -Douane export -Mise à quai au port Casa -passage portuaire -Mise à bord | 650 x 4,4415 | 750 2 886.97 4 500 800 200 430 240 | |
| FOB | 24 517.97 | ||
| -Fret maritime | 172 148.67 | 22 356.97 | |
| CFR | 196 666.64 | ||
| Assurance | 2% du CIF +10% | ||
| CIF | (196 666.64) ÷ (1-1+10%×2%) | 201 090.63 | 26 115.66 |
| -Mise à quai au port de Québec | 45 | ||
| DPU | 26 160.66 |
Exercice 3 :
L’entreprise M a négociée l’importation selon l’incoterm CIF selon les conditions suivantes :
- Valeur CIF : 36 000 MAD
- Droit de douane : 4.5%
- TVA : 20%
- Aconage : 145 MAD
- Taxe parafiscale : 0.25%
- L’importateur a eu un retard de 25 jours
NB : le taux de majoration de retard est 8%
TAF :
1. Calculez-le montant des droits et taxes à payer.
Valeur en douane = 36 000 + 145 = 36 145 MAD
Droit de douane = 36 145 x 4.5% = 1 626.52 MAD
Taxe parafiscale = 36 145 x 0.25% = 90.36 MAD
TVA = (36145+1626.52+90.36) x 20% = 7 572.37 MAD
Les droits et taxes = 1 626.52 + 90.36 + 7 572.37 = 9 289.25 MAD
2. calculer la dette due à la douane marocaine.
Intérêt de retard =
(9 289.25×8×(25-2j)) ÷ (36000)=47.48 MAD
Donc la dette due à la douane = 9 289.25 + 47.48 = 9 336.73 MAD
3. le mode de paiement de cette importation est la remise documentaire citer deux avantages et deux inconvénients.
| avantages | inconvénients |
|---|---|
| Facilité de mise en œuvre par l’acheteur Facilité d’utilisation par le vendeur Le coût est faible Les banques ne contrôlent pas les documents comme pour un crédit documentaire | Délivrance des documents à l’acheteur sans paiement ou sans acceptation de traite. Refus de l’acheteur de prendre possession des documents et des marchandises. Dans ce cas le vendeur n’est pas payé et se trouve avec du matériel lui appartenant dans le pays de l’acheteur. Non transfert du paiement vers le vendeur. |
Exercice 4 :
Maroc, évolution du commerce extérieur en 2022
Echanges commerciaux en biens (en millions de DH)
| Eléments | Janvier 2021 | Janvier 2022 | Variation en % en Janvier 2022/ Janvier 2021 |
| Exportation X | 24 916 | ? | |
| Importation M | 36 480 | 50 905 | |
| Solde Commercial | - 11 564 | - 20 260 | 75.2 |
TAF : Compléter l’Annexe 3.
| Formule | Calculs | Résultats | |
| Taux de couverture 2021 | (Exportation) ÷ (Importation)×100 | (24 916) ÷ (36 480)×100 | 68.30% |
| Exportation Janvier 2022 | Solde Commercial + Importation | - 20 260 + 50 905 | 30 645 |
10 EFM 10 : EFM régional Marrakech-Safi, décembre 2023
PARTIE THEORIQUE : (20 points)
I. QUESTIONS A CHOIX UNIQUE (une seule réponse par question) (10 points)
Question 1 : Qu'est-ce que I'OMC ?
a) Organisation mondiale de la coopération.
b) Organisation mondiale de la communication.
c) Organisation mondiale du commerce.
Question 2 : Ne fait pas partie des rôles de BAM
a) S’assure de bon fonctionnement du système bancaire et veille à l’application des dispositions législative et réglementaires relatives à l'exercice et au contrôle de l'activité des établissements de crédit et organismes assimilés.
b) La mise en place de barrières douanières pour protéger les industries nationales.
c) Veille au bon fonctionnement du marché monétaire et assure son contrôle.
Question 3 :Qu'est-ce que le libre-échange ?
a) La suppression des barrières réglementaires entre les pays pour encourager le commerce international.
b) La mise en place de barrières douanières pour protéger les industries nationales.
c) La promotion du nationalisme économique.
Question 4 : Qu'est-ce que le FCL/LCL ?
a) L'acheteur attend des livraisons d'origines diverses. Il demande à ses fournisseurs de les livrer au même centre de groupage portuaire outre-mer.
b) Le vendeur a plusieurs lots pour une même destination. Il les empote et envoie le conteneur au port de chargement.
c) Le vendeur est obligé d'expédier la marchandise même si le conteneur n'est pas complétement rempli.
Question 5 : Au transport aérien. La tarification générale est 1 Tonne est équivalent à...?
a) 1 m3
b) 6 m3
c) 3 m3
Question 6 : Qu'est-ce qu'un certificat de pays d'origine ?
a) Un document technique attestant de la conformité des marchandises au regard de la législation du pays de destination.
b) Un document qui atteste la qualité d'un produit.
c) Un document qui atteste le pays où le produit a été fabriqué.
Question 7 : Qu'est-ce qu'une licence d'importation ou agrément d’importation ?
a) Une autorisation délivrée par le gouvernement pour importer des biens déjà produits localement.
b) Une autorisation délivrée par le gouvernement pour importer des biens à un tarif préférentiel.
c) Une autorisation délivrée par le gouvernement pour importer des biens soumis à des quotas d'importation ou restriction d'importation.
Question 8 : Selon I'incoterm CIF :
a) Le vendeur est responsable de la livraison de la marchandise à bord du navire, il prend en charge le fret
b) Le vendeur est responsable du transport et l'assurance de la marchandise jusqu'au port de destination, il assume donc tous les risques et coûts liés au transport des marchandises.
c) Le vendeur est responsable de tous les coûts concernant la livraison de la marchandise jusqu'aux locaux de l'acheteur.
Question 9 : En paiement international, un risque de change est...
a) L'incapacité de l'acheteur de payer pour des raisons financières. Ou refus de paiement des marchandises reçues.
b) Risque que subit une entreprise exportatrice ou importatrice du fait de la variation du cours de la monnaie utilisé pour la transaction, par rapport à une autre monnaie dite de « référence ».
c)Risque que subissent les marchandises transportées à l'international (bris, perte, vol, vandalisme, accident, saisie...)
Question 10 : Qu'est-ce qu'une remise documentaire ?
a) La mise en place d'un crédit bancaire pour payer un fournisseur étranger.
b) Est une avance pour paiement de facture à l'international.
c) Est une opération par laquelle un exportateur mandate sa banque de recueillir une somme duc ou l'acceptation d'un effet de commerce par un acheteur contre remise de documents.
II. Questions : (10 points)
1. Quel est le rôle de l'OMC ? (2 points)
2. Le FMI et la BIRD ont-ils les mêmes missions ? Justifier (2 points)
3. Préciser le champ d'application juridique de la convention de vienne. (2 points)
4. Expliquer le régime douanier « L'admission temporaire (importation temporaire) ». (2 points)
5. Quelle différence faites-vous entre crédit documentaire confirmé et non confirmé ? (2 points)
PARTIE PRATIQUE :(20 points)
AGRIMED est une société spécialisée dans la fabrication des différentes variétés d'olives destinées à I ‘exportation.
I- Les informations suivantes sont relatives à une expédition vers le Nigéria, composée de 4 800 boites en cartons contenant chacune 20 produits variés de AGRIMED.
| PALLETISATON ET CONTENEURISATION Les dimensions d'une boite : 50 cm x 20cm x 10 cm La palette mesure : 120 cm x 100 cm x 15cm La hauteur maximale d'une palette est de 115 cm Les boites peuvent être gerbées et couchées sur les palettes Un conteneur de (5,9m x 2,4m x 2,35m) peut loger 20 palettes gerbées |
TRAVAIL A FAIRE :
1) Déterminer le nombre de palettes nécessaires pour cette expédition.(3 points)
2) Préciser le nombre de conteneurs nécessaires pour cette expédition. (2 points)
II- Voici les éléments d'une autre expédition vers le Cameroun. Il s'agit de 800 boites en cartons comprenant divers produits d'AGRIMED à acheminer par camion vers le port de Tanger Med puis par navire jusqu'au port de Douala au Cameroun.
| MARCHANDISES | |
|---|---|
| Prix d’une boite : 1 500 MAD Chaque palette contient 40 boites en carton de produis AGRIMED. Le volume d'une palette chargée : 1.38 m3 Poids brut d'une palette chargé : 1 200 Kg | |
| AUTRE INFORMATIONS | |
| Dédouanement export : 2 300 MAD Chargement au camion : 1 000 MAD Camion jusqu'au port : 5 200 MAD Fret : 3 000 MAD l’unité payante BAF : 3%, CAF : (– 1%) Forfait transitaire : 13 000 MAD Assurance : 0,5%CIF +10%(prendre tous les chiffres après la virgule) | Frais de déchargement du bateau : 500 USD Chargement à bord du navire : 9 000 MAD Chargement au camion 5 USD par palette Post acheminement 900 USD TTC. Droit d'importation TTC : 16 500 USD NB : prendre deux chiffres après la virgule Taux de change : 1 USD = 9.95 MAD |
3) Calculer le fret de cette marchandise ;(3 points)
4) Calculer en MAD les incoterms suivants : FCA ; CIF ; DDP : (8pts)
III-
La société a réalisé une importation concernant des produis qui servent d’emballage de conserve en provenance de le France dont les informations sont présenter ci-dessus :
- Valeur CFR CASA : 950 000 MAD
- Assurance : 9 200 MAD
- Aconage : 3 500 MAD
- Dédouanement import : 15%
- TVA/20%
- Taxe parafiscale : 0.25%
5) Calculer la dette douanière totale. (4 points
Afficher le corrigéMasquer le corrigé
PARTIE PRATIQUE :(20 points)
AGRIMED est une société spécialisée dans la fabrication des différentes variétés d'olives destinées à I ‘exportation.
I-
Les informations suivantes sont relatives à une expédition vers le Nigéria, composée de 4 800 boites en cartons contenant chacune 20 produits variés de AGRIMED.
| PALLETISATON ET CONTENEURISATION Les dimensions d'une boite en carton : 50 cm x 20 cm x 10 cm : 0.5m x 0.2 x 0.1 m La palette mesure : 120 cm x 100 cm x 15cm : 1.2 m x 0.1 x 0.15 m La hauteur maximale d'une palette est de 115 cm : 1.15m -0.15 =1m Les boites peuvent être gerbées et couchées sur les palettes Un conteneur de (5,9m x 2,4m x 2,35m) peut loger 20 palettes gerbées |
TRAVAIL A FAIRE :
1) Déterminer le nombre de palettes nécessaires pour cette expédition. (3 points)
| 1.2/0.5 = 2 1/0.2 = 4 (115-15)/0.1 = 10 | 1.2/0.2 = 6 1/0.5 = 2 1/0.1 = 10 | 1.2/0.1 = 12 1/0.5 = 2 1/0.2 = 5 |
| 2 x 4 x 10 = 80 | 6 x 2 x 10 = 120 | 12 x 2 x 5 = 120 |
Donc nombre de boites en cartons par palette : 120 boites en cartons
Nombre de palette = 4800/120 = 40 palettes
2) Préciser le nombre de conteneurs nécessaires pour cette expédition. (2 points)
Nombre de palette par conteneur : 20 palettes
Nombre de conteneur = 40/20 = 2 conteneurs
II-
Voici les éléments d'une autre expédition vers le Cameroun. Il s'agit de 800 boites en cartons comprenant divers produits d'AGRIMED à acheminer par camion vers le port de Tanger Med puis par navire jusqu'au port de Douala au Cameroun.
| MARCHANDISES | |
|---|---|
| Prix d’une boite : 1 500 MAD Chaque palette contient 40 boites en carton de produis AGRIMED. Le volume d'une palette chargée : 1.38 m3 Poids brut d'une palette chargé : 1 200 Kg | |
| AUTRE INFORMATIONS | |
| Dédouanement export : 2 300 MAD Chargement au camion : 1 000 MAD Camion jusqu'au port : 5 200 MAD Fret : 3 000 MAD l’unité payante BAF : 3%, CAF : (– 1%) Forfait transitaire : 13 000 MAD Assurance : 0,5%CIF +10%(prendre tous les chiffres après la virgule) | Frais de déchargement du bateau : 500 USD Chargement à bord du navire : 9 000 MAD Chargement au camion 5 USD par palette Post acheminement 900 USD TTC. Droit d'importation TTC : 16 500 USD NB : prendre deux chiffres après la virgule Taux de change : 1 USD = 9.95 MAD |
TRAVAIL A FAIRE :
3) Calculer le fret de cette marchandise ;(3 points)
Nombre de palette : 800/40 = 20 palettes
Poids Réel = 1 200 x 20 = 24 000 kg soit 24 tonnes
Volume = 1.38 x 20 = 27.6 m3 soit 27.6 tonnes
Donc Unité Payante (UP) : 27.6
Fret de base = 3 000 x 27.6 = 82 800 MAD
BAF : 82 800 x 3% = 2 484 MAD
CAF : (82 800 + 2 484) x (– 1%) =( – 852.84 )MAD
Fret Total = 82 800 + 2 484 + (– 852.84) = 84 431.16 MAD
4) Calculer en MAD les incoterms suivants : FCA, CIF et DDP (8pts)
| MARCHANDISES | |
|---|---|
| Prix d’une boite : 1 500 MAD Chaque palette contient 40 boites en carton de produis AGRIMED. Le volume d'une palette chargée : 1.38 m3 Poids brut d'une palette chargé : 1 200 Kg | |
| AUTRE INFORMATIONS | |
| Dédouanement export : 2 300 MAD Chargement au camion : 1 000 MAD Camion jusqu'au port : 5 200 MAD Fret : 3 000 MAD l’unité payante BAF : 3%, CAF : (– 1%) Forfait transitaire : 13 000 MAD Assurance : 0,5%CIF +10%(prendre tous les chiffres après la virgule) | Frais de déchargement du bateau : 500 USD Chargement à bord du navire : 9 000 MAD Chargement au camion 5 USD par palette Post acheminement 900 USD TTC. Droit d'importation TTC : 16 500 USD NB : prendre deux chiffres après la virgule Taux de change : 1 USD = 9.95 MAD |
| Les Eléments | Calculs | DH | USD |
|---|---|---|---|
| - Prix M/Ses - chargement au camion -Pré Acheminement - Douane export - transitaire | 1 500 x 800 | 1 200 000 1 000 5 200 2 300 13 000 | |
| FCA | 1 221 500 | ||
| -chargement à bord de navire - Fret maritime | 9 000 84 431.16 | ||
| CFR | 1 314 931.16 | ||
| Assurance | 0.5% du CIF + 10% | ||
| CIF | CIF = (1 314 931.16) ÷ (1-1+10%×0.5%) CIF = (1 314 931.16) ÷ (0.9945) | 1 322 203.27 | 132 884.75 |
| -déchargement du bateau -chargement au camion -post acheminement -droit d’importation | 5 x 20 | 500 100 900 16 500 | |
| DDP | 1 501 303.26 | 150 884,75 |
III- La société a réalisé une importation concernant des produis qui servent d’emballage de conserve en provenance de le France dont les informations sont présenter ci-dessus :
- Valeur CFR CASA : 950 000 MAD
- Assurance : 9 200 MAD
- Aconage : 3 500 MAD
- Dédouanement import : 15%
- TVA/20%
- Taxe parafiscale : 0.25%
5) Calculer la dette douanière totale. (4 points
Valeur déclarer en douane = CIF + Aconage
CIF = 950 000 + 9 200 = 959 200 MAD
Valeur déclarer en douane = 959 200 + 3 500 = 962 700 MAD
Droit import = 962 700 x 15% = 144 405 MAD
Taxe parafiscale : 962 700 x 0.25% = 2 406.75 MAD
TVA : (962 700 + 144 405 + 2 406.75) x 20% = 221 902.35 MAD
La dette douanière : 144 405 + 2 406.75 + 221 902.35 = 368 714.10 MAD
PARTIE THEORIQUE : (20 points)
I. QUESTIONS A CHOIX UNIQUE (une seule réponse par question) (10 points)
Question 1 : Qu'est-ce que I'OMC ?
a) Organisation mondiale de la coopération.
b) Organisation mondiale de la communication.
c) Organisation mondiale du commerce.
Question 2 : Ne fait pas partie des rôles de BAM
a) S’assure de bon fonctionnement du système bancaire et veille à l’application des dispositions législative et réglementaires relatives à l'exercice et au contrôle de l'activité des établissements de crédit et organismes assimilés.
b) La mise en place de barrières douanières pour protéger les industries nationales.
c) Veille au bon fonctionnement du marché monétaire et assure son contrôle.
Question 3 :Qu'est-ce que le libre-échange ?
a) La suppression des barrières réglementaires entre les pays pour encourager le commerce international.
b) La mise en place de barrières douanières pour protéger les industries nationales.
c) La promotion du nationalisme économique.
Question 4 : Qu'est-ce que le FCL/LCL ?
a) L'acheteur attend des livraisons d'origines diverses. Il demande à ses fournisseurs de les livrer au même centre de groupage portuaire outre-mer.
b) Le vendeur a plusieurs lots pour une même destination. Il les empote et envoie le conteneur au port de chargement.
c) Le vendeur est obligé d'expédier la marchandise même si le conteneur n'est pas complétement rempli.
Question 5 : Au transport aérien. La tarification générale est 1 Tonne est équivalent à...?
a) 1 m3
b) 6 m3
c) 3 m3
Question 6 : Qu'est-ce qu'un certificat de pays d'origine ?
a) Un document technique attestant de la conformité des marchandises au regard de la législation du pays de destination.
b) Un document qui atteste la qualité d'un produit.
c) Un document qui atteste le pays où le produit a été fabriqué.
Question 7 : Qu'est-ce qu'une licence d'importation ou agrément d’importation ?
a) Une autorisation délivrée par le gouvernement pour importer des biens déjà produits localement.
b) Une autorisation délivrée par le gouvernement pour importer des biens à un tarif préférentiel.
c) Une autorisation délivrée par le gouvernement pour importer des biens soumis à des quotas d'importation ou restriction d'importation.
Question 8 : Selon I'incoterm CIF :
a) Le vendeur est responsable de la livraison de la marchandise à bord du navire, il prend en charge le fret
b) Le vendeur est responsable du transport et l'assurance de la marchandise jusqu'au port de destination, il assume donc tous les risques et coûts liés au transport des marchandises.
c)Le vendeur est responsable de tous les coûts concernant la livraison de la marchandise jusqu'aux locaux de l'acheteur.
Question 9 : En paiement international, un risque de change est...
a) L'incapacité de l'acheteur de payer pour des raisons financières. Ou refus de paiement des marchandises reçues.
b) Risque que subit une entreprise exportatrice ou importatrice du fait de la variation du cours de la monnaie utilisé pour la transaction, par rapport à une autre monnaie dite de « référence ».
c)Risque que subissent les marchandises transportées à l'international (bris, perte, vol, vandalisme, accident, saisie...)
Question 10 : Qu'est-ce qu'une remise documentaire ?
a) La mise en place d'un crédit bancaire pour payer un fournisseur étranger.
b) Est une avance pour paiement de facture à l'international.
c) Est une opération par laquelle un exportateur mandate sa banque de recueillir une somme due ou l'acceptation d'un effet de commerce par un acheteur contre remise de documents.
II. Questions : (10 points)
1. Quel est le rôle de l'OMC ? (2 points)
Aider les producteurs de marchandises et de services, les exportateurs et les importateurs à mener leurs activités par la réduction d'obstacles au libre-échange.
2. Le FMI et la BIRD ont-ils les mêmes missions ? Justifier (2 points)
Non, Le FMI aide à fournir des liquidités aux pays en difficulté pour éviter une nouvelle dévaluation de leur monnaie, tandis que la BIRD s'efforce de promouvoir le développement économique.
3. Préciser le champ d'application juridique de la convention de vienne. (2 points)
La délimitation du champ d'application juridique de la Convention est beaucoup plus restrictive. Celle-ci exclut en effet de son application certaines marchandises, certains contrats et certains aspects juridiques de la vente internationale.
La Convention ne régit pas les ventes :
- de marchandises achetées pour un usage personnel, familial ou domestique ;
- de valeurs mobilières, effets de commerce et monnaies ;
- de navires, bateaux, aéroglisseurs et aéronefs ;
- d'électricité
- ….
Sont également exclus de l'application de la Convention les «contrats dont la part prépondérante de l'obligation de la partie qui fournit les marchandises consiste en une fourniture de main-d’œuvre ou d'autres services »
La Convention de Vienne ne traite ni la validité du contrat, ni des effets du contrat sur la propriété des marchandises vendues.
4. Expliquer le régime douanier « L'admission temporaire (importation temporaire) ». (2 points)
Permet d'importer temporairement des marchandises tierces puis de les réexporter (en l’état), en bénéficiant d'une exonération de droits et taxes
5. Quelle différence faites-vous entre crédit documentaire confirmé et non confirmé ?
Le crédit documentaire confirmé offre une garantie supplémentaire au vendeur, car une deuxième banque (la banque confirmatrice) s'engage également à effectuer le paiement, tandis que le crédit documentaire non confirmé dépend uniquement de l'engagement de la banque émettrice.
11 EFM 11 : EFM régional Fès-Meknès, décembre 2023 (variante 1)
Partie Théorique :(10 points)
1. Préciser les critères de choix pour un mode de transport des opérations import/export ? (3 pts)
2. Pour un contrat de vente à l'international, citez et expliquez les modes de résolutions de litiges entre vendeur et acheteur ? (2 pts)
3. Proposer le régime douanier le mieux adapté dans les situations suivantes : (5 pts)
Exportation temporaire
Entrepôt export
Admission temporaire
Exportation en simple sortie
Perfectionnement passif.
| No | SITUATIONS | Régime Douanier |
| 1 | Vous expédier du matériel destinés à tester les performances d'une machine-outil vers Turquie. | |
| 2 | Vous expédier au Maroc, du fil et des boutons pour la fabrication de chemise destinée au marché européen. | |
| 3 | Vous importez des machines de I ‘Allemagne pour la durée d'un chantier. | |
| 4 | Vous stockez au port Tanger Med vos produits destinés a divers pays avant leur expédition ; | |
| 5 | Vous exporter régulièrement par route à destination de la marche française. |
Partie Pratique : (30pts)
La société AKA est une entreprise marocaine spécialise dans le domaine du Web & digital. Elle veut prix et frais est la suivante :
| Quantité : | 1000 cartons (chaque carton comprend 100 Unités) |
| Poids brut d'un carton : | 80kg |
| Dimensions d'un carton : | 50 x 60 x 70 cm |
| Prix EXW : | 250 € le carton |
| Pré acheminement jusqu'au port de Busan | 1 200 € |
| Chargement à l'usine sur camion | 500€ |
| Honoraires du transitaire | 400 € |
| Passage portuaire | 100 € |
| Douane export | 300 € |
| Déchargement sur quai (port de Busan) | 90 € |
| Chargement à bord du navire COSCO | 30 € la tonne |
| Assurance | 0.8% de CIF majoré de 10% |
| Aconage | 150 DH la Tonne |
| Formalités douanières à l'import (port de Casablanca) | Droit d’importation : 25%: TVA : 20% |
| Transport vers la société NEWDEV | 9 120 DH TTC // TVA 14% |
| Déchargement chez NEWDEV | 1 000 DH |
| Fret : | 120 E UP a l'avantage du navire BAF : 4%; CAF : 3%: Ristourne sur le fret net ajuste : 6% |
| Parité : 1 € =10.50 DH |
TAF : Calculer :
1-Le montant du fret maritime à payer ? (4pts)
2-La valeur de cette importation en DDP (en passant par tous les incoterms) ? (10pts)
3-Le montant des droits de douane et taxe à payer ? (4pts)
4-Le cout de revient Total. En déduire le coût unitaire d'une clé USB ? (6pts)
5-Afin de bénéficier des facilités de paiement de la dette douaniere.la société NEWDEV a demandé auprès du Receveur des Douanes un crédit d’enlèvement :
a. Expliquer la notion du crédit d’enlèvement ? (4pts)
b. calculer le montant du crédit d'enlèvement selon les conditions suivantes : (2pts)
Durée du crédit : 90 jours // Taux : 1.24%
Afficher le corrigéMasquer le corrigé
Partie Pratique : (30pts)
La société NEWDEV est une entreprise marocaine spécialise dans le domaine du Web & digital. Elle veut prix et frais est la suivante :
| Quantité : | 1 000 cartons (chaque carton comprend 100 Unités) |
| Poids brut d'un carton : | 80kg |
| Dimensions d'un carton : | 50 x 60 x 70 cm = 0.5 x 0.6 x 0.7 m |
| Prix EXW : | 250 € le carton |
| Pré acheminement jusqu'au port de Busan FCA | 1 200 € |
| Chargement à l'usine sur camion FCA | 500€ |
| Honoraires du transitaire FCA | 400 € |
| Passage portuaire FAS | 100 € |
| Douane export FCA | 300 € |
| Déchargement sur quai (port de Busan) FAS | 90 € |
| Chargement à bord du navire COSCO FOB | 30 € la tonne |
| Assurance CIF | 0.8% de CIF majoré de 10% |
| Aconage DAP | 150 DH la Tonne |
| Formalités douanières à l'import (port de Casablanca) DDP | Droit d’importation : 25%: TVA : 20% |
| Transport vers la société NEWDEV DAP | 9 120 DH TTC // TVA 14% |
| Déchargement chez NEWDEV | 1 000 DH |
| Fret : | 120 € UP a l'avantage du navire BAF : 4%; CAF : 3%: Ristourne sur le fret net ajuste : 6% |
| Parité : 1 € =10.50 DH |
TAF : Calculer :
1-Le montant du fret maritime à payer ? (4pts)
Poids Réel = 1 000 x 80 = 80 000 Kg soit 80 tonnes
Volume = 0.5 x 0.6 x 0.7 x 1 000 = 210 m3 soit 210 tonnes
Donc l’Unité Payante (UP) : 210
Fret de base = 120 x 210 = 25 200 €
BAF : 25 200 x 4% = 1 008 €
CAF : (25 200 + 1008) x 3% = 786.24 €
Fret total = 25 200 + 1 008 + 786.24 = 26 994.24 €
Ristourne : 26 994.24 x 6% = 1 619.65 €
Fret net à payer : 26 994.24 – 1 619.65 = 25 374.56 €
2-La valeur de cette importation en DDP (en passant par tous les incoterms) ? (10pts)
| Quantité : | 1 000 cartons (chaque carton comprend 100 Unités) |
| Poids brut d'un carton : | 80kg |
| Dimensions d'un carton : | 50 x 60 x 70 cm = 0.5 x 0.6 x 0.7 m |
| Prix EXW : | 250 € le carton |
| Pré acheminement jusqu'au port de Busan FCA | 1 200 € |
| Chargement à l'usine sur camion FCA | 500€ |
| Honoraires du transitaire FCA | 400 € |
| Passage portuaire FAS | 100 € |
| Douane export FCA | 300 € |
| Déchargement sur quai (port de Busan) FAS | 90 € |
| Chargement à bord du navire COSCO FOB | 30 € la tonne |
| Assurance CIF | 0.8% de CIF majoré de 10% |
| Aconage DAP | 150 DH la Tonne |
| Formalités douanières à l'import (port de Casablanca) DDP | Droit d’importation : 25%: TVA : 20% |
| Transport vers la société NEWDEV DAP | 9 120 DH TTC // TVA 14% |
| Déchargement chez NEWDEV | 1 000 DH |
| Parité : 1 € =10.50 DH |
| Eléments | Calculs | Montant Euro | Montant DH |
|---|---|---|---|
| EXW | 1 000 x 250 | 250 000 | |
| - Chargement - Pré acheminement - Frais transitaire - Douane export | 500 1 200 400 300 | ||
| FCA | 252 400 | ||
| - Déchargement sur quai - Passage portuaire | 90 100 | ||
| FAS | 252 590 | ||
| - Chargement à bord du navire | 30 x 80 | 2 400 | |
| FOB | 254 990 | ||
| -Fret maritime | 25 374.56 | ||
| CFR | 280 364.56 | ||
| -Assurance | 0.8%CIF + 10% | ||
| CIF | (280 364.56) ÷ (1-1+10%×0.8%) | 282 853.67 | 2 969 963.56 |
| - aconage - Post acheminement | 150 x 80 | 12 000 9 120 | |
| DAP | 2 991 083.56 | ||
| - Droit d’import -TVA | Valeur déclarée = 2 969 963.56 + 12 000 = 2 981 963.56 2 981 963.56 x 25% = (2 981 963.56 + 745 490.89) x 20% | 745 490.89 745 490.89 | |
| DDP | 4 482 065.34 |
3-Le montant des droits de douane et taxe à payer ? (4pts)
Valeur déclarée = CIF + Aconage = 2 969 963.56 + 12 000 = 2 981 963.56 MAD
Droit d’import = 2 981 963.56 x 25% = 745 490.89 MAD
TVA : (2 981 963.56 + 745 490.89) x 20% = 745 490.89 MAD
Droit de douanes et taxes à payer : 745 490.89 + 745 490.89 = 1 490 981.78 MAD
4-Le cout de revient Total. En déduire le coût unitaire d'une clé USB ? (6pts)
Le coût de revient Total = DDP + déchargement à l’usine – TVA sur douane – TVA sur post achemine
On a post acheminement TTC = 9120 MAD et TVA 14%
Donc HT = 9120 / (1+14%) = 8 000 MAD donc TVA sur post = 8 000 x 14% = 1 120 MAD
Le coût de revient Total = 4 482 065.34 + 1 000 – 745 490.89 – 1 120 = 3 736 454.45 MAD
Donc coût de revient unitaire = cout de revient total / nombre des unités
On a nombre des unités = nbr de carton x nbr unité par carton = 100 x 1000 = 100 000 unités
(3736454.45) ÷ (100000)=37.36 MAD
5-Afin de bénéficier des facilités de paiement de la dette douaniere.la société NEWDEV a demandé auprès du Receveur des Douanes un crédit d’enlèvement :
a. Expliquer la notion du crédit d’enlèvement ? (4pts)
le crédit d’enlèvement est une facilité qui permet d’enlever la marchandise avant liquidation et paiement des droits et taxes dus à l’importation.
b. calculer le montant du crédit d'enlèvement selon les conditions suivantes : (2pts)
Durée du crédit : 90 jours // Taux : 1.24%
Montant du crédit d’enlèvement = Droits et Taxes + (Droits et Taxes x taux de remise)
1 490 981.78 + (1 490 981.78 x 1.24%)= 1 509 469.95 MAD
Partie Théorique :(10 points)
1. Préciser les critères de choix pour un mode de transport des opérations import/export ? (3 pts)
- Type de marchandises :
- La nature périssable des marchandises.
- Les dimensions et le poids des marchandises.
- Les exigences de manipulation spéciales (produits dangereux, produits fragiles, etc.).
- Délais de livraison :
- L'urgence des délais de livraison.
- Les délais de transit pour chaque mode de transport.
- Coûts :
- Les coûts de transport (frais de transport, frais de manutention, etc.).
- Les coûts liés à la manipulation des marchandises à chaque étape.
- Distance :
- La distance entre le lieu d'origine et la destination.
- L'efficacité énergétique du mode de transport pour la distance spécifique.
- Fiabilité :
- La fiabilité du service de transport.
- La probabilité de retards ou d'interruptions.
- Flexibilité :
- La flexibilité du mode de transport pour s'adapter à des itinéraires variables ou des changements de dernière minute.
- Accessibilité :
- L'accessibilité des infrastructures de transport (ports, aéroports, routes, etc.).
- Les restrictions géographiques ou politiques.
- Durabilité environnementale :
- L'impact environnemental du mode de transport (émissions de carbone, etc.).
- Assurance et sécurité :
- Les niveaux de sécurité offerts par chaque mode de transport.
- Les exigences d'assurance et la protection des marchandises pendant le transport.
- Réglementations et formalités douanières :
- Les exigences douanières spécifiques à chaque mode de transport.
- La complexité des procédures douanières.
- Disponibilité de services logistiques complémentaires :
- La disponibilité de services logistiques tels que le suivi en temps réel, la gestion des stocks, etc.
2. Pour un contrat de vente à l'international, citez et expliquez les modes de résolutions de litiges entre vendeur et acheteur ?(2 pts)
L’arbitrage est un mode de règlement des différends qui consiste pour les parties à recourir à une ou plusieurs personnes choisies par elles, les arbitres, pour trancher leur litige par une sentence impérative et en principe non susceptible d’appel.
La conciliation est un mode de règlement des différends par accord des parties obtenu avec l'aide d'un tiers appelé conciliateur.
L'expertise est l'examen par une personne connue pour ses compétences, l'expert, d'un litige ou d'un point particulier, généralement technique, de celui-ci, à propos duquel elle fait connaître son avis
La transaction est une convention par laquelle les parties mettent fin à un litige né ou à naître en effectuant des concessions réciproques. La transaction a l'autorité de la chose jugée entre les parties pour lesquelles elle est donc obligatoire.
La procédure simulée est un mode amiable de règlement des litiges comportant deux phases contrastées : dans un premier temps, les conseils des parties procèdent à des échanges de mémoires et de pièces et plaident ensuite devant les représentants des parties qui sont le plus souvent assistés d'un conseiller neutre, puis, dans une seconde phase, des discussions ont lieu entre ces représentants en vue d'aboutir à une transaction.
Les tribunaux étatiques
….
3. Proposer le régime douanier le mieux adapté dans les situations suivantes : (5 pts)
Exportation temporaire
Entrepôt export
Admission temporaire
Exportation en simple sortie (TIR)
Perfectionnement passif.
| No | SITUATIONS | Régime Douanier |
| 1 | Vous expédier du matériel destinés à tester les performances d'une machine-outil vers Turquie. | Exportation temporaire |
| 2 | Vous expédier au Maroc, du fil et des boutons pour la fabrication de chemise destinée au marché européen. | Perfectionnement passif |
| 3 | Vous importez des machines de I ‘Allemagne pour la durée d'un chantier. | Admission temporaire |
| 4 | Vous stockez au port Tanger Med vos produits destinés a divers pays avant leur expédition ; | Entrepôt export |
| 5 | Vous exporter régulièrement par route à destination du marche français. | Exportation en simple sortie (TIR) |
12 EFM 12 : EFM régional Fès-Meknès, décembre 2023 (variante 2)
Partie Théorique : 10pts
1) expliquer le rôle du ministère du commerce extérieur dans le développement des échanges internationaux du Maroc.
2) dans un contrat de vente international, quel est l’avantage de recourir à l’arbitrage en cas de litige ?
3) Quel incoterms correspond à chacun des situations suivantes ?
| SITUATION | INCOTERMS | |
|---|---|---|
| 1 | Vous êtes acheteur : vous importez des machines de L’Italie et vous souhaitez les réceptionner débarquées au port Casablanca. | |
| 2 | Vous êtes vendeur : vous exportez des marchandises aux Canada avec le minimum d'obligations possibles. | |
| 3 | Vous êtes acheteur : Vous avez différents fournisseurs en France el vous leur faites livrer vos achats au port Marseille chez un transitaire M. ALAIN qui groupe les marchandises en conteneur maritime. Vous prenez en charge les frais de transport depuis l'entrepôt de M. ALAIN jusqu'à votre magasin à FES. | |
| 4 | Vous êtes vendeur : Vous expédiez les marchandises par voie maritime. Votre client vous demande de lui livrer à bord du navire et d'assurer le dédouanement à l'export. | |
| 5 | Vous êtes acheteur : Votre fournisseur est d'accord pour livrer la marchandise a bord du navire en supportant les frais de transport et assurance. | |
| 6 | Vous êtes vendeur : Vous exportez les Fleurs vers la Suisse par avion. Vous êtes d'accord pour payer le fret aérien. |
Partie Pratique :(30 points)
EXERCICE N°1 : (14 points)
Une entreprise utilise des pour une expédition de produits. Ces cartons seront empotés dans des conteneurs 2O pieds et acheminées vers le port de Casablanca puis vers un importateur Canadien
- Expédition : 57 600 articles.
- Dimensions Carton : 50x 50x30 cm. (L x I x H)
- Dimensions des palettes : 120 cmx100cmx15 cm
- Ces cartons peuvent être superposés jusqu'à une hauteur maximale de 1,85 m. (y compris H palette)
- Poids brut d'un carton : 40 kg.
- 1 carton peut contenir 40 Articles.
- Charge utile du conteneur : 24 Tonnes / 20 palettes.
1. Présenter deux avantages et inconvénients de l'utilisation d'un conteneur durant le transport international des marchandises ? (4pts)
2. Déterminer le nombre de Palettes nécessaires pour cette expédition ? (6 pts)
3. Déduire le nombre de conteneur nécessaires pour l'acheminement de cette expédition ? (4 pts)
EXERCICE N°2 : (16 points)
Votre entreprise, située à Tanger, exporte des «produits agro-alimentaires Bio» a partir du port Tanger Med vers la France (port maritime du HAVRE).qui seront ensuite acheminés vers un client à Bordeaux. La structure de prix est la suivante :
| Cout de revient unitaire (vendeur) = 300 DH | Déchargement au port Tanger Med = 750 DH |
| Quantité=10 000 articles. | Passage portuaire départ = 800 DH |
| Emballage 10 DH/article. | Embarquement = 1 000 DH |
| Marge bénéficiaire du vendeur : 20 % du coût de revient | Fret = 5 000 €avec BAF et 3%CAF |
| Location de deux conteneurs = 1000 €/conteneur | Assurance : 0.5%CIF + 10% |
| Empotage=20 DH/min chaque conteneur a nécessité 30 min pour l'empotage | Débarquement = 500 € |
| Chargement aux locaux du vendeur = 1 000 DH | Passage portuaire arrivée = 50 € |
| Pré acheminement = 5 000 DH | Chargement Arrivée=50 € |
| Frais transitaire = 5000 DH | Post acheminement = 500 € |
| Douane export = 500 DH | Droit de douane : 5% TVA 20% |
1 euro=10 DH
TAF : Calculer
1-Le montant du fret maritime à payer ? (2pts)
2- La valeur de cette importation en DDP (en passant par tous les incoterms) (14pts)
Partie Pratique :(30 points)
EXERCICE N°1 : (14 points)
Une entreprise utilise des pour une expédition de produits. Ces cartons seront empotés dans des conteneurs 2O pieds et acheminées vers le port de Casablanca puis vers un importateur Canadien
- Expédition : 57 600 articles.
- Dimensions Carton : 50 x 50 x 30 cm. (L x I x H)
- Dimensions des palettes : 120 cm x 100 cm x 15 cm
- Ces cartons peuvent être superposés jusqu'à une hauteur maximale de 1,85 m. (y compris H palette)
- Poids brut d'un carton : 40 kg.
- 1 carton peut contenir 40 Articles.
- Charge utile du conteneur : 24 Tonnes / 20 palettes.
1. Présenter deux avantages et inconvénients de l'utilisation d'un conteneur durant le transport international des marchandises ? (4pts)
2. Déterminer le nombre de Palettes nécessaires pour cette expédition ? (6 pts)
3. Déduire le nombre de conteneur nécessaires pour l'acheminement de cette expédition ? (4 pts)
Afficher le corrigéMasquer le corrigé
1) Présenter deux avantages et inconvénients de l'utilisation d'un conteneur durant le transport international des marchandises
| Avantages | Inconvénients |
| Sécurité de la marchandise. Protection contre le vol, les chocs et l’environnement. Economies sur l’emballage et l’assurance Rapidité de manutention et de transport Suppression des ruptures de charge par l’inter modalité. | Investissement élevés. Normalisation encore insuffisante Empotage et chargement mal effectués par manque de savoir-faire. Déséquilibre du flux des marchandises entraînant le transport de conteneurs vides |
2) Déterminer le nombre de Palettes nécessaires pour cette expédition ?
On a Nombre de carton total = 57 600 / 40 = 1 440 cartons
On calculer le nombre de carton par palette pour déterminer le nombre de palette :
- Dimensions Carton : 50 x 50 x 30 cm. (L x I x H) : 0.5x0.5x0.3
- Dimensions des palettes : 120 cm x 100 cm x 15 cm : 1.2 x 1 x 0.15
- Ces cartons peuvent être superposés jusqu'à une hauteur maximale de 1,85 m. (y compris H palette)
| 1.2/0.5 = 2 1/0.5 = 2 (1.85 – 0.15)/0.3 = 5 | 1.2/0.5 = 2 1/0.3 = 3 1.7/0.5 = 3 | 1.2/0.3 = 4 1/0.5 = 2 1.7/0.5 = 3 |
| 2 x 2 x 5 = 20 | 2 x 3 x 3 = 18 | 4 x 2 x 3 = 24 |
Nombre de carton par palette est 24 cartons
Donc nombre de palette nécessaire pour cette expédition : 1 440/24 = 60 palettes
3) Déduire le nombre de conteneur nécessaires pour l'acheminement de cette expédition ?
Nombre de conteneur : 60/20 = 3 conteneurs
EXERCICE N°2 : (16 points)
Votre entreprise, située à Tanger, exporte des «produits agro-alimentaires Bio» a partir du port Tanger Med vers la France (port maritime du HAVRE).qui seront ensuite acheminés vers un client à Bordeaux. La structure de prix est la suivante :
| Cout de revient unitaire (vendeur) = 300 DH EXW | Déchargement au port Tanger Med = 750 DH FAS |
| Quantité=10 000 articles. | Passage portuaire départ = 800 DH FAS |
| Emballage 10 DH/article. EXW | Embarquement = 1 000 DH FOB |
| Marge bénéficiaire du vendeur : 20 % du coût de revient EXW | Fret = 5 000 € avec 2% BAF et 3% CAF (CFR) |
| Location de deux conteneurs = 1000 €/conteneur FCA | Assurance : 0.5%CIF + 10% (CIF) |
| Empotage=20 DH/min FCA chaque conteneur a nécessité 30 min pour l'empotage | Débarquement = 500 € DAP |
| Chargement aux locaux du vendeur = 1 000 DH FCA | Passage portuaire arrivée = 50 € DAP |
| Pré acheminement = 5 000 DH FCA | Chargement Arrivée=50 € DAP |
| Frais transitaire = 5 000 DH FCA | Post acheminement = 500 € DAP |
| Douane export = 500 DH FCA | Droit de douane : 5% TVA 20% DDP |
1 euro=10 DH
1- Le montant du fret maritime à payer ? (2pts)
Fret de base : 5 000 €
BAF : 5 000 x 2% = 100 €
CAF : (5000 + 100) x 3% = 153 €
Fret Total = 5 000 + 100 + 153 = 5 253 €
2- La valeur de cette importation en DDP (en passant par tous les incoterms) (14pts)
| Eléments | Calculs | Montant DH | Montant Euro |
|---|---|---|---|
| -Cout de revient -Marge -Emballage | 300 x 10 000 3 000 000 x 20% 10 x 10 000 | 3 000 000 600 000 100 000 | |
| EXW | 3 700 000 | 370 000 | |
| - Chargement aux locaux du vendeur - Location de deux conteneurs - Empotage - Pré acheminement - Frais transitaire - Douane export | 1000 x 2conteneurs x 10dh 20 x 30min x 2conteneurs | 1 000 20 000 1 200 5 000 5 000 500 | |
| FCA | 3 732 700 | 373 270 | |
| -Déchargement au port - Passage portuaire départ | 750 800 | ||
| FAS | 3 734 250 | 373 425 | |
| - Embarquement | 1 000 | ||
| FOB | 3 735 250 | 373 525 | |
| -Fret maritime | 5253 x 10 | 52 530 | 5 253 |
| CFR | 3 787 780 | 378 778 | |
| -Assurance | 0.5%CIF + 10% | ||
| CIF | (3 787 780) ÷ (1-1+10%×0.5%) | 3 808 728 | 380 872.8 |
| - Débarquement - Passage portuaire arrivée - Chargement Arrivée - Post acheminement | 500 50 50 500 | ||
| DAP | 3 818 722.4 | 381 972.8 | |
| - Droit de douane -TVA | 380 872.8 x 5% (380 872.8 + 19 043.64) x 20% | 19 043.64 79 983.28 | |
| DDP | 4 809 997.2 | 480 999.72 |
Partie Théorique : 10pts
1) expliquer le rôle du ministère du commerce extérieur dans le développement des échanges internationaux du Maroc.
• D’élaborer les projets de textes législatifs et réglementaires relatifs au commerce extérieur et en particulier ceux qui sont de nature à développer son expansion commerciale à l’étranger ;
• De coordonner les actions menées par les organismes publics dans le domaine de la promotion commerciale extérieure et d’appuyer celles des entreprises privées ;
2) dans un contrat de vente international, quel est l’avantage de recourir à l’arbitrage en cas de litige ?
- Rapidité de la sentence
- Neutralité et impartialité des arbitres.
- Confidentialité de la procédure.
3) Quel incoterms correspond à chacun des situations suivantes ?
| SITUATION | INCOTERMS | |
|---|---|---|
| 1 | Vous êtes acheteur : vous importez des machines de L’Italie et vous souhaitez les réceptionner débarquées au port Casablanca. | DPU |
| 2 | Vous êtes vendeur : vous exportez des marchandises aux Canada avec le minimum d'obligations possibles. | EXW |
| 3 | Vous êtes acheteur : Vous avez différents fournisseurs en France el vous leur faites livrer vos achats au port Marseille chez un transitaire M. ALAIN qui groupe les marchandises en conteneur maritime. Vous prenez en charge les frais de transport depuis l'entrepôt de M. ALAIN jusqu'à votre magasin à FES. | FCA |
| 4 | Vous êtes vendeur : Vous expédiez les marchandises par voie maritime. Votre client vous demande de lui livrer à bord du navire et d'assurer le dédouanement à l'export. | FOB |
| 5 | Vous êtes acheteur : Votre fournisseur est d'accord pour livrer la marchandise a bord du navire en supportant les frais de transport et assurance. | CIF |
| 6 | Vous êtes vendeur : Vous exportez les Fleurs vers la Suisse par avion. Vous êtes d'accord pour payer le fret aérien. | CPT |
13 EFM 13 : EFM régional Béni Mellal, décembre 2023
PARTIE THEORIQUE :
1) Citez les différents rôles joués par l'administration des Douanes ?
2) Citer les avantages et les inconvénients de l'utilisation d'un conteneur dans le transport international ?
3) Toute transaction commerciale internationale peut générer une multitude de conflits .Citer et expliquer deux modes de règlements de litiges ?
4) Quelles sont les missions de I'ASMEX ?
PARTIE PRATIQUE :
Exercice 1:
On vous communique les informations suivantes :
| Éléments | 2019 | 2020 | 2021 |
|---|---|---|---|
| Importations en milliers de DH | 130000 | 460 000 | 400000 |
| Valeur ajoutée en milliers de DH | 34 000 | 20 000 | 30000 |
| Exportations en milliers de DH | 456 000 | 670 000 | 786000 |
| Production en milliers de DH | 1000 000 | 850 000 | 2000000 |
TAF : Calculer pour chaque année les indicateurs suivants : 2pts
a) Le taux de couverture 2pts
b) Les consommations apparentes 2pts
c) Les taux de pénétration 2pts
d) Commenter les résultats
Exercice 2 :
La société MAROC DELICES sise à Tanger fabrique des confiseries traditionnelles à base d'amandes destinées aux marchés asiatiques : Elle vient de recevoir une demande de cotation pour une expédition 30 000 coffrets pesant 300 g chacun à destination du marché de Singapour.
| Emballés dans des cartons mesurant 50 x 40x 30 cm Contenance d'un carton 20coffrets Le poids du carton vide 1 kg Le prix d'un coffret 10 USD. Le prix d'un carton 1USD Pré acheminement : 10 USD le Km (il y a 60 Km entre 1'usine le port) Formalités douanières export : 2320 USD Mise à FOB : 270 USD Déchargement du préacheminement : 20 USD/Tonne | Fret : 2 600 SGD/conteneur reefers avec BAF : +8% CAF+3% Ristourne 8% Assurance : 0,3% de CIF+16% Aconage : 2800 SGD Déchargement du post acheminement : 2300 SGD Transitaire : 4000 SGD HT (tva 20%) Post acheminement : 3500 SGD HT (tva 14%) Droits d'Importation=10% TVA=20% NB : 1 USD = 1,50 SGD |
TAF : Répondre aux questions suivantes :
1. Calculer le nombre maximal de cartons que l'on pourrait mettre dans un conteneur 20 pieds Dimensions intérieures d'un conteneur : L = 5,950m ; l = 2,360m ; h = 2,250 m.
NB : le sens de la hauteur doit être respecté.
2. Calculer les incoterms : FCA, CFR, CIF et DDP
3. Calculer le prix de vente final sachant que l'importateur applique un taux de marge de 20%et le revendeur un taux de marque de 35%
PARTIE PRATIQUE :
Exercice 1:
Afficher le corrigéMasquer le corrigé
On vous communique les informations suivantes :
| Éléments | 2019 | 2020 | 2021 |
|---|---|---|---|
| Importations en milliers de DH | 130 000 | 460 000 | 400 000 |
| Valeur ajoutée en milliers de DH | 34 000 | 20 000 | 30 000 |
| Exportations en milliers de DH | 456 000 | 670 000 | 786 000 |
| Production en milliers de DH | 1 000 000 | 850 000 | 2 000 000 |
| Formule | 2019 | 2020 | 2021 | |
|---|---|---|---|---|
| Le taux de couverture | (Exportation) ÷ (Importation)×100 | (456 000) ÷ (130 000)×100=350.77% | (670 000) ÷ (460 000)×100=145.65% | (786 000) ÷ (400 000)×100=193.5% |
| Les consommations apparentes (marché intérieur) | Production+Importation-Exportation | 1000000 + 130000 – 456000 = 674 000 | 850000 + 460000 – 670000 = 640 000 | 2000000 + 400000 – 786000 = 1 614 000 |
| Les taux de pénétration | (importation) ÷ (marché intérieur)×100 | (130 000) ÷ (674 000)×100=19.28% | (460 000) ÷ (640 000)×100=71.87% | (400 000) ÷ (1614 000)×100=24.78% |
d) Commenter les résultats
Taux de Couverture :
En 2019, le taux de couverture est élevé à 350.77%, indiquant une nette prédominance des exportations sur les importations.
En 2020, le taux de couverture chute à 145.65%, suggérant une possible augmentation des importations par rapport aux exportations.
En 2021, le taux de couverture remonte à 193.5%, montrant une amélioration par rapport à 2020, mais toujours en deçà du niveau de 2019.
Consommations Apparentes (Marché Intérieur) :
Les consommations apparentes augmentent de 674 000 en 2019 à 1 614 000 en 2021, indiquant une croissance de la demande intérieure au fil du temps.
Taux de Pénétration :
Le taux de pénétration des importations diminue de 19.28% en 2019 à 24.78% en 2021, suggérant une relative stabilité ou une légère augmentation des composants domestiques par rapport aux importations.
Exercice 2 :
La société MAROC DELICES sise à Tanger fabrique des confiseries traditionnelles à base d'amandes destinées aux marchés asiatiques : Elle vient de recevoir une demande de cotation pour une expédition 30 000 coffrets pesant 300 g chacun à destination du marché de Singapour.
| Emballés dans des cartons mesurant 50 x 40x 30 cm 0.5 x 0.4 x 0.3 m Contenance d'un carton 20 coffrets Le poids du carton vide 1 kg Le prix d'un coffret 10 USD. Le prix d'un carton 1USD Pré acheminement : 10 USD le Km (il y a 60 Km entre 1'usine le port) Formalités douanières export : 2320 USD Mise à FOB : 270 USD Déchargement du préacheminement : 20 USD/Tonne | Fret : 2 600 SGD/conteneur reefers avec BAF : +8% CAF : +3% Ristourne 8% Assurance : 0,3% de CIF+16% Aconage : 2800 SGD Déchargement du post acheminement : 2300 SGD Transitaire : 4000 SGD HT (tva 20%) Post acheminement : 3500 SGD HT (tva 14%) Droits d'Importation=10% TVA=20% NB : 1 USD = 1,50 SGD |
1. Calculer le nombre maximal de cartons que l'on pourrait mettre dans un conteneur 20 pieds Dimensions intérieures d'un conteneur : L = 5,950m ; l = 2,360m ; h = 2,250 m.
NB : le sens de la hauteur doit être respecté.
| 5.95/0.5 = 11 2.36/0.4 = 5 2.25/0.3 = 7 | 5.95/0.4 = 14 2.36/0.5 = 4 2.25/0.3 = 7 |
| 11 x 5 x 7 = 385 | 14 x 4 x 7 = 392 |
Donc nombre de carton par conteneur = 392 cartons
2. Calculer les incoterms : FCA, CFR, CIF et DDP
On Calcul le fret maritime :
Nombre de carton total = 30 000 / 20 = 1 500 cartons
Donc nombre de conteneur = 1500/392 = 3.82 soit 4 conteneurs
Fret de base = 2600 x 4 = 10 400 SGD
BAF : 10 400 x 8% = 832 SGD
CAF : (10 400 + 832) x 3% = 336.96 SGD
Fret Total = 10 400 + 832 + 336.96 = 11 568.96 SGD
Fret Net = 11 568.96 – (11 568.96 x 8%) = 10 643.44 SGD
| Emballés dans des cartons mesurant 50 x 40x 30 cm Contenance d'un carton 20 coffrets Le poids du carton vide 1 kg Le prix d'un coffret 10 USD. Le prix d'un carton 1 USD Pré acheminement : 10 USD le Km (il y a 60 Km entre L'usine le port) Formalités douanières export : 2320 USD Mise à FOB : 270 USD Déchargement du préacheminement : 20 USD/Tonne | Fret : 2 600 SGD/conteneur reefers avec BAF : +8% CAF+3% Ristourne 8% Assurance : 0,3% de CIF+16% Aconage : 2800 SGD Déchargement du post acheminement : 2300 SGD Transitaire : 4000 SGD HT (tva 20%) Post acheminement : 3500 SGD HT (tva 14%) Droits d'Importation=10% TVA=20% NB : 1 USD = 1,50 SGD |
Calculer les incoterms : FCA, CFR, CIF et DDP
| Eléments | Calculs | Montant USD | Montant SGD |
|---|---|---|---|
| -Prix de vente -emballage -pré acheminement -Dédouane export | 10 x 30 000 1 x 1 500 10 x 60 | 300 000 1 500 600 2 320 | |
| FCA | 304 420 | ||
| - Déchargement préacheminement - mise à FOB - Fret maritime | Poids réel = (30000 x 0.3) + (1500 x 1) = 10 500 kg soit 10.5 tonnes 20 x 10.5 10 643.44 / 1.5 | 210 270 7 095.63 | 10 643.44 |
| CFR | 311 995.63 | ||
| -Assurance | 0.3% CIF + 16% | ||
| CIF | (311 995.63) ÷ (1-1+16%×0.3%) | 313 085.16 | 469 627.74 |
| -Aconage -Post acheminement -TVA post acheminement -Transitaire TVA transitaire | 3 500 x 14% 4000 x 20% | 2 800 3 500 490 4 000 800 | |
| DAP | 481 217.74 | ||
| Droit d’import TVA | Valeur déclarer = CIF + Aconage VD = 469 627.74 + 2 800 = 472 427.74 DI : 472 427.74 x 10% TVA : (472 427.74 + 47 242.77) x 20% | 47 242.77 103 934.10 | |
| DDP | 632 394.61 |
3. Calculer le prix de vente final sachant que l'importateur applique un taux de marge de 20%et le revendeur un taux de marque de 35%
Le coût de revient = DDP + Déchargement à l’usine – TVA (douane, post acheminement, transitaire)
Le coût de revient = 632 394.61 + 2 300 – 103 934.10 – 800 – 490 = 529 470.51 SGD
Prix de vente importateur : Coût de revient x (1 + taux de marge) = 529 470.51 x (1 + 20%) = 635 364.16 SGD
Prix de vente revendeur = Prix d’achat / (1 – Taux de marque) = 635 364.16/(1 – 35%) = 977 484.01 SGD
PARTIE THEORIQUE :
1) Citez les différents rôles joués par l'administration des Douanes ?
- chargée du recouvrement des droits d’importation, des taxes intérieures de consommation, de la taxe sur la valeur ajoutée, des droits de sortie sur certains produits miniers et d'autres taxes.
- La protection de la production nationale
- La promotion des investissements
- La promotion des exportations
- Renseignements détaillés sur le commerce international ou extérieur.
2) Citer es avantages et les inconvénients de l'utilisation d'un conteneur dans le transport international ?
| Avantages | Inconvénients |
| Sécurité de la marchandise. Protection contre le vol, les chocs et l’environnement. Economies sur l’emballage et l’assurance Rapidité de manutention et de transport Suppression des ruptures de charge par l’inter modalité. | Investissement élevés. Normalisation encore insuffisante Empotage et chargement mal effectués par manque de savoir-faire. Déséquilibre du flux des marchandises entraînant le transport de conteneurs vides |
3) Toute transaction commerciale internationale peut générer une multitude de conflits .Citer et expliquer deux modes de règlements de litiges ?
L’arbitrage est un mode de règlement des différends qui consiste pour les parties à recourir à une ou plusieurs personnes choisies par elles, les arbitres, pour trancher leur litige par une sentence impérative et en principe non susceptible d’appel.
La conciliation est un mode de règlement des différends par accord des parties obtenu avec l'aide d'un tiers appelé conciliateur.
4) Quelles sont les missions de I'ASMEX ?
- Représenter et de défendre les intérêts communs de ses membres
- La promotion des entreprises exportatrices par l’organisation de missions collectives à l’étranger
- Etablir les statistiques relatives aux échanges extérieurs
14 EFM 14 : EFM régional Casablanca-Settat, décembre 2023 (variante 1)
Partie théorique : (15pts)
1) Expliquez les abréviations suivantes : 6pts
Garantie FAP Ro-Ro FCL/LCL
2) Donnez et expliquez la formule du taux de pénétration 2pts
3) Qu'est-ce que I'ADII ? Quelles sont ses missions ? 2pts
4) Complétez le tableau suivant en proposant dans chaque situation l'INCOTERM adéquat : 3pts
| SITUATIONS | INCOTERM |
|---|---|
| 1-Vous êtes l'acheteur : Vous désirez recevoir votre commande par avion et vous êtes d'accord pour payer le fret aérien depuis l'aéroport de Bordeaux. | |
| 2-Vous êtes le vendeur : Vous proposez à votre client de Dakar des tarifs ou vos produits sont transportés à vos risques et à vos frais jusqu'à son entrepôt et de les décharger. | |
| 3-Vous êtes le vendeur : Vous vendez des marchandises à un client Allemand, en prenant en charge le fret et I ‘assurance. Destination aéroport de Hambourg |
5) A quoi consiste le régime douanier : Admission temporaire pour perfectionnement actif 2pts
Partie pratique : 25pts
T-Mix est une entreprise Marocaine spécialisée dans la commercialisation des infusions base de thé, pour la fabrication de son nouveau produit « thé glacé n elle compte importer de son fournisseur français 10 000 paquets de the. Les informations de l'importation :
| Les paquets sont emballés dans des caisses de 50x40x35 cm Une caisse contient 50 paquets Poids brut d'une caisse : 15Kg Le prix de vente d'un paquet : 3,5 Euros Le coût d'une caisse : 8 Euros Frais du chargement camion : 100 Euros, Transport vers l'aéroport : 400Euros Honoraire du transitaire : 45 Euros Formalités douanière chez le fournisseur : 36 Euros | Emission LTA : 20 Euros Manutention et embarquement des caisses : 8 Euros/caisse Débarquement à I ‘aéroport Mohamed V : 820 MAD Acheminement jusqu'aux locaux de T-MIX à Berrechid : 1200 MAD (déchargement à la charge du client 500 MAD) Droits de douane import : 5% TVA 20% TVA post acheminement : 14% Assurance 0,4% CIP plus 20% |
Les tarifs IATA se présentent comme suit :
1500 - 3499 Kg : 5,1 euro/Kg
3500 - 5499 Kg : 4,2 euro/Kg
5500 - 7499 Kg : 3,5 euro/Kg
> 7500-8499 Kg: 2,6 euro/Kg
> 8499 Kg : 1,6 euro/kg
Taxation minimale : 2300 euro
N.B : Un Euro=11,4 MAD
Questions :
1) Calculez le fret de cette expédition 3pts
2) Calculez le prix de cette importation selon les incoterms : Exw, FCA, CPT, CIP et DAP.(pour le calcul de l'assurance prendre tous les chiffres après la virgule) 10pts
3) Calculez le montant de la dette douanière (3pts)
4) Dans la mesure où T-MIX ne serait pas capable de payer cette dette douanière le jour de l'importation, quelle serait selon vous la solution à adopter ? 2pts
5) Calculez le montant DDP de cette expédition 2pts
6) Déterminer le coût de revient de cette importation ; en déduire le coût de revient d'un seul paquet de thé.3pts
Var 1
Var 1
Direction Régionale CASABLANCA-SETTAT
Direction Régionale CASABLANCA-SETTAT
Page 2
Page 2
Page 2
Afficher le corrigéMasquer le corrigé
Partie pratique : 25pts
T-Mix est une entreprise Marocaine spécialisée dans la commercialisation des infusions base de thé, pour la fabrication de son nouveau produit « thé glacé n elle compte importer de son fournisseur français 10000 paquets de the. Les informations de l'importation :
| Les paquets sont emballés dans des caisses de 50x40x35 cm = 0.5 x 0.4 x 0.35 m Une caisse contient 50 paquets / 10000/50 = 200 caisses Poids brut d'une caisse : 15Kg Le prix de vente d'un paquet : 3,5 Euros : EXW Le coût d'une caisse : 8 Euros : EXW Frais du chargement camion : 100 Euros, FCA Transport vers l'aéroport : 400Euros : FCA Honoraire du transitaire : 45 Euros : FCA Formalités douanière chez le fournisseur : 36 Euros FCA | Emission LTA : 20 Euros CPT Manutention et embarquement des caisses : 8 Euros/caisse : CPT Débarquement à I ‘aéroport Mohamed V : 820 MAD : DAP Acheminement jusqu'aux locaux de T-MIX à Berrechid : 1200 MAD DAP (déchargement à la charge du client 500 MAD) Droits de douane import : 5% TVA 20% DDP TVA post acheminement : 14% DAP Assurance 0,4% CIP plus 20% (CIP) |
Les tarifs IATA se présentent comme suit :
1500 - 3499 Kg : 5,1 euro/Kg
3500 - 5499 Kg : 4,2 euro/Kg
5500 - 7499 Kg : 3,5 euro/Kg
> 7500-8499 Kg: 2,6 euro/Kg
> 8499 Kg : 1,6 euro/kg
Taxation minimale : 2300 euro
N.B : Un Euro=11,4 MAD
1) Calculez le fret de cette expédition
Nombre des caisses : 10 000/50 = 200 caisses
Poids Réel = 200 x 15 = 3 000 Kg
Volume = 200 x 0.5 x 0.4 x 0.35 = 14 m3 soit 14/6 = 2.333 tonnes soit 2 333 Kg
Poids taxable: 3 000 Kg
Fret = 3 000 x 5.1 = 15 300 €uro
On vérifier la RPP : 3500 x 4.2 = 14 700 €uro, on applique la RPP.
Donc le fret est 14 700 €uro
2) Calculez le prix de cette importation selon les incoterms : EXW, FCA, CPT, CIP et DAP.(pour le calcul de l'assurance prendre tous les chiffres après la virgule)
T-Mix est une entreprise Marocaine spécialisée dans la commercialisation des infusions base de thé, pour la fabrication de son nouveau produit « thé glacé n elle compte importer de son fournisseur français 10000 paquets de the. Les informations de l'importation :
| Les paquets sont emballés dans des caisses de 50x40x35 cm = 0.5 x 0.4 x 0.35 m Une caisse contient 50 paquets / 10000/50 = 200 caisses Poids brut d'une caisse : 15Kg Le prix de vente d'un paquet : 3,5 Euros : EXW Le coût d'une caisse : 8 Euros : EXW Frais du chargement camion : 100 Euros, FCA Transport vers l'aéroport : 400Euros : FCA Honoraire du transitaire : 45 Euros : FCA Formalités douanière chez le fournisseur : 36 Euros FCA | Emission LTA : 20 Euros CPT Manutention et embarquement des caisses : 8 Euros/caisse : CPT Débarquement à I ‘aéroport Mohamed V : 820 MAD : DAP Acheminement jusqu'aux locaux de T-MIX à Berrechid : 1200 MAD DAP (déchargement à la charge du client 500 MAD) Droits de douane import : 5% TVA 20% DDP TVA post acheminement : 14% DAP Assurance 0,4% CIP plus 20% (CIP) |
N.B : Un Euro = 11,4 MAD
| Eléments | Calculs | Montant €uro | Montant DH |
|---|---|---|---|
| -Prix de vente -emballage | 3.5 x 10 000 8 x 200 | 35 000 1 600 | |
| EXW | 36 600 | ||
| -chargement à camion -pré acheminement -transitaire -douane export | 100 400 45 36 | ||
| FCA | 37 181 | ||
| - Manutention et embarquement - Emission LTA - Fret Aérien | 8 x 200 | 1 600 20 14 700 | |
| CPT | 53 501 | ||
| -Assurance | 0.4% CIP + 20% | ||
| CIP | (53 501) ÷ (1-1+20%×0.4%) | 53 759.04 | 612 853.05 |
| -Débarquement -Post acheminement -TVA post acheminement | 1 200 x 14% | 820 1 200 168 | |
| DAP | 615 041.05 |
3) Calculez le montant de la dette douanière
Valeur déclarer en douane = CIP + Débarquement = 612 853.05+ 820 = 613 673.05 DH
Droit import = 613 673.05 x 5% = 30 683.65 DH
TVA = (613 673.05 + 30 683.65) x 20% = 128 871.34 DH
La dette douanière : 30 683.65 + 128 871.34 = 159 554.99 DH
4) Dans la mesure où T-MIX ne serait pas capable de payer cette dette douanière le jour de l'importation, quelle serait selon vous la solution à adopter ? 2pts
Le crédit d’enlèvement ou Obligation cautionnée
5) Calculez le montant DDP de cette expédition
DDP = DAP + Dette douanière
DDP = 615 041.05+ 159 554.99 = 774 596.04 DH
6) Déterminer le coût de revient de cette importation ; en déduire le coût de revient d'un seul paquet de thé.
Le coût de revient = DDP + déchargement à l’usine – TVA sur douane – TVA sur post acheminement
Le coût de revient = 774 596.12 + 500 – 128 871.34 – 168 = 646 056.70 DH
Le coût de revient unitaire =
(646 056.70) ÷ (10 000)=64.60 DH
7) Proposez (en expliquant) à T-MIX une technique qu'elle peut utiliser pour payer son fournisseur français.
Le crédit documentaire est l'engagement d'une banque de payer un montant défini au fournisseur d'une marchandise ou d'un service, contre la remise, dans un délai déterminé, de documents énumérés qui prouvent que les marchandises ont été expédiées ou que les prestations ou services ont été effectués.
Ainsi, l'acheteur ne transmet aucuns fonds au vendeur tant qu'il n'a pas reçu les documents pour prendre possession de la marchandise, et le vendeur reçoit le paiement dès qu'il l'a expédiée, pour peu que les obligations documentaires aient été respectées.
Partie théorique : (15pts)
1) Expliquez les abréviations suivantes :
Garantie FAP : L’avarie commune est couverte par une garantie qui s’appelle FAP (Franc d’Avarie Particulière). Cette garantie ne couvre pas les avaries particulières.
Ro-Ro : Roll on/roll off. Navires équipés de sortes de pont levis permettant de faire entrer et ressortir des véhicules, voitures et camions. Leur capacité se mesure en tonnes mais aussi en longueur de roulage. Le principal avantage est la souplesse.
FCL/LCL : Le vendeur a plusieurs lots pour une même destination. Il les empote et envoie le conteneur au port de chargement, ou bien le transporteur maritime organise elle-même le transport terrestre.
2) Donnez et expliquez la formule du taux de pénétration
Le Taux de Pénétration est calculé pour une économie, un secteur ou une branche (l'automobile par exemple), indique la part de marché intérieur qui est couverte par les importations. Plus ce taux est élevé plus on à une dépendance vis-à-vis du marché extérieur.
(Importation) ÷ (marché intérieur)×100
3) Qu'est-ce que I'ADII ? Quelles sont ses missions ?
L’ADMINISTRATION DES DOUANES ET DES IMPÔTS INDIRECTS (ADII) est une direction générale du Ministère des Finances ; elle est plutôt connue sous le nom de « l’Administration des douanes » ou tout simplement de « douanes ».
Ses Missions :
- chargée du recouvrement des droits d’importation, des taxes intérieures de consommation, de la taxe sur la valeur ajoutée, des droits de sortie sur certains produits miniers et d'autres taxes.
- La protection de la production nationale
- La promotion des investissements
- La promotion des exportations
- Renseignements détaillés sur le commerce international ou extérieur.
4) Complétez le tableau suivant en proposant dans chaque situation l'INCOTERM adéquat :
| SITUATIONS | INCOTERM |
|---|---|
| 1-Vous êtes l'acheteur : Vous désirez recevoir votre commande par avion et vous êtes d'accord pour payer le fret aérien depuis l'aéroport de Bordeaux. | FCA |
| 2-Vous êtes le vendeur : Vous proposez à votre client de Dakar des tarifs ou vos produits sont transportés à vos risques et à vos frais jusqu'à son entrepôt et de les décharger. | DPU |
| 3-Vous êtes le vendeur : Vous vendez des marchandises à un client Allemand, en prenant en charge le fret et I ‘assurance. Destination aéroport de Hambourg | CIP |
5) A quoi consiste le régime douanier : Admission temporaire pour perfectionnement actif
C'est un régime qui permet aux personnes disposant d'un outillage d'importer, en suspension de droits et taxes applicables, des marchandises destinées à recevoir une transformation, une ouvraison ou un complément de main d'œuvre, pour être réexportées par la suite.
15 EFM 15 : EFM régional Casablanca-Settat, décembre 2023 (variante 2)
Partie théorique : (15pts)
1) Expliquez les abréviations suivantes :
Garantie FAP sauf... Lo-Lo LCL/FCL
2) Donnez et expliquez la formule de l'effort à l'exportation 2pts
3) Qu'est-ce que I'ASMEX ? Quelles sont ses missions ? 2pts
4) Complétez le tableau suivant en proposant dans chaque situation I'INCOTERM adéquat :
| situations | INCOTERM |
|---|---|
| 1-Vous êtes le vendeur : Vous expédiez la marchandise par voie maritime et vous prenez en charge les risques et les frais de transport ainsi que les risques et frais de déchargement au port d'arrivée. les droits et taxes de dédouanement à l'importation sont à la charge de votre client. | |
| 2-Vous êtes le vendeur : Vous proposez à votre client de Hambourg des tarifs où vos produits sont transportés à vos risques et à vos frais jusqu'à son entrepôt et de les décharger. | |
| 3-Vous êtes I ‘acheteur : Vous achetez des marchandises d'un fournisseur Français, en prenant en charge le fret et l'assurance. La réception est au port de Casablanca |
5) A quoi consiste le régime douanier : exportation temporaire pour perfectionnement passif
Partie pratique : (25pts)
Green-Food est une entreprise située à Fès spécialisée dans la vente et la fabrication des produits alimentaires naturelles, pour ses besoins de production, elle compte importer de son fournisseur Américain 14 000 boites d'épices.
Les informations de l'importation :
| Les boites sont emballées dans des caisses de 45x40x30 cm Une caisse contient 70 boites Poids brut d'une caisse : 18 Kg Le prix de vente d'une boite : 2,5 USD Le coût d'une caisse : 10 USD frais du chargement camion : 110 USD transport vers le port : 350 USD Honoraire du transitaire : 50 USD Déchargement au port de New York : 89 USD | Formalités douanière chez le fournisseur : 40 USD Mise à bord des caisses : 5 USD/caisse Débarquement au port de Casablanca : 700 MAD Acheminement jusqu'aux locaux de Green-Food à Fès : 1300 MAD (déchargement à la charge du client 700 MAD) Droits de douane import : 12% TVA 20% TVA post acheminement : 14% Assurance 0,8% CIF plus 10% Tarification maritime : 120 USD L’unité payante, BAF : 1,5% ; CAF : -2%, remise : 2% |
N.B : Un USD=10.4 MAD
Questions :
1) Calculez le fret de cette expédition
2) Calculez le prix de cette importation selon les incoterms : Exw, FCA, FAS, FOB, CFR, CIF et DAP. (Pour le calcul de l'assurance prendre tous les chiffres après la virgule)
3) Calculez le montant de la dette douanière
4) Dans la mesure où Green-Food ne serait pas capable de payer cette dette douanière le jour de l'importation, quelle serait selon vous la solution à adopter ?
5) Calculez le montant DDP de cette expédition
6) Déterminer le coût de revient de cette importation ; en déduire le coût de revient d'une boite d'épices.
7) Proposez(en expliquant) à Green-Food une technique qu'elle peut utiliser pour payer son fournisseur Américain.
Partie pratique : (25pts)
Afficher le corrigéMasquer le corrigé
Green-Food est une entreprise située à Fès spécialisée dans la vente et la fabrication des produits alimentaires naturelles, pour ses besoins de production, elle compte importer de son fournisseur Américain 14 000 boites d'épices.
Les informations de l'importation :
| Les boites sont emballées dans des caisses de 45x40x30 cm / 0.45 x 0.4 x 0.3 m Une caisse contient 70 boites = 14000/70 = 200 caisses Poids brut d'une caisse : 18 Kg Le prix de vente d'une boite : 2,5 USD : EXW Le coût d'une caisse : 10 USD : EXW frais du chargement camion : 110 USD : FCA transport vers le port : 350 USD : FCA Honoraire du transitaire : 50 USD : FCA Déchargement au port de New York : 89 USD : FAS | Formalités douanière chez le fournisseur : 40 USD : FCA Mise à bord des caisses : 5 USD/caisse : FOB Débarquement au port de Casablanca : 700 MAD DAP Acheminement jusqu'aux locaux de Green-Food à Fès : 1300 MAD DAP (déchargement à la charge du client 700 MAD) Droits de douane import : 12% TVA 20% DDP TVA post acheminement : 14% DAP Assurance 0,8% CIF plus 10% : CIF Tarification maritime : 120 USD L’unité payante, BAF : 1,5% ; CAF : - 2%, remise : 2% |
N.B : Un USD = 10.4 MAD
1) Calculez le fret de cette expédition
Nombre de caisse : 14000 / 70 = 200 caisses
Poids Réel = 200 x 18 = 3 600 Kg soit 3.6 Tonnes
Volume = 200 x 0.45 x 0.4 x 0.3 = 10.8 m3 soit 10.8 tonnes
Donc Unité Payante = 10.8
Fret de base = 120 x 10.8 = 1 296 USD
BAF = 1 296 x 1.5% = 19.44 USD
CAF = (1 296 + 19.44) x (– 2%) = (– 26.30) USD
Fret Total = 1 296 + 19.44 + (– 26.3) = 1 289.14 USD
Fret net = 1 289.14 – (1 289.14 x 2%) = 1 263.35 USD
2) Calculez le prix de cette importation selon les incoterms : EXW, FCA, FAS, FOB, CFR, CIF et DAP. (Pour le calcul de l'assurance prendre tous les chiffres après la virgule)
| Les boites sont emballées dans des caisses de 45x40x30 cm / 0.45 x 0.4 x 0.3 m Une caisse contient 70 boites = 14000/70 = 200 caisses Poids brut d'une caisse : 18 Kg Le prix de vente d'une boite : 2,5 USD : EXW Le coût d'une caisse : 10 USD : EXW frais du chargement camion : 110 USD : FCA transport vers le port : 350 USD : FCA Honoraire du transitaire : 50 USD : FCA Déchargement au port de New York : 89 USD : FAS | Formalités douanière chez le fournisseur : 40 USD : FCA Mise à bord des caisses : 5 USD/caisse : FOB Débarquement au port de Casablanca : 700 MAD DAP Acheminement jusqu'aux locaux de Green-Food à Fès : 1300 MAD DAP (déchargement à la charge du client 700 MAD) Droits de douane import : 12% TVA 20% DDP TVA post acheminement : 14% DAP Assurance 0,8% CIF plus 10% : CIF Tarification maritime : 120 USD L’unité payante, BAF : 1,5% ; CAF : - 2%, remise : 2% |
N.B : Un USD=10.4 MAD
| Eléments | Calculs | Montant USD | Montant DH |
|---|---|---|---|
| -Prix de vente -emballage | 2.5 x 14 000 10 x 200 | 35 000 2 000 | |
| EXW | 37 000 | ||
| -chargement à camion -pré acheminement -transitaire -douane export | 110 350 50 40 | ||
| FCA | 37 550 | ||
| -déchargement au port départ | 89 | ||
| FAS | 37 639 | ||
| -Mise à bord | 5 x 200 | 1 000 | |
| FOB | 38 639 | ||
| -Fret maritime | 1 263.35 | ||
| CFR | 39 902.35 | ||
| -Assurance | 0.8% CIF + 10% | ||
| CIF | (39 902.35) ÷ (1-1+10%×0.8%) | 40 256.60 | 418 668.64 |
| -Débarquement -Post acheminement -TVA post acheminement | 1 300 x 14% | 700 1 300 182 | |
| DAP | 420 850.64 |
3) Calculez le montant de la dette douanière
Valeur déclarer en douane = CIF + Débarquement = 418 668.64 + 700 = 419 368.64 DH
Droit import = 419 368.64 x 12% = 50 324.23 DH
TVA = (419 368.64 + 50 324.23) x 20% = 93 938.57 DH
La dette douanière : 50 324.23 + 93 938.57 = 144 262.80 DH
4) Dans la mesure où Green-Food ne serait pas capable de payer cette dette douanière le jour de l'importation, quelle serait selon vous la solution à adopter ?
Le crédit d’enlèvement ou Obligation cautionnée
5) Calculez le montant DDP de cette expédition
DDP = DAP + Dette douanière
DDP = 420 850.64 + 144 262.80 = 565 113.44 DH
6) Déterminer le coût de revient de cette importation ; en déduire le coût de revient d'une boite d'épices.
Le coût de revient = DDP + déchargement à l’usine – TVA sur douane – TVA sur post acheminement
Le coût de revient = 565 113.44 + 700 – 93 938.57 – 182 = 471 692.87 DH
Le coût de revient unitaire =
(471 692.87) ÷ (14 000)=33.69 DH
7) Proposez(en expliquant) à Green-Food une technique qu'elle peut utiliser pour payer son fournisseur Américain.
Le crédit documentaire est l'engagement d'une banque de payer un montant défini au fournisseur d'une marchandise ou d'un service, contre la remise, dans un délai déterminé, de documents énumérés qui prouvent que les marchandises ont été expédiées ou que les prestations ou services ont été effectués.
Ainsi, l'acheteur ne transmet aucuns fonds au vendeur tant qu'il n'a pas reçu les documents pour prendre possession de la marchandise, et le vendeur reçoit le paiement dès qu'il l'a expédiée, pour peu que les obligations documentaires aient été respectées.
Partie théorique : (15pts)
1) Expliquez les abréviations suivantes :
Garantie FAP sauf : Cette garantie couvre l’avarie commune, et les avaries particulières subies par les marchandises par suite de l’un des événements énumérés après le « sauf ».
Ce type de garantie permet à l’assuré de choisir les risques assurés selon la liste d’événements prévue pour les dommages.
Lo-Lo : est un type de navire de charge équipé de grues embarquées utilisées pour charger et décharger des marchandises sans avoir besoin de grues externes ni de le soutenir.
LCL/FCL :
L’acheteur attend des livraisons d’origines diverses. Il demande à ses fournisseurs de les livrer au même centre de groupage portuaire outre-mer. Il doit aussi indiquer à la compagnie maritime ce centre ou ces livraisons seront empotées et livrées ensemble à votre domicile.
2) Donnez et expliquez la formule de l'effort à l'exportation
Le Marché Intérieur représente la production nationale augmentée des importations et diminuée des exportions.
La part de la production nationale qui est exportée est appelée effort à l'exportation
Formule =
(Exportation) ÷ (Production)×100
3) Qu'est-ce que I'ASMEX ? Quelles sont ses missions ?
C’est un organisme associatif privé, créé entre personnes physiques et morales qui exercent au Maroc des activités exportatrices, sous le nom de « Association Marocaine des Exportateurs (ASMEX) »
Ses Missions :
-Représenter et de défendre les intérêts communs de ses membres
-La promotion des entreprises exportatrices par l’organisation de missions collectives à l’étranger
-Etablir les statistiques relatives aux échanges extérieurs
4) Complétez le tableau suivant en proposant dans chaque situation I'INCOTERM adéquat :
| situations | INCOTERM |
|---|---|
| 1-Vous êtes le vendeur : Vous expédiez la marchandise par voie maritime et vous prenez en charge les risques et les frais de transport ainsi que les risques et frais de déchargement au port d'arrivée. les droits et taxes de dédouanement à l'importation sont à la charge de votre client. | DAP |
| 2-Vous êtes le vendeur : Vous proposez à votre client de Hambourg des tarifs où vos produits sont transportés à vos risques et à vos frais jusqu'à son entrepôt et de les décharger. | DPU |
| 3-Vous êtes I ‘acheteur : Vous achetez des marchandises d'un fournisseur Français, en prenant en charge le fret et l'assurance. La réception est au port de Casablanca | CIF |
5) A quoi consiste le régime douanier : exportation temporaire pour perfectionnement passif.
Exportation temporaire pour perfectionnement passif (Perfectionnement à l’exportation) :
Ce régime permet d'expédier des marchandises à l'étranger pour transformation, ouvraison, ou réparation, en suspension de droits et taxes applicables.
16 EFM 16 : EFM régional des Provinces du Sud, 2023 (variante 1)
03-01-2024
Partie Théorique :
1) Quels sont les différentes opérations qui devront être réalisé pour permettre l’acheminement des marchandises jusqu’à leur destination final ?
2) Définir les mots suivants : Conteneur – Palette – Dépotage – empotage.
3) Quelles sont les obligations réciproques de l’expéditeur dans le cadre d’un contrat de transport par route ? (obligations de l’expéditeur et obligation du transporteur)
4) proposer le régime douanière le mieux aux cas ci-dessous :
a) Vous expédier en Tunisie, du fil et des boutons pour la fabrication de chemise destinée au marché européen.
b) Vous stockez au Havre vos produits destiné à divers pays avant leur expédition.
c) Vous expédier du matériel destiné à tester les performances d’une machine-outil en Ukraine.
Partie Pratique :
Exercice 1 :
La société Heinrich installée depuis plus de 300 ans à Munich en Allemagne commercialise des pompes à pression pour fûts. Ce type de pompe est aujourd'hui fabriqué à Taiwan à des conditions très favorables.
Une commande de 30 pompes d'un total de 30 000 € FOB Taiwan a été passée il y a trois mois. La compagnie SCAN MA est chargée de l'acheminement maritime aux conditions habituelles : fret de 2200 € et assurance au taux de 0,5 % sur CIF + 10 %.
La cargaison arrive au port de Tanger où elle est prise en charge par un transporteur routier marocain pour un acheminement direct vers l’usine pour un prix de 1 500MAD.
Conditions de dédouanement :
DROITS DE DOUANES 6 %
TVA au taux normal : 20 %
1€=11,6 MAD
Déterminez :
1. La valeur en douane
2. Les droits de douane à payer
3. L'assiette de la TVA
4. Le montant de TVA à payer
Exercice 2 :
Le responsable commercial de la société OTSC, située à Paris, expédie par avion un objet d’art de grande valeur (28 000 Euros) à destination du Japon. L’emballage requis pèse 15 kg pour un volume de 0,4 m3 .Le poids total de l’expédition est de 75 kg. L’emballage coûte 400 euros et reviendra par transport aérien également, plié de façon partielle (0,3 m3).
T A F
1. Quelle précaution particulière doit-on prendre pour obtenir une indemnisation satisfaisante de la part du transporteur en cas de perte ou de dommages à la marchandise ?
2. Indiquez quels seront les coûts de transport aérien à facturer au client pour l’aller et le retour.
3. Quel sera le montant assuré pour l’objet d’art à l’aller ?
Annexe Tarif Paris/Tokyo ou Tokyo/Paris au kg :
– en dessous de 50 kg : 7,7 euros
– à partir de 50 kg : 5,7 euros.
Assurance de 0,03 % sur la base d’un CIP majoré de 20 %.
Exercice 3 :
« OTSC » est une société spécialisé dans la commercialisation des appareils de mesure et de comptage industriel. Elle a contacté un fournisseur chinois pour l’achat de 9 000 compteurs électriques.
Les compteurs sont conditionnés dans des cartons à raison de 45 compteurs par carton. Les cartons seront disposés sur euro-palettes
Dimension de la palette : 120 cm x 80 cm x 15 cm ; Poids palettes vide = 30 Kg.
Dimension d’un carton : L= 40 cm I = 30 cm H= 32 cm ; Poids brut d’un carton = 11.5 Kg.
Hauteur Maximale de la palette chargée : 1.8m ; Poids maximale chargeable de la palette = 700 Kg
Travail à Faire :
1) Calculez le nombre de palettes nécessaires pour l’expédition.
2) Déterminez le poids brut total et le volume d’une palette
3) Déduisez-en le poids et le volume total de l’expédition.
Partie Pratique :
Exercice 1 :
Afficher le corrigéMasquer le corrigé
La société Heinrich installée depuis plus de 300 ans à Munich en Allemagne commercialise des pompes à pression pour fûts. Ce type de pompe est aujourd'hui fabriqué à Taiwan à des conditions très favorables.
Une commande de 30 pompes d'un total de 30 000 € FOB Taiwan a été passée il y a trois mois. La compagnie SCAN MA est chargée de l'acheminement maritime aux conditions habituelles : fret de 2200 € et assurance au taux de 0,5 % sur CIF + 10 %.
La cargaison arrive au port de Tanger où elle est prise en charge par un transporteur routier marocain pour un acheminement direct vers l’usine pour un prix de 1 500 MAD.
Conditions de dédouanement :
DROITS DE DOUANES 6 %
TVA au taux normal : 20 %
1€=11,6 MAD
1. La valeur en douane
2. Les droits de douane à payer
3. L'assiette de la TVA
4. Le montant de TVA à payer
1. Calcul de la valeur en douane :
FOB Taiwan = 30 000 €
CFR port de Tanger = 30 000 + 2 200 = 32 200 €
CIF port de Tanger = (32 200) ÷ (1-1+10%×0.5%) = 32 378 € x 11.6 = 375 584.80 MAD
2. Montant des droits de douane : 375 584.8 x 6% = 22 535,04 MAD
3. Assiette de la TVA : 375 584.8 + 22 535,04 = 398 119.84 MAD
4. Montant de la TVA : 398 119.84 x 20% = 79 623.96 MAD
Exercice 2 :
Le responsable commercial de la société OTSC, située à Paris, expédie par avion un objet d’art de grande valeur (28 000 Euros) à destination du Japon. L’emballage requis pèse 15 kg pour un volume de 0,4 m3 .Le poids total de l’expédition est de 75 kg. L’emballage coûte 400 euros et reviendra par transport aérien également, plié de façon partielle (0,3 m3).
T A F
1. Quelle précaution particulière doit-on prendre pour obtenir une indemnisation satisfaisante de la part du transporteur en cas de perte ou de dommages à la marchandise ?
2. Indiquez quels seront les coûts de transport aérien à facturer au client pour l’aller et le retour.
3. Quel sera le montant assuré pour l’objet d’art à l’aller ?
Annexe Tarif Paris/Tokyo ou Tokyo/Paris au kg :
– en dessous de 50 kg : 7,7 euros
– à partir de 50 kg : 5,7 euros.
Assurance de 0,03 % sur la base d’un CIP majoré de 20 %.
1. Précautions à prendre
L’expéditeur doit faire une déclaration de valeur pour lever les limites forfaitaires d’indemnisation.
2. Coûts de transport facturés au client
Pour Aller :
- Poids Réel = 75 kg
- Volume = 0.4/6 = 0.06666 tonnes soit 66.66 Kg
- Poids taxable = 75 Kg
- Fret = 75 x 5.7 = 427.50 euro
Pour retour emballage :
- Poids d’emballage : 15 Kg
- Volume : 0.3/0.6 = 0.05 tonnes soit 50 kg
- Fret : 50 x 5.7 = 285 euro
Prix à facturer au client = 427.5 + 285 = 712.5 euro
3. Valeur assurée à l’aller
Valeur assurée : CIP + (CIP x Taux Majoration)
CPT = 28 000 + 427.5 = 28 427.5 euro
Valeur CIP à l’expédition : (28 427.5) ÷ (1-1+20%×0.03%) = 28 437,74 euros
Valeur assurée : 28 437.74 + (28 437.74 x 20%) = 34 125,29 euros
Exercice 3 :
« OTSC » est une société spécialisé dans la commercialisation des appareils de mesure et de comptage industriel. Elle a contacté un fournisseur chinois pour l’achat de 9 000 compteurs électriques.
Les compteurs sont conditionnés dans des cartons à raison de 45 compteurs par carton. Les cartons seront disposés sur euro-palettes
Dimension de la palette : 120 cm x 80 cm x 15 cm ; Poids palettes vide = 30 Kg.
Dimension d’un carton : L= 40 cm I = 30 cm H= 32 cm ; Poids brut d’un carton = 11.5 Kg.
Hauteur Maximale de la palette chargée : 1.8m ; Poids maximale chargeable de la palette = 700 Kg
Travail à Faire :
1) Calculez le nombre de palettes nécessaires pour l’expédition.
Nombre de carton total = 9000/45 = 200 cartons
On Calculer le nombre de carton par palette pour déterminer le nombre de palette total
| 1.2/0.4 = 3 0.8/0.3 = 2 (1.8-0.15)/0.32 = 5 | 1.2/0.4 = 3 0.8/0.32 = 2 1.65/0.3 = 5 | 1.2/0.3 = 4 0.8/0.4 = 2 1.65/0.32 = 5 | 1.2/0.3 = 4 0.8/0.32 = 2 1.65/0.4 = 4 | 1.2/0.32 = 3 0.8/0.4 = 2 1.65/0.3 = 5 | 1.2/0.32 = 3 0.8/0.3 = 2 1.65/0.4 = 4 |
| 3 x 2 x 5 = 30 | 3x 2 x 5 = 30 | 4 x 2 x 5 = 40 | 4 x 2 x 4 = 32 | 3 x 2 x 5 = 30 | 3 x 2 x 4 = 24 |
Nombre de carton par palette est 40 cartons
Donc nombre de palettes nécessaires pour l’expédition = 200/40 = 5 palettes
2) Déterminez le poids brut total et le volume d’une palette
Poids Brute d’une palette : (11.5 x 40) + 30 = 490 Kg
Volume d’une palette = 1.2 x 0.8 x 1.8 = 1.728 m3
Ou Volume = 1.2 x 0.8 x (5*0.32+0.15) = 1.2 x 0.8 x 1.75 = 1.68 m3
3) Déduisez-en le poids et le volume total de l’expédition.
Poids Brute Total = 490 x 5 = 2 450 Kg
Volume Total = 1.728 x 5 = 8.64 m3
Ou Volume Total = 1.68 x 5 = 8.4 m3
Partie Théorique :
1) Quels sont les différentes opérations qui devront être réalisé pour permettre l’acheminement des marchandises jusqu’à leur destination final ?
Nous pouvons classer ces différentes opérations en 4 types :
- La recherche de clients étrangers (avant la passation de la commande par le client)
- La préparation de la commande (le vendeur a reçu une commande de la part d’un client étranger)
- L’expédition de la marchandise
- La réception de la marchandise par le client et le règlement de l’opération.
Pour nous résumer, la marchandise doit donc être :
- Emballée ;
- Chargée à l’usine du vendeur sur un moyen de transport pour être acheminée jusqu’au port (ou aéroport) d’embarquement ;
- Déchargée dans un magasin du port (ou aéroport) d’embarquement ; CDC AGC Manuel TP : Techniques logistiques du commerce international Page 6 sur 51
- Dédouanée (dédouanement export)
- Assurée ;
- Chargée et transportée sur un navire (sur un avion) jusqu’au port (ou aéroport) de débarquement ;
- Déchargée dans un magasin du port (ou aéroport) de débarquement ;
- Dédouanée (dédouanement import) ;
- Chargée sur un moyen de transport pour être acheminée du port (ou aéroport) de débarquement jusqu’à l’usine de l’acheteur ;
- Déchargée à l’usine de l’acheteur
2) Définir les mots suivants :
Conteneur : Le conteneur est un engin de transport, conçu pour contenir des marchandises en vrac ou légèrement emballées…
Palette : Une palette rassemble en une seule unité les emballages chargés sur leur plateau. Elle accélère les manutentions et simplifie les comptages.
Dépotage : L’opération de déchargement de marchandises du conteneur
Empotage : L’opération de chargement des marchandises dans un conteneur
3) Quelles sont les obligations de l’expéditeur dans le cadre d’un contrat de transport par route ? (obligations de l’expéditeur et obligation du transporteur)
4) proposer le régime douanière le mieux aux cas ci-dessous :
a) Vous expédier en Tunisie, du fil et des boutons pour la fabrication de chemise destinée au marché européen.
Régime du perfectionnement passif
b) Vous stockez au Havre vos produits destiné à divers pays avant leur expédition.
Régime d’entrepôt export
c) Vous expédier du matériel destiné à tester les performances d’une machine-outil en Ukraine.
Régime de l’exportation temporaire
17 EFM 17 : EFM régional Souss-Massa, 2024 (variante 1)
(05-12-2024)
Partie théorique : (15 pts)
1) Définir les termes suivants : affacturage ; LCSB ; Expédition LCL/FCL ; LTA ?
2) Quelles sont les obligations de l'expéditeur et du transporteur dans un contrat de transport routier ?
3) Après avoir cité les avantages de l'arbitrage dans le cadre du contrat de vente international, distinguer l'arbitrage ad hoc et l'arbitrage institutionnel.
4) Un vendeur doit fournir plusieurs documents pour que la banque effectue le paiement. Nommez trois documents couramment requis dans le cadre d'un crédit documentaire.
5) Répondez par vrai ou faux aux propositions suivantes en justifiant la réponse :(
| N° | Eléments | Vrai | Faux | Justification |
|---|---|---|---|---|
| 1 | L'incoterm DDP signifie que le vendeur prend en charge tous les coûts jusqu'à la livraison | |||
| 2 | Avec l'incoterm FOB, le vendeur est responsable jusqu'à ce que la marchandise soit chargée à bord du navire. | |||
| 3 | L'acheteur est responsable durant le transport principal avec l’incoterm CIF. | |||
| 4 | L'incoterm FCA peut être utilisé pour le transport multimodal, | |||
| 5 | Le vendeur est responsable des frais de dédouanement à l’exportation avec l’EXW. | |||
| 6 | Il existe 11 incoterms au total depuis la révision de 2020 |
Partie pratique : (25 pts)
L'entreprise M. Matériaux a établi un partenariat avec la société SolarTech, située à Barcelona, en Espagne, pour l’importation de panneaux solaires. Dans le cadre de cet accord, les panneaux solaires seront transportés par voie maritime, avec pour destination le port de Casablanca. Cette opération s’inscrit dans la stratégie de l’entreprise visant à diversifier ses sources d'approvisionnement en énergie renouvelable et la demande croissants de solutions énergétiques durables sur le marché marocain.
A- Document I : Importation de panneaux solaires
| Détails des panneaux importés : Nombre de panneaux : 1 500 Prix unitaire d'un panneau : 20 EUR Chaque boite contient 5 panneaux Poids d'un panneau : 10kg Marquage de l'emballage : 3 EUR par boite Dimension de la boite : 80cmx70cmx50cm Poids d'une boite vide : 3kg Coût unitaire de l'emballage d'une boite : 5 EUR | Palettisation : Dimension de la palette : 1,2mx1mx0.15m Charge utile de la palette : 240kg Poids d'une palette vide : 12kg Hauteur maximale de la palette : 1,70m (y compris la planche) Palettisation : 70 EUR Palettisation : 60 EUR |
| Autres informations : Coûts logistiques : Préacheminement : 1 500 EUR Honoraires du transitaire : 2 800 EUR Frais de passage au port à l'arrivée : 4800 MAD Assurance : 0.5% du CIF majoré de 10% Coût de dédouanement export : 250 EUR Dédouanement import : 500 000 MAD Frais de déchargement sur quai : 2500 MAD Mise à bord du navire : 540 EUR | Transport maritime : 100 EUR par unité payante BAF : 5 EUR I'UP CAF : -1.5% Ristourne : 4% Déchargement à l'usine : 2 200 MAD Post-acheminement HT : 6 000 MAD (TVA 14%) Taux de change 1 EUR=11 MAD |
Questions :
1. Déterminez le nombre de boites par palettes.
2. En déduire le nombre de palettes nécessaires à cette expédition.
3. Calculez le montant du fret à payer en MAD.
4. Calculez le coût total en EUR selon l'incoterm DAP pour la société M. Matériaux en passant par les incoterms EXW, FOB, CFR et CIF.
B-Document 2 : Importation de matériel électronique
La société a récemment effectué une importation de matériels électroniques en provenance d’Allemagne, une initiative stratégique conçue pour renforcer son offre de produits technologique sur le marché local. Ce projet s’inscrit dans une volonté d’adaptation et d'innovation pour répondre aux besoins croissants des consommateurs en matière de technologie.
Calculez la dette douanière totale, incluant le crédit d'enlèvement. (5 pts) Document 2 : Importation de matériel électronique
| 3 000 unités conditionnées dans 75 caisses en bois Poids d'un appareil : 2kg Poids d'une caisse vide : 8kg Valeur CFR Hambourg : 14000 EUR Cout de l’assurance : 750 EUR Aconage : 200 MAD par tonne brute | Taux de TVA : 20% Dédouanement à l'importation : 12% de la valeur CIF plus l'aconage Taxe parafiscale : 0.25% Conditions de crédit d'enlèvement : 90 jours à un taux de 1.24% Taux de change : 1 EUR=11 MAD |
1. Calculez la dette douanière totale, incluant le crédit d'enlèvement.
Afficher le corrigéMasquer le corrigé
Partie pratique :
1. Déterminez le nombre de boites par palettes.
- Nombre de panneaux : 1 500
- Chaque boite contient 5 panneaux
- Poids d'un panneau : 10kg
- Dimension de la boite : 80cm x70cm x 50cm : 0.8x0.7x0.5m
- Poids d'une boite vide : 3kg
- Dimension de la palette : 1,2m x 1m x 0.15m
- Charge utile de la palette : 240kg
- Poids d'une palette vide : 12kg
- Hauteur maximale de la palette : 1,70m (y compris la planche)
| 1.2/0.8 = 1 1/0.7 = 1 (1.7-0.15)/0.5 = 3 1 x 1 x 3 = 3 | 1.2/0.8 = 1 1/0.5 = 2 1.55/0.7 = 2 1 x 2 x 2 = 4 | 1.2/0.7 = 1 1/0.5 = 2 1.55/0.8 = 1 1 x 2 x 1 = 2 | 1.2/0.7 = 1 1/0.8 = 1 1.55/0.5 = 3 1 x 1 x 3 = 3 | 1.2/0.5 = 2 1/0.7 = 1 1.55/0.8 = 1 2 x 1 x 1 = 2 | 1.2/0.5 = 2 1/0.8 = 1 1.55/0.7 = 2 2 x 1 x 2 = 4 |
Donc nombre de boite par palette : 4 boites
Vérifier le poids : 12 + 4 x (10*5 + 3) = 12 + 4 x (50 + 3) = 224 Kg < 240 Kg
2. En déduire le nombre de palettes nécessaires à cette expédition.
Nombre de boites total : 1500/5 = 300 boites
Donc nombre de palettes nécessaire à cette expédition : 300/4 = 75 palettes
3. Calculez le montant du fret à payer en MAD.
- Transport maritime : 100 EUR par unité payante
- BAF : 5 EUR I'UP
- CAF : – 1.5%
- Ristourne : 4%
Taux de change 1 EUR = 11 MAD
On calcule l’UP :
Poids Réel = Poids Brute d’une palette x nombre de palette : 224 x 75 = 16 800 Kg soit 16.8 Tonnes
Volume : 1.2 x 1 x 1.7 x 75 = 153 m3 soit 153 Tonnes. Donc UP : 153
Fret de base : 153 x 100 = 15 300 euro
BAF : 5 x 153 = 765 euro
CAF : (15 300 + 765) x (- 1.5%) = ( – 240.98) euro
Fret Total: 15 300 + 765 + ( – 240.98) = 15 824,02 euro
Ristourne : 15 824.02 x 4% = 632.96 euro
Fret net à payer : 15 824.02 – 632.96 = 15 191.06 euro soit 15 191.06 x 11 = 167 101,66 MAD
4. Calculez le coût total en EUR selon l'incoterm DAP pour la société M. Matériaux en passant par les incoterms EXW, FOB, CFR et CIF.
| Détails des panneaux importés : Nombre de panneaux : 1 500 Prix unitaire d'un panneau : 20 EUR : EXW Chaque boite contient 5 panneaux Poids d'un panneau : 10kg Marquage de l'emballage : 3 EUR par boite : EXW Dimension de la boite : 80cmx70cmx50cm Poids d'une boite vide : 3kg Coût unitaire de l'emballage d'une boite : 5 EUR : EXW | Palettisation : Dimension de la palette : 1,2mx1mx0.15m Charge utile de la palette : 240kg Poids d'une palette vide : 12kg Hauteur maximale de la palette : 1,70m (y compris la planche) Palettisation : 70 EUR : EXW |
| Autres informations : Coûts logistiques : Préacheminement : 1 500 EUR : FCA Honoraires du transitaire : 2 800 EUR : FCA Frais de passage au port à l'arrivée : 4800 MAD : DAP Assurance : 0.5% du CIF majoré de 10% Coût de dédouanement export : 250 EUR : FCA Dédouanement import : 500 000 MAD : DDP Frais de déchargement sur quai : 2500 MAD : DAP Mise à bord du navire : 540 EUR : FOB | Transport maritime : 100 EUR par unité payante BAF : 5 EUR I'UP CAF : -1.5% Ristourne : 4% Déchargement à l'usine : 2 200 MAD : Post-acheminement HT : 6 000 MAD (TVA 14%) : DAP Taux de change 1 EUR=11 MAD |
| Eléments | Calculs | Euro | MAD |
|---|---|---|---|
| - Marchandises - Marquage - Emballage - Palettisation | 1 500 x 20 300 x 3 300 x 5 | 30 000 900 1 500 70 | |
| EXW | 32 470 | ||
| - Préacheminement - Transitaire - D. Export - Mise à Bord | 1 500 2 800 250 540 | ||
| FOB | 37 560 | ||
| - Fret Maritime | 15 191.06 | ||
| CFR | 52 751.06 | ||
| Assurance | 0,5% du CIF + 10% | ||
| CIF | (52 751.06) ÷ (1-1+10%×0.5%)=(52 751.06) ÷ (0.9945)= | 53 042.80 | 583 470.80 |
| - déchargement - passage arrivé - Post Acheminement | 6000 x (1 + 14%) | 2 500 4 800 6 840 | |
| DAP | 54 328,25 | 597 610,80 |
B-Document 2 : Importation de matériel électronique
La société a récemment effectué une importation de matériels électroniques en provenance d’Allemagne, une initiative stratégique conçue pour renforcer son offre de produits technologique sur le marché local. Ce projet s’inscrit dans une volonté d’adaptation et d'innovation pour répondre aux besoins croissants des consommateurs en matière de technologie.
| 3 000 unités conditionnées dans 75 caisses en bois Poids d'un appareil : 2kg Poids d'une caisse vide : 8kg CFR Hambourg : 14000 EUR Cout de l’assurance : 750 EUR Aconage : 200 MAD par tonne brute | Taux de TVA : 20% Dédouanement à l'importation : 12% de la valeur CIF plus l'aconage Taxe parafiscale : 0.25% Conditions de crédit d'enlèvement : 90 jours à un taux de 1.24% Taux de change : 1 EUR=11 MAD |
1. Calculez la dette douanière totale, incluant le crédit d'enlèvement.
On Calcul la Valeur déclarer en douane = CIF + Aconage
Valeur déclarer en douane = CIF + Aconage
CIF = CFR + Assurance = 14 000 + 750 = 14 750 euro x 11 = 162 250 MAD
Poids Réel : (3000 x 2) + (75 x 8) = 6600 kg soit : 6.6 tonnes
Valeur Déclarer en douane : 162 250 + (200 x 6.6) = 163 570 MAD
- Droit de douane : 163 570 x 12% = 19 628.40 MAD
- Taxe parafiscale : 163 570 x 0.25% = 408.91 MAD
- TVA : (163 570 + 19 628.4 + 408.91) x 20% = 36 721,46 MAD
- La dette douanière avant crédit d’enlèvement : 19 628.4 + 408.91 + 36 721.46 = 56 758,77MAD
- Remise du crédit d’enlèvement : 56 758.77 x 1.24% = 703.81 MAD
- le montant dû à la douane : 56 758.77 + 703.81 = 57 462,58MAD
Partie théorique : (15 pts)
1) Définir les termes suivants : affacturage ; LCSB ; Expédition LCL/FCL ; LTA ?
Affacturage : est une solution de financement où une entreprise cède ses factures clients à un organisme financier (appelé factor) en échange d'un paiement immédiat.
LCSB : (Lettre de Crédit Stand-By) : est un engagement bancaire garantissant qu'un paiement sera effectué à un bénéficiaire si le donneur d'ordre ne respecte pas ses obligations contractuelles.
Expédition LCL/FCL : L’acheteur attend des livraisons d’origines diverses. Il demande à ses fournisseurs de les livrer au même centre de groupage portuaire.
LTA : Document de transport aérien confirmant l’expédition de marchandises.
2) Quelles sont les obligations de l'expéditeur et du transporteur dans un contrat de transport routier ?
Obligations de l'expéditeur :
- S'assurer que les marchandises sont correctement emballées et étiquetées.
- Remettre au transporteur la lettre de voiture (CMR) et tout autre document requis pour le transport.
- Régler les frais de transport convenus, sauf si pris en charge par une autre partie.
Obligations du transporteur :
- Effectuer le transport des marchandises dans les délais et conditions convenus.
- Veiller à la sécurité et à l'intégrité des marchandises pendant le transport.
- Remettre les marchandises au destinataire prévu conformément aux instructions de l'expéditeur.
3) Après avoir cité les avantages de l'arbitrage dans le cadre du contrat de vente international, distinguer l'arbitrage ad hoc et l'arbitrage institutionnel.
- L'arbitrage évite les tribunaux nationaux, réduisant les biais liés aux juridictions locales.
- Les procédures d’arbitrage sont souvent plus rapides que les procès judiciaires.
- Les affaires sont traitées de manière privée, protégeant les informations sensibles des parties.
- Les parties peuvent choisir les arbitres, la langue et les règles applicables.
- L’arbitrage ad hoc : l'arbitrage qui se déroule en dehors de toute institution permanente d'arbitrage et qui est organisé par les parties elles-mêmes
- L’arbitrage institutionnel : l'arbitrage dont les parties ont confié l'organisation à une institution permanente d'arbitrage, et qui se déroule conformément au règlement d'arbitrage élaboré par cette institution
4) Un vendeur doit fournir plusieurs documents pour que la banque effectue le paiement. Nommez trois documents couramment requis dans le cadre d'un crédit documentaire.
Facture commerciale, facture consulaire, certificat d'origine.
5) Répondez par vrai ou faux aux propositions suivantes en justifiant la réponse :
| N° | Eléments | Vrai | Faux | Justification |
|---|---|---|---|---|
| 1 | L'incoterm DDP signifie que le vendeur prend en charge tous les coûts jusqu'à la livraison | X | ||
| 2 | Avec l'incoterm FOB, le vendeur est responsable jusqu'à ce que la marchandise soit chargée à bord du navire. | X | ||
| 3 | L'acheteur est responsable durant le transport principal avec l’incoterm CIF. | X | Avec l'incoterm CIF, le vendeur est responsable des coûts et des risques pendant le transport principal, y compris l'assurance, jusqu'au port d'arrivée. | |
| 4 | L'incoterm FCA peut être utilisé pour le transport multimodal, | X | ||
| 5 | Le vendeur est responsable des frais de dédouanement à l’exportation avec l’EXW. | X | Avec l'incoterm EXW (Ex Works), c'est l'acheteur qui prend en charge tous les frais et responsabilités, y compris le dédouanement export | |
| 6 | Il existe 11 incoterms au total depuis la révision de 2020 | X |
EXW-FCA-FAS-FOB-CFR-CPT-CIF-CIP-DPA-DPU--DDP
18 EFM 18 : EFM régional de l'Oriental, décembre 2024 (variante 2)
Partie Théorique :
1- Proposer le régime douanier le mieux adapté dans les situations suivantes :
- Vous expédiez des produits électroniques au Japon pour des tests avant leur mise sur le marché.
- Vous importez des matières premières depuis le Brésil pour la production d'une commande spéciale de meubles en bois destinés à un client européen.
- Vous exportez des voitures vers l'Espagne dans le cadre d'un contrat annuel.
- Vous importez du matériel médical pour un projet temporaire au Maroc, qui sera ensuite réexporté.
2- Préciser les critères de choix pour un mode de transport des opérations import/export ?
3- Pour un contrat de vente à l'international, citez et expliquez les modes de résolution de litiges entre vendeur et acheteur ?
Pratique :
EXERCICE 1
Complétez le tableau suivant (justifiez si faux)
| Eléments | Vrai | Faux | Justification |
|---|---|---|---|
| L'incoterm FCA ne peut être utilisé que pour le transport aérien | |||
| Lors d'une vente EXW, si La marchandise tombe lors du chargement sur un camion, c'est l'acheteur qui est responsable | |||
| Avec l'incoterm DAP, l'acheteur doit effectuer le dédouanement export | |||
| Avec I’incoterm CFR, le vendeur est responsable des marchandises jusqu'au port de destination | |||
| Une entreprise exportatrice qui choisit le transport maritime par container et qui ne veut pas être responsable du chargement sur le navire doit choisir le CPT de préférence au CFR | |||
| IL existe huit incoterms exclusivement maritimes | |||
| Avec L'incoterm CFR,Le vendeur doit fournir àl'acheteur une attestation d'assurance., | |||
| Le transfert des frais et des risques a lieu au chargement du navire au port de départ dans une vente FOB | |||
| Le transfert des risques a lieu avant le transfert des frais dans L'incoterm CIP | |||
| L'incoterm DDP ne comprend pas le post-acheminement., |
EXERCICE 2 :
Les informations ci-dessous concernent une exportation espagnole vers Tanger Med-Maroc pour une valeur de marchandises sortie usine de 300 000 EUR.
- Transport par camion Dijon-Anvers : 2 000 EUR
- Transport maritime Anvers vers Tanger Med-Maroc (Fret) :6 000 EUR
- Chargement à bord du navire : 90 EUR
- Assurance du transport : 350 EUR
- Déchargement à Tanger Med (à la charge du vendeur) : 220 EUR.
- Formalités douanières export : 200 EUR
- Formalités douanières import : 250 EUR.
- Paiement des droits de douane et de la TVA : 3 260 EUR
- Emballage spécifique export : 200 EUR
- Tanger Med vers l'usine de l'acheteur (post acheminement) : 2600 EUR
- Manipulations portuaires à Anvers : 300 EUR
- Droit importation : 20% ; TVA : 19%
Travail à faire :
1- Remettre dans l'ordre chronologique les opérations logistiques.
2- Calculer les prix EXW, FAS, FOB, CFR, CIF et DDP.
3- Calculer le montant des droits de douane et TVA à payer sur cette importation.
EXERCICE 3 :
Echanges commerciaux en milliards de DHS
| 2016 | 2017 | |
|---|---|---|
| Importation | 210.6 | 230.4 |
| Exportation | 100.35 | 110.7 |
| Solde Commercial | ? | ? |
| Taux de couverture | ? | ? |
Travail à faire :
1) Calculer pour les deux années :
a- Le solde commerciale
b- Le taux de couverture
2) Calculer les variations annuelles en % du solde commerciale et du taux de couverture pour l'année 2017
3) interpréter les résultats.
Afficher le corrigéMasquer le corrigé
Pratique :
EXERCICE 1
Complétez le tableau suivant (justifiez si faux)
| Eléments | Vrai | Faux | Justification |
|---|---|---|---|
| L'incoterm FCA ne peut être utilisé que pour le transport aérien | X | L'incoterm FCA utilisé pour le transport multimodal. | |
| Lors d'une vente EXW, si La marchandise tombe lors du chargement sur un camion, c'est l'acheteur qui est responsable | X | ||
| Avec l'incoterm DAP, l'acheteur doit effectuer le dédouanement export | X | l'incoterm DAP, l'acheteur doit effectuer le dédouanement import. | |
| Avec I’incoterm CFR, le vendeur est responsable des marchandises jusqu'au port de destination | X | ||
| Une entreprise exportatrice qui choisit le transport maritime par container et qui ne veut pas être responsable du chargement sur le navire doit choisir le CPT de préférence au CFR | X | ||
| IL existe huit incoterms exclusivement maritimes | X | Il n'y a que deux incoterms exclusivement maritimes : FAS et FOB | |
| Avec L'incoterm CFR, Le vendeur doit fournir à l'acheteur une attestation d'assurance, | X | L'assurance est exigée dans l'incoterm CIF | |
| Le transfert des frais et des risques a lieu au chargement du navire au port de départ dans une vente FOB | X | ||
| Le transfert des risques a lieu avant le transfert des frais dans L'incoterm CIP | X | ||
| L'incoterm DDP ne comprend pas le post-acheminement., | X | Dans DDP le vendeur est responsable jusqu'à la livraison au lieu convenu, incluant le post-acheminement. |
EXERCICE 2 :
Les informations ci-dessous concernent une exportation espagnole vers Tanger Med-Maroc pour une valeur de marchandises sortie usine de 300 000 EUR.
- Transport par camion Dijon-Anvers : 2 000 EUR
- Transport maritime Anvers vers Tanger Med-Maroc (Fret) :6 000 EUR
- Chargement à bord du navire : 90 EUR
- Assurance du transport : 350 EUR
- Déchargement à Tanger Med (à la charge du vendeur) : 220 EUR.
- Formalités douanières export : 200 EUR
- Formalités douanières import : 250 EUR.
- Paiement des droits de douane et de la TVA : 3 260 EUR
- Emballage spécifique export : 200 EUR
- Tanger Med vers l'usine de l'acheteur (post acheminement) : 2600 EUR
- Manipulations portuaires à Anvers : 300 EUR
- Droit importation : 20% ; TVA : 19%
Travail à faire :
1- Remettre dans l'ordre chronologique les opérations logistiques.
- Valeur de marchandises sortie usine de 300 000 EUR.
- Emballage spécifique export : 200 EUR
- Transport par camion Dijon-Anvers : 2 000 EUR
- Formalités douanières export : 200 EUR
- Manipulations portuaires à Anvers : 300 EUR
- Chargement à bord du navire : 90 EUR
- Transport maritime Anvers vers Tanger Med-Maroc (Fret) :6 000 EUR
- Assurance du transport : 350 EUR
- Déchargement à Tanger Med (à la charge du vendeur) : 220 EUR
- Tanger Med vers l'usine de l'acheteur (post acheminement) : 2600 EUR
- Formalités douanières import : 250 EUR.
- Paiement des droits de douane et de la TVA : 3 260 EUR
2- Calculer les prix EXW, FAS, FOB, CFR, CIF et DDP.
| Éléments | Montant en Euro |
|---|---|
| - Valeur de marchandises. - Emballage | 300 000 200 |
| EXW | 300 200 |
| - préacheminement - Dédouane export - manipulation portuaire | 2 000 200 300 |
| FAS | 302 700 |
| - chargement à bord | 90 |
| FOB | 302 790 |
| Fret maritime | 6 000 |
| CFR | 308 790 |
| Assurance | 350 |
| CIF | 309 140 |
| -Déchargement au port - Post acheminement - Dédouanement import - droit de douane et TVA | 220 2 600 250 3 260 |
| DDP | 315 470 |
3- Calculer le montant des droits de douane et TVA à payer sur cette importation.
Valeur en douane = CIF + déchargement au port (débarquement)
Valeur en douane = 309 140 + 220 = 309 360 Euro
Droit de douane : 309 360 x 20% = 61 872 Euro
TVA : (309 360 + 61 872) x 19% = 70 534,08 Euro
Les droits et taxes total : 61 872 + 70 534.08 = 132 406,08 Euro
EXERCICE 3 :
1) Calculer pour les deux années :
Solde Commerciale = Exportation – Importation
Le taux de couverture = (Exportation) ÷ (importation)×100
Echanges commerciaux en milliards de DHS
| 2016 | 2017 | |
|---|---|---|
| Importation | 210.6 | 230.4 |
| Exportation | 100.35 | 110.7 |
| Solde Commercial | 100.35 – 210.6 = - 110.25 | 110.7 – 230.4 = - 119.7 |
| Taux de couverture | (100.35) ÷ (210.6)×100=47.65% | (110.7) ÷ (230.4)×100=48.05% |
2) Calculer les variations annuelles en % du solde commerciale et du taux de couverture pour l'année 2017 :
Variation annuelles du Solde Commerciale =
(Valeur 2017-Valeur 2016) ÷ (Valeur 2016)×100=(-119.7-(-110.25)) ÷ (-110.25)×100=8.57%
Variation annuelles du taux de couverture =
(Valeur 2017-Valeur 2016) ÷ (Valeur 2016)×100=(48.05-47.65) ÷ (47.65)×100=0.84%
3) interpréter les résultats.
Le solde commercial s'est détérioré de 8.57% en 2017.
Le taux de couverture a légèrement augmenté de 0.84% en 2017.
Apprécier le commentaire du stagiaire
Partie Théorique :
1- Proposer le régime douanier le mieux adapté dans les situations suivantes :
- Vous expédiez des produits électroniques au Japon pour des tests avant leur mise sur le marché.
L’exportation temporaire.
- Vous importez des matières premières depuis le Brésil pour la production d'une commande spéciale de meubles en bois destinés à un client européen.
Perfectionnement actif
- Vous exportez des voitures vers l'Espagne dans le cadre d'un contrat annuel.
L’exportation en simple sortie
- Vous importez du matériel médical pour un projet temporaire au Maroc, qui sera ensuite réexporté.
L’admission temporaire - (importation temporaire).
2- Préciser les critères de choix pour un mode de transport des opérations import/export?
- Nature des marchandises
- Délais de livraison
- Coût du transport
- Réglementation et douanes
- Sécurité et risque
- …etc
3- Pour un contrat de vente à l'international, citez et expliquez les modes de résolution de litiges entre vendeur et acheteur ?
19 EFM 19 : EFM régional de l'Oriental, décembre 2024 (variante 1)
Partie théorique : (10 pts)
1- Proposer le régime douanier le mieux adapté dans les situations suivantes :
a. Vous expédiez du matériel destiné à tester les performances d'une machine-outil vers la Turquie.
b. Vous expédiez au Maroc du fil et des boutons pour la fabrication de chemises destinées au marché européen.
c. Vous importez des machines d'Allemagne pour la durée d'un chantier.
d. Vous stockez au port Tanger Med vos produits destinés à divers pays avant leur expédition.
e. Vous exportez régulièrement par route à destination du marché français.
2- Préciser les critères de choix pour un mode de transport des opérations import/export?
3- Pour un contrat de vente à l'international, citez et expliquez les modes de résolution de litiges entre vendeur et acheteur ?
Partie Pratique : (30pts)
EXERCICE 1
Une société « X» commande à un fournisseur étranger des composantes pour fabriquer des produits. Les dimensions et poids de la marchandise :
- Conditionnement : 330 cartons pour l'intégralité des articles
- Poids brut d'un carton : 20 kg
- Dimensions d'un carton : 0,5 m(L) x 0,4m (1) x 0,4 m (H)
- La marchandise est acheminée par voie maritime du port le Havre vers le port de Casablanca.
- Expédition sur palettes de 1 200 x 1 000 mm -Palettes non gerbables
- Hauteur maximale chargeable sur la palette : 2,15m
- Cartons gerbables
- Capacité d'un conteneur de 20' de dimension intérieure de 6 m x 2,34 m x 2,4 m
- Masse chargeable : 21 tonnes
Travail à faire :
1- Déterminer le nombre de cartons maximum par palette.
2- Déduire le nombre de palettes à charger.
3- Déterminer le nombre de conteneur nécessaires pour cette expédition.
4- Citer deux avantages de l'utilisation d'un conteneur dans le transport international.
EXERCICE 2
Les informations ci-dessous concernent une exportation espagnole vers Tanger Med-Maroc pour une valeur de marchandises sortie usine de 400 000 EUR.
- Transport par camion Dijon-Anvers : 1 000 EUR
- Transport maritime Anvers vers Tanger Med-Maroc (Fret) : 5 000 EUR
- Chargement à bord du navire : 90 EUR
- Assurance du transport : 350 EUR
- Déchargement à Tanger Med (à la charge du vendeur) : 220 EUR.
- Formalités douanières export : 200 EUR
- Formalités douanières import : 250 EUR.
- Paiement des droits de douane et de la TVA : 3 260 EUR
- Emballage spécifique export : 200 EUR
- Tanger Med vers l'usine de l'acheteur (post acheminement) : 2600 EUR
- Manipulations portuaires à Anvers : 300 EUR
- Droit importation : 20% ; TVA : 19%
Travail à faire :
1- Remettre dans l'ordre chronologique les opérations logistiques.
2- Calculer les prix EXW, FAS, FOB, CFR, CIF et DDP.
3- Calculer le montant des droits de douane et TVA à payer sur cette importation.
EXERCICE 3
Echanges commerciaux en milliards de DHS
| 2016 | 2017 | |
| Importation | 210.6 | 230.4 |
| Exportation | 100.35 | 110.70 |
| Solde Commercial | ? | ? |
| Taux de couverture | ? | ? |
Travail à faire :
1- Calculer pour les deux années :
a- Le solde commerciale
b- Le taux de couverture
2- Calculer les variations annuelles en % du solde commerciale et du taux de couverture pour l’année 2017
3- Interpréter les résultats.
Afficher le corrigéMasquer le corrigé
Partie Pratique : (30pts)
EXERCICE 1
Une société « X» commande à un fournisseur étranger des composantes pour fabriquer des produits. Les dimensions et poids de la marchandise :
- Conditionnement : 330 cartons pour l'intégralité des articles
- Poids brut d'un carton : 20 kg
- Dimensions d'un carton : 0,5 m(L) x 0,4m (l) x 0,4 m (H)
- La marchandise est acheminée par voie maritime du port le Havre vers le port de Casablanca.
- Expédition sur palettes de 1 200 x 1 000 mm -Palettes non gerbables
1200/1000 = 1.2 m //// 1000/1000 = 1m
- Hauteur maximale chargeable sur la palette : 2,15m
- Cartons gerbables
- Capacité d'un conteneur de 20' de dimension intérieure de 6 m x 2,34 m x 2,4 m
- Masse chargeable : 21 tonnes
Travail à faire :
1- Déterminer le nombre de cartons maximum par palette.
| 1.2/0.5 = 2 1/0.4 = 2 2.15/0.4 = 5 | 1.2/0.4 = 3 1/0.5 = 2 2.15/0.4 = 5 | 1.2/0.4 = 3 1/0.4 = 2 2.15/0.5 = 4 |
| 2 x 2 x 5 = 20 | 3 x 2 x 5 = 30 | 3 x 2 x 4 = 24 |
Donc nombre de carton par palette : 30 cartons
2- Déduire le nombre de palettes à charger.
Nombre de palette à charger = 330/30 = 11 palettes
3- Déterminer le nombre de conteneur nécessaires pour cette expédition.
On calcule nombre de palette par conteneur :
H1 : (6/1.2) x (2.34/1) x 1 palette par hauteur = 5 x 2 x 1 = 10 palettes
H2 : (6/1) x (2.34/1.2) x 1 palette par hauteur = 6 x 1 x 1 = 6 palettes
Nombre de palette par conteneur est 10 palettes
Donc nombre de conteneur 11/10 = 1.1 soit 2 conteneur
4- Citer deux avantages de l'utilisation d'un conteneur dans le transport international.
- Sécurité de la marchandise.
- Protection contre le vol, les chocs et l’environnement.
- Economies sur l’emballage et l’assurance
- Rapidité de manutention et de transport
- Suppression des ruptures de charge par l’inter modalité.
EXERCICE 2
Les informations ci-dessous concernent une exportation espagnole vers Tanger Med-Maroc pour une valeur de marchandises sortie usine de 400 000 EUR.
- Transport par camion Dijon-Anvers : 1 000 EUR
- Transport maritime Anvers vers Tanger Med-Maroc (Fret) : 5 000 EUR
- Chargement à bord du navire : 90 EUR
- Assurance du transport : 350 EUR
- Déchargement à Tanger Med (à la charge du vendeur) : 220 EUR.
- Formalités douanières export : 200 EUR
- Formalités douanières import : 250 EUR.
- Paiement des droits de douane et de la TVA : 3 260 EUR
- Emballage spécifique export : 200 EUR
- Tanger Med vers l'usine de l'acheteur (post acheminement) : 2600 EUR
- Manipulations portuaires à Anvers : 300 EUR
- Droit importation : 20% ; TVA : 19%
1- Remettre dans l'ordre chronologique les opérations logistiques.
Valeur de marchandises sortie usine de 400 000 EUR.
- Emballage spécifique export : 200 EUR
- Transport par camion Dijon-Anvers : 1 000 EUR
- Formalités douanières export : 200 EUR
- Manipulations portuaires à Anvers : 300 EUR
- Chargement à bord du navire : 90 EUR
- Transport maritime Anvers vers Tanger Med-Maroc (Fret) : 5 000 EUR
- Assurance du transport : 350 EUR
- Déchargement à Tanger Med (à la charge du vendeur) : 220 EUR
- Tanger Med vers l'usine de l'acheteur (post acheminement) : 2600 EUR
- Formalités douanières import : 250 EUR.
- Paiement des droits de douane et de la TVA : 3 260 EUR
2- Calculer les prix EXW, FAS, FOB, CFR, CIF et DDP.
| Éléments | Montant en Euro |
|---|---|
| - Valeur de marchandises. - Emballage | 400 000 200 |
| EXW | 400 200 |
| - préacheminement - Dédouane export - manipulation portuaire | 1 000 200 300 |
| FAS | 401 700 |
| - chargement à bord | 90 |
| FOB | 401 790 |
| Fret maritime | 5 000 |
| CFR | 406 790 |
| Assurance | 350 |
| CIF | 407 140 |
| -Déchargement au port - Post acheminement - Dédouanement import - droit de douane et TVA | 220 2 600 250 3 260 |
| DDP | 413 470 |
3- Calculer le montant des droits de douane et TVA à payer sur cette importation.
- Droit importation : 20% ; TVA : 19%
Valeur en douane = CIF + déchargement au port (débarquement)
Valeur en douane = 407 140 + 220 = 407 360 Euro
Droit d’importation : 407 360 x 20% = 81 472 Euro
TVA : (407 360 + 81 472) x 19% = 92 878,08 Euro
Les droits et taxes total : 81 472 + 92 878.08 = 174 350,08 Euro
EXERCICE 3
1) Calculer pour les deux années :
Solde Commerciale = Exportation – Importation
Le taux de couverture = (Exportation) ÷ (importation)×100
Echanges commerciaux en milliards de DHS
| 2016 | 2017 | |
|---|---|---|
| Importation | 210.6 | 230.4 |
| Exportation | 100.35 | 110.7 |
| Solde Commercial | 100.35 – 210.6 = - 110.25 | 110.7 – 230.4 = - 119.7 |
| Taux de couverture | (100.35) ÷ (210.6)×100=47.65% | (110.7) ÷ (230.4)×100=48.05% |
2) Calculer les variations annuelles en % du solde commerciale et du taux de couverture pour l'année 2017 :
Variation annuelles du Solde Commerciale =
(Valeur 2017-Valeur 2016) ÷ (Valeur 2016)×100=(-119.7-(-110.25)) ÷ (-110.25)×100=8.57%
Variation annuelles du taux de couverture =
(Valeur 2017-Valeur 2016) ÷ (Valeur 2016)×100=(48.05-47.65) ÷ (47.65)×100=0.84%
3) interpréter les résultats.
Le solde commercial s'est détérioré de 8.57% en 2017.
Le taux de couverture a légèrement augmenté de 0.84% en 2017.
Apprécier le commentaire du stagiaire
Partie théorique :
1- Proposer le régime douanier le mieux adapté dans les situations suivantes :
a. Vous expédiez du matériel destiné à tester les performances d'une machine-outil vers la Turquie.
L’exportation temporaire
b. Vous expédiez au Maroc du fil et des boutons pour la fabrication de chemises destinées au marché européen.
Perfectionnement Passif
c. Vous importez des machines d’Allemagne pour la durée d’un chantier.
L’importation temporaire
d. Vous stockez au port Tanger Med vos produits destinés à divers pays avant leur expédition.
Entrepôt de stockage
e. Vous exportez régulièrement par route à destination du marché français.
Exportation en simple de Sortie
2- Préciser les critères de choix pour un mode de transport des opérations import/export?
- Nature des marchandises
- Délais de livraison
- Coût du transport
- Réglementation et douanes
- Sécurité et risque
- …etc
3- Pour un contrat de vente à l'international, citez et expliquez les modes de résolution de litiges entre vendeur et acheteur ?
20 EFM 20 : EFM régional Casablanca-Settat, décembre 2024 (variante 1)
Partie théorique : (14pts)
1) Répondez par oui ou non aux questions suivantes :
| Situation | Oui | NON |
|---|---|---|
| Vous achetez FOB port de Marseille. Payez-vous les formalités douanières à l’export. | ||
| Vous vendez CIF le Havre. Payez-vous le fret maritime et l’assurance ? | ||
| Vous Vendez CPT Roissy CDG. Devez-vous payer l’assurance transport ? | ||
| Vous achetez CFR Tanger Med. Devez-vous payer le fret maritime ? |
2) Quelles sont les missions de l’office de change
3) Qu’est-ce que le remise documentaire et quelles sont ses formes ?
4) Donner trois incoterms de vente au départ.
Partie pratique : 26pts
Une société marocaine importe de L’Italie des shampooings secs qui supprime l'effet gras au niveau des racines.
Détail de l'expédition :
| La commande porte sur 2 600 unités emballées dans des cartons de dimension 0.5x 0.4x 0.3m Un carton contient 20 unités. Le poids brut d'un carton est 12 kg Valeur marchandise : 6 200 €uro |
Tarification transport maritime :
| Tarif fret de base : 150 €uro l'UP BAF : 2% CAF : 1,50% Ristourne : 3% |
Autres frais logistiques :
| Emballage : 600 €uro Dédouanement export : 75 €uro Déchargement au port de départ : 65 €uro Préacheminement : 140 Euro Mise a FOB : 80 €uro Aconage : 700 MAD Chargement à l'usine du vendeur : 50 €uro Post-acheminement : 1 200 MAD TVA sur post acheminement : 14% Fret maritime : à calculer á partir des données sur la tarification transport maritime Assurance : 0,8% de CIF+10% Droit d'importation : 35% TVA sur droit de douane : 20% Déchargement chez l'acheteur : 500 MAD Taux de change 1 €uro =10,60 MAD |
Travail à faire :
1- Calculer le fret maritime net.
2- Calculer le prix de cette importation selon les incoterms EXW, FCA, FAS, FOB, CFR, CIF et DAP.
3- Déterminer la valeur déclarée en douane.
4- Calculer les droits et taxes exigibles (la dette douanière).
5- Déterminer le prix DDP de cette importation.
6- Calculer le cout de revient de cette importation Hors Taxes pour la société marocaine.
Afficher le corrigéMasquer le corrigé
Partie théorique : (14pts)
1) Répondez par oui ou non aux questions suivantes :
| Situation | Oui | NON |
|---|---|---|
| Vous achetez FOB port de Marseille. Payez-vous les formalités douanières à l’export. | X | |
| Vous vendez CIF le Havre. Payez-vous le fret maritime et l’assurance ? | X | |
| Vous Vendez CPT Roissy CDG. Devez-vous payer l’assurance transport ? | X | |
| Vous achetez CFR Tanger Med. Devez-vous payer le fret maritime ? | X |
2) Quelles sont les missions de l’office de change
- Edicter les mesures relatives à la réglementation des opérations de change en autorisant à titre général ou particulier les transferts à destination de l'étranger et en veillant au rapatriement des avoirs obligatoirement cessibles (recettes d'exportations de biens et services) ;
- Constater et sanctionner les infractions à la réglementation des changes ;
- Etablir les statistiques relatives aux échanges extérieurs, la balance des paiements et la position extérieure globale.
3) Qu’est-ce que le remise documentaire et quelles sont ses formes ?
La remise documentaire (ou encaissement documentaire) est une opération par laquelle un exportateur mandate sa banque de recueillir une somme due ou l'acceptation d'un effet de commerce par un acheteur contre remise de documents.
Ses Formes :
- Documents contre paiement
- Documents contre acceptation
4) Donner trois incoterms de vente au départ.
EXW ; FCA : FAS
Partie pratique : 26pts
Une société marocaine importe de L’Italie des shampooings secs qui supprime l'effet gras au niveau des racines.
Détail de l'expédition :
| La commande porte sur 2 600 unités emballées dans des cartons de dimension 0.5x 0.4x 0.3m Un carton contient 20 unités. Nombre carton : 2600/20 = 130 cartons Le poids brut d'un carton est 12 kg : Poids Réel : 130 x 12 = 1560 Kg Valeur marchandise : 6 200 €uro |
Tarification transport maritime :
| Tarif fret de base : 150 € l'UP BAF : 2% CAF : 1,50% Ristourne : 3% |
Autres frais logistiques :
| Emballage : 600 €uro EXW Dédouanement export : 75 €uro FCA Déchargement au port de départ : 65 €uro FAS Préacheminement : 140 €uro FCA Mise a FOB : 80 €uro FOB Aconage : 700 MAD DAP Chargement à l'usine du vendeur : 50 €uro FCA Post-acheminement : 1 200 MAD DAP TVA sur post acheminement : 14% DAP Fret maritime : à calculer á partir des données sur la tarification transport maritime CFR Assurance : 0,8% de CIF+10% CIF Droit d'importation : 35% DDP TVA sur droit de douane : 20% DDP Déchargement chez l'acheteur : 500 MAD Taux de change 1 €uro =10,60 MAD |
Travail à faire :
1- Calculer le fret maritime net.
Nombre de carton : 2600 / 20 = 130 cartons
Poids Réel : 130 x 12 = 1 560 kg soit 1.56 tonnes
Volume : 0.5 x 0.4 x 0.3 x 130 = 7.8 m3 soit 7.8 tonnes
Donc UP : 7.8
Fret de base = 7.8 x 150 = 1 170 €uro
BAF : 1 170 x 2% = 23.4 €uro
CAF : (1170 + 23.4) x 1.5% = 17.9 €uro
TOTAL : 1170 + 23.4 + 17.9 = 1 211.30 €uro
Ristourne : 1211.3 x 3% = 36.34 €uro
Fret net à payer : 1 211.30 – 36.34 = 1 174.96 €uro
2- Calculer le prix de cette importation selon les incoterms EXW, FCA, FAS, FOB, CFR, CIF et DAP.
| La commande porte sur 2 600 unités emballées dans des cartons de dimension 0.5x 0.4x 0.3m Un carton contient 20 unités. Le poids brut d'un carton est 12 kg Valeur marchandise : 6 200 €uro EXW |
| Emballage : 600 Euro Dédouanement export : 75 Euro Déchargement au port de départ : 65 Euro Préacheminement : 140 Euro Mise a FOB : 80 Euro Aconage : 700 MAD Chargement à l'usine du vendeur : 50 Euro Post-acheminement : 1 200 MAD TVA sur post acheminement : 14% Fret maritime : à calculer á partir des données sur la tarification transport maritime Assurance : 0,8% de CIF+10% Droit d'importation : 35% TVA sur droit de douane : 20% Déchargement chez l'acheteur : 500 MAD Taux de change 1 €uro =10,60 MAD |
| Eléments | Calculs | Euro | MAD |
|---|---|---|---|
| - Marchandises - Emballage | 6 200 600 | ||
| EXW | 6 800 | ||
| - chargement - Préacheminement - D. Export | 50 140 75 | ||
| FCA | 7 065 | ||
| - Déchargement au port | 65 | ||
| FAS | 7 130 | ||
| - Mise a FOB | 80 | ||
| FOB | 7 210 | ||
| - Fret Maritime | 1174.96 | ||
| CFR | 8 384,96 | ||
| Assurance | 0,8% du CIF + 10% | ||
| CIF | (8 384.96) ÷ (1-1+10%×0.8%)=(8 384.96) ÷ (0.9912)= | 8 459.40 | 89 669,64 |
| - Aconage - Post Acheminement - TVA Post Acheminement | 1 200 x 14% | 700 1 200 168 | |
| DAP | 91 737,64 |
3- Déterminer la valeur déclarée en douane.
La valeur déclarée en douane : CIF + Aconage : 89 669.64 + 700 = 90 369,64 MAD
4- Calculer les droits et taxes exigibles (la dette douanière).
Droit import : 90 369,64 x 35% = 31 629,37 MAD
TVA : (90 369,64 + 31 629,37) x 20% = 24 399,80 MAD
Les Droits et Taxes exigibles : 31 629,37 + 24 399,80 = 56 029,17 MAD
5- Déterminer le prix DDP de cette importation.
DDP = DAP + les droits et taxes (Dette douanière)
DDP = 91 737,64 + 56 029,17 = 147 766,81 MAD
6- Calculer le cout de revient de cette importation Hors Taxes pour la société marocaine.
Le coût de revient = DDP + déchargement à l’usine – TVA douane – TVA post acheminement
CR = 147 766,81 + 500 – 24 399,80 – 168 = 123 699,01 MAD
21 EFM 21 : EFM régional Casablanca-Settat, décembre 2024 (variante 2)
Partie théorique : (14pts)
1) Répondez par oui ou non aux questions suivantes :
| Situation | Oui | NON |
|---|---|---|
| Vous vendez DDP Rouen. Prenez-vous en charge le déchargement chez l'acheteur ? | ||
| Vous achetez FCA Gêne. Prenez-vous en charge l'embarquement sur le navire ? | ||
| Vous achetez CIF. Payez-vous le post-acheminement ? | ||
| Vous vendez DAP. Payez-vous le dédouanement à l'import ? |
2) Quelles sont les missions de la douane marocaine ?
3) Qu’est-ce que le crédit documentaire et quelles sont ses formes ?
4) Donner trois incoterms de vente à l'arrivée.
Partie pratique : 25pts
Suite à sa participation à un festival international, une société marocaine a reçu une commande d'un importateur français portant sur des confitures Bios conditionnées dans des pots en verre.
Détail de l'expédition :
| Expédition de 4 500 pots emballés dans des cartons mesurant 45 x 30x15cm Un carton contient 25 pots. Le poids du carton vide 2 kg La masse nette de la marchandise est 1800 kg Valeur marchandise : 67 500 MAD |
Tarification transport Aérien :
| Barème : moins de 500kg 615 MAD/100kg De 500 à 1 000kg 550 MAD/100kg De 1000 à 3 000kg 470 MAD/100kg 3 000kg et plus 380 MAD/100kg Ristourne sur fret 4% |
Autres frais logistiques :
| Emballage : 900 MAD Dédouanement export : 600 MAD Embarquement : 650 MAD Préacheminement : 1 430 MAD Débarquement à l'aéroport d'arrivée : 75 € Post acheminement : 120 € Chargement à l'usine du vendeur : 570 MAD chargement à l'arrivée : 65 € Déchargement à l'aéroport de départ : 500 MAD Fret aérien : à calculer à partir des données sur la tarification transport aérien Assurance : 0,9% de CIP+10% Droit d'importation : 12% TVA sur droit de douane : 20% Déchargement chez l'acheteur : 60 € |
Taux de change 1 €=11,50 MAD
Travail à faire :
1- Calculer le fret aérien net.
2- Calculer le prix de cette importation selon les incoterms EXW, FCA, CPT, CIP et DAP.
3- Déterminer la valeur déclarée en douane.
4- Calculer les droits et taxes exigibles (la dette douanière).
5- Déterminer le prix DDP de cette importation. (2 pts)
6- Calculer le coût de revient de cette importation Hors Taxes pour la société française.
Afficher le corrigéMasquer le corrigé
Partie théorique : (14pts)
1) Répondez par oui ou non aux questions suivantes :
| Situation | Oui | NON |
|---|---|---|
| Vous vendez DDP Rouen. Prenez-vous en charge le déchargement chez l'acheteur ? | X | |
| Vous achetez FCA Gêne. Prenez-vous en charge l'embarquement sur le navire ? | X | |
| Vous achetez CIF. Payez-vous le post-acheminement ? | X | |
| Vous vendez DAP. Payez-vous le dédouanement à l'import ? | X |
2) Quelles sont les missions de la douane marocaine ?
- la protection des frontières contre les activités illicites
- le recouvrement des droits et taxes à l’importation
- la protection de la production nationale
- la promotion des investissements et des exportations
- …etc
3) Qu’est-ce que le crédit documentaire et quelles sont ses formes ?
Le crédit documentaire est l'engagement d'une banque de payer un montant défini au fournisseur d'une marchandise ou d'un service, contre la remise, dans un délai déterminé, de documents énumérés qui prouvent que les marchandises ont été expédiées ou que les prestations ou services ont été effectués.
Ses Formes :
- Le Crédit révocable
- Le Crédit documentaire irrévocable
- Le Crédit documentaire irrévocable et confirmé
4) Donner trois incoterms de vente à l'arrivée.
DAP, DPU, DDP
Partie pratique : 25pts
Suite à sa participation à un festival international, une société marocaine a reçu une commande d'un importateur français portant sur des confitures Bios conditionnées dans des pots en verre.
Détail de l'expédition :
| Expédition de 4 500 pots emballés dans des cartons mesurant 45 x 30 x 15cm : 0.45x0.3x0.15m Un carton contient 25 pots. : 4500/25 = 180 cartons Le poids du carton vide 2 kg La masse nette de la marchandise est 1800 kg Valeur marchandise : 67 500 MAD |
Tarification transport Aérien :
| Barème : moins de 500kg 615 MAD/100kg De 500 à 1 000kg 550 MAD/100kg De 1000 à 3 000kg 470 MAD/100kg 3 000kg et plus 380 MAD/100kg Ristourne sur fret 4% |
Autres frais logistiques :
| Emballage : 900 MAD Dédouanement export : 600 MAD Embarquement : 650 MAD Préacheminement : 1 430 MAD Débarquement à l'aéroport d'arrivée : 75 € Post acheminement : 120 € Chargement à l'usine du vendeur : 570 MAD chargement à l'arrivée : 65 € Déchargement à l'aéroport de départ : 500 MAD Fret aérien : à calculer à partir des données sur la tarification transport aérien Assurance : 0,9% de CIP+10% Droit d'importation : 12% TVA sur droit de douane : 20% Déchargement chez l'acheteur : 60 € |
Taux de change 1 €=11,50 MAD
1- Calculer le fret aérien net.
Expédition de 4 500 pots emballés dans des cartons mesurant 45 x 30x15cm
Un carton contient 25 pots.
Le poids du carton vide 2 kg
La masse nette de la marchandise est 1800 kg
Nombre de cartons : 4500/25 = 180 cartons
Poids Réel = poids nette de la marchandise + (poids vide d’un carton x nombre de carton)
Poids Réel = 1 800 + (180 x 2) = 2 160 Kg
Volume : 0.45 x 0.30 x 0.15 x 180 = 3.645 m3 soit 3.645/6 = 0.6075 tonnes soit 607.5 Kg
Donc le poids taxale est 2160 Kg
Le fret = (2160/100) x 470 = 10 152 MAD
On vérifier la RPP : (3000/100) x 380 = 11 400 MAD, on n’applique pas la RPP, donc le Fret 10 152 MAD
Ristourne : 10 152 x 4% = 406.08 MAD
Fret net = 10 152 – 406.08 = 9 745.92 MAD
2- Calculer le prix de cette importation selon les incoterms EXW, FCA, CPT, CIP et DAP.
| Expédition de 4 500 pots emballés dans des cartons mesurant 45 x 30x15cm Un carton contient 25 pots. Le poids du carton vide 2 kg La masse nette de la marchandise est 1800 kg Valeur marchandise : 67 500 MAD |
| Emballage : 900 MAD Dédouanement export : 600 MAD Embarquement : 650 MAD Préacheminement : 1 430 MAD Débarquement à l'aéroport d'arrivée : 75 € Post acheminement : 120 € Chargement à l'usine du vendeur : 570 MAD chargement à l'arrivée : 65 € Déchargement à l'aéroport de départ : 500 MAD Fret aérien : à calculer à partir des données sur la tarification transport aérien Assurance : 0,9% de CIP+10% Droit d'importation : 12% TVA sur droit de douane : 20% Déchargement chez l'acheteur : 60 € Taux de change 1 €=11,50 MAD |
| Eléments | Calculs | MAD | €uro |
|---|---|---|---|
| - Marchandises - Emballage | 67 500 900 | ||
| EXW | 68 400 | ||
| - chargement - Préacheminement - D. Export | 570 1430 600 | ||
| FCA | 71 000 | ||
| - Déchargement à l'aéroport - embarquement - Fret Aérien | 500 650 9745.92 | ||
| CPT | 81 895,92 | ||
| Assurance | 0,9% du CIP + 10% | ||
| CIP | (81 895.92) ÷ (1-1+10%×0.9%)=(81 895.92) ÷ (0.9901)= | 82 714.80 | 7 192.59 |
| - débarquement - chargement l’arrivé - Post Acheminement | 75 65 120 | ||
| DAP | 7 452.59 |
3- Déterminer la valeur déclarée en douane.
La valeur déclarée en douane : CIP + débarquement : 7 192.59 + 75 = 7 267,59 €uro
4- Calculer les droits et taxes exigibles (la dette douanière).
Droit import : 7 267,59x 12% = 872,11 €uro
TVA : (7 267,59+ 872,11) x 20% = 1 627,94 €uro
Les Droits et Taxes exigibles : 872.11 + 1627.94 = 2 500.05 €uro
5- Déterminer le prix DDP de cette importation.
DDP = DAP + les droits et taxes (Dette douanière)
DDP = 7 452.59 + 2500.05 = 9 952.64 Euro
6- Calculer le coût de revient de cette importation Hors Taxes pour la société française.
Le coût de revient = DDP + déchargement à l’usine – TVA douane
CR = 9952.64 + 60 – 1627.94 = 8 384,70 Euro
22 EFM 22 : EFM régional Fès-Meknès, décembre 2024 (variante 2)
Etude de cas : Cuir & Style Maroc SARL
Partie 1 : Importation de Vestes
Cuir & Style Maroc SARL basée à Fès, importe une collection de vestes en cuir de qualité supérieure pour la vente sur le marché marocain.
Données :
- Valeur en douane : 800 000 MAD
- Droit d'importation : 25%
- Taxe parafiscale à l'importation : 0,25%
- TVA : 20%
- Paiement par crédit d'enlèvement à 45 jours ; (0,62 %)
Travail à faire (TAF) :
1) Calculer le montant des droits et taxes en MAD.
2) Calculer la valeur du crédit d'enlèvement.
3) Citer les documents nécessaires à la déclaration douanière.
Partie 2 : Contrat d'importation de cuir
À la suite de cette première opération, Cuir & Style Maroc SARL décide de produire localement des vestes en cuir en important des peaux de bovins pour les vendre sur le marché marocain. Elle négocie un contrat avec un fournisseur italien.
Conditions générales de vente négociées :
- Incoterms : CIF
- Paiement : Crédit documentaire irrévocable et non confirmé
- Règlement des litiges : Tribunal de commerce à Milan, Loi italienne.
Travail à faire (TAF) :
4. Rédiger une clause de paiement, une clause de règlement de litige et une clause pénale en faveur de l'acheteur.
5. Identifiez quatre acteurs du crédit documentaire, précisez leur rôle respectif.
Partie 3 : Opération d'importation du cuir
L'entreprise passe une commande de peaux de bovins au fournisseur italien.
Détails de la marchandise :
| Libellé | Quantité | Volume en m3 | Poids unitaire en Kg | Prix unitaire EXW en Euro |
|---|---|---|---|---|
| Peaux de bovins traitées | 50 | 0.25 | 50 | 1500 |
| Peaux de moutons | 30 | 0.15 | 20 | 1000 |
Données logistiques :
- Transport intérieur en Italie : 600 EUR /
- Frais de douane à l'exportation : 250 EUR /
- Frais de chargement au port : 400 EUR (
- Fret maritime Gènes-Tanger : 1 000 EUR / UP
- Taux d'assurance : 0,75% du CIF majoré de 15%
- Frais de post acheminement de la marchandise vers Fès : 7000 MAD
- Déchargement de la marchandise à Fès : 3000 MAD
- Taux de change : 1 EUR=11 MAD
Travail à faire (TAF) :
6. Dans un tableau :
- Calculer le prix EXW et FOB en MAD.
- Calculer le montant du fret maritime en MAD.
- Calculer CFR, CIF, et DAP en MAD.
7. Choisir le régime douanier le plus adapté pour cette importation.
Afficher le corrigéMasquer le corrigé
Partie 1 : Importation de Vestes
Cuir & Style Maroc SARL basée à Fès, importe une collection de vestes en cuir de qualité supérieure pour la vente sur le marché marocain.
Données :
- Valeur en douane : 800 000 MAD
- Droit d'importation : 25%
- Taxe parafiscale à l'importation : 0,25%
- TVA : 20%
- Paiement par crédit d'enlèvement à 45 jours ; (0,62 %)
Travail à faire (TAF) :
1) Calculer le montant des droits et taxes en MAD.
Droit d’import : 800 000 x 25% = 200 000 MAD
Taxe parafiscale : 800 000 x 0.25% = 2 000 MAD
TVA : (800 000 + 200 000 + 2 000) x 20% = 200 400 MAD
Donc les droits et taxes : 200 000 + 2 000 + 200 400 = 402 400 MAD
2) Calculer la valeur du crédit d'enlèvement.
La valeur du crédit d’enlèvement : 402 400 x 0.62% = 2 494.88 MAD
3) Citer les documents nécessaires à la déclaration douanière.
La Facture commercial
Les documents de transport et d’assurance
Les documents de dédouanement export
Les documents de manutention au départ et l’arrivé
…
Partie 2 : Contrat d'importation de cuir
À la suite de cette première opération, Cuir & Style Maroc SARL décide de produire localement des vestes en cuir en important des peaux de bovins pour les vendre sur le marché marocain. Elle négocie un contrat avec un fournisseur italien.
Conditions générales de vente négociées :
- Incoterms : CIF
- Paiement : Crédit documentaire irrévocable et non confirmé
- Règlement des litiges : Tribunal de commerce à Milan, Loi italienne.
4. Rédiger une clause de paiement, une clause de règlement de litige et une clause pénale en faveur de l'acheteur.
1. Clause de Paiement
Le paiement sera effectué par crédit documentaire irrévocable et non confirmé, conforme aux règles CCI n°600. Le crédit sera émis par une banque désignée par l'acheteur, couvrira le montant total et sera payable à vue sur présentation des documents conformes (facture, connaissement, certificat d'origine, etc.).
2. Clause de Règlement des Litiges
Tout litige sera soumis au Tribunal de commerce de Milan, Italie, et régi par la loi italienne. Les parties s’efforceront de résoudre les différends à l’amiable avant toute action judiciaire.
3. Clause Pénale
En cas de retard ou de non-conformité, une pénalité de 1 % de la valeur des marchandises sera appliquée par jour de retard, plafonnée à 10 % du montant total. L’acheteur pourra résilier le contrat au-delà de ce seuil.
5. Identifiez quatre acteurs du crédit documentaire, précisez leur rôle respectif.
| Intervenants | Rôles |
|---|---|
| Donneur d’ordre (Acheteur) | Donne l’ordre à sa banque pour ouvrir un crédit documentaire en faveur de son fournisseur. |
| Banque émettrice | Banque de l’acheteur qui émet (ouvrir) le crédit documentaire |
| Banque notificatrice | Banque du vendeur qui notifie au vendeur l’ouverture du crédit documentaire. |
| Bénéficiaire | Le vendeur ou une tierce personne. |
Partie 3 : Opération d'importation du cuir
L'entreprise passe une commande de peaux de bovins au fournisseur italien.
Détails de la marchandise :
| Libellé | Quantité | Volume en m3 | Poids unitaire en Kg | Prix unitaire EXW en Euro |
|---|---|---|---|---|
| Peaux de bovins traitées | 50 | 0.25 | 50 | 1500 |
| Peaux de moutons | 30 | 0.15 | 20 | 1000 |
Données logistiques :
- Transport intérieur en Italie : 600 EUR /
- Frais de douane à l'exportation : 250 EUR /
- Frais de chargement au port : 400 EUR (
- Fret maritime Gènes-Tanger : 1 000 EUR / UP
- Taux d'assurance : 0,75% du CIF majoré de 15%
- Frais de post acheminement de la marchandise vers Fès : 7000 MAD
- Déchargement de la marchandise à Fès : 3000 MAD
- Taux de change : 1 EUR=11 MAD
6. Dans un tableau :
- Calculer le prix EXW et FOB en MAD.
- Calculer le montant du fret maritime en MAD.
- Calculer CFR, CIF, et DAP en MAD.
| Eléments | Calculs | Montant en Euro | Montant en MAD |
|---|---|---|---|
| Prix EXW | (50 x 1500) + (30 x 1000) | 105 000 | 1 155 000 |
| - pré acheminement - Douane export - mise à Bord | 600 250 400 | ||
| FOB | 106 250 | 1 168 750 | |
| - Fret maritime | P. Réel : (50 x 50) + (30 x 20) = 3100 kg soit 3.1 tonnes Volume : (50 x 0.25) + (30 x 0.15) = 17 m3 soit 17 tonnes UP : 17 Fret = 17 x 1000 = 17 000 € x 11 = 187 000 MAD | 187 000 | |
| CFR | 1 355 750 | ||
| - Assurance | 0.75% du CIF majoré de 15% | ||
| CIF | (1 355 750) ÷ (1-1+15%×0.75%) | 1 367 545.08 | |
| - post acheminement | 7 000 | ||
| DAP | 1 374 545.08 |
7. Choisir le régime douanier le plus adapté pour cette importation.
Mise à la consommation.
23 EFM 23 : EFM régional Fès-Meknès, décembre 2024 (variante 1)
Partie 1 : Importation des chemises
TexMek Global SARL, basée a Meknès, importe une collection de chemises haut de gamme pout la vente directe sur le marché marocain.
Données :
- Valeur en douane : 500 000 MAD
- Droit d'importation : 30%
- Taxe parafiscale à l'importation : 0,25%
- TVA : 20%
- Paiement par crédit d'enlèvement à 90 jours ; (1.24 %)
Travail à faire (TAF) :
1) Calculer le montant des droits et taxes en MAD.
2) Calculer la valeur du crédit d'enlèvement.
3) Citer les documents nécessaires à la déclaration douanière.
Partie 2 : Contrat d'importation de tissu
A la suite de cette expérience. TexMek Global SARI décide d'importer des tissus et produire localement ses propres chemises. Elle entame des négociations avec un fournisseur chinois
Les conditions générales de ventes négociées
Incoterms CIF
Paiement par crédit documentaire irrévocable et confirme
Règlement de litiges : Arbitrage
Travail à faire (TAF) :
4. Rédiger une clause de paiement, une clause compromissoire. et une clause pénale en futur contrat.
5. citer quatre acteurs du crédit documentaire, et leur rôle dans cette transaction.
Partie 3 : Opération d'importation du tissu
L'entreprise passe une commande de tissus au fournisseur chinois.
Détails de la marchandise :
| Libellé | Quantité | Volume en m3 | Poids unitaire en Kg | Prix unitaire EXW en Euro |
|---|---|---|---|---|
| Rouleaux de Tissu en coton | 30 | 0.15 | 35 | 2000 |
| Rouleaux de Tissu en polyester | 15 | 0.12 | 25 | 1500 |
| Rouleaux de Tissu en soie | 10 | 0.1 | 20 | 3000 |
Données logistiques :
- Transport intérieur en Chine : 500 USD
- Frais de douane à l'exportation : 200 USD
- Frais de chargement au port : 300 USD
- Fret maritime Shanghai-Casablanca : 800 USD / UP
- Taux d'assurance : 0,5% du CIF majoré 20%
- Frais de post acheminement de la marchandise vers Meknès : 6000 MAD
- Déchargement de la marchandise à Meknès : 2000 MAD
- Taux de change : 1 USD=10 MAD
Travail à faire (TAF) :
6. Dans un tableau :
- Calculer le prix FOB en MAD.
- Calculer le fret maritime en MAD.
- Calculer CFR, CIF, et DAP en MAD.
7. Choisir le régime douanier approprié à cette importation.
Afficher le corrigéMasquer le corrigé
Partie 1 : Importation des chemises
TexMek Global SARL, basée à Meknès, importe une collection de chemises haut de gamme pour la vente directe sur le marché marocain.
Données :
- Valeur en douane : 500 000 MAD
- Droit d'importation : 30%
- Taxe parafiscale à l'importation : 0,25%
- TVA : 20%
- Paiement par crédit d'enlèvement à 90 jours ; (1.24 %)
1) Calculer le montant des droits et taxes en MAD.
Droit d’importation = 500 000 x 30% = 150 000 MAD
Taxe parafiscale = 500 000 x 0.25% = 1250 MAD
TVA = (500 000 + 150 000 + 1250) x 20% = 130 250 MAD
Droits et taxes = 150 000 + 1250 + 130 250 = 281 500 MAD
2) Calculer la valeur du crédit d'enlèvement.
Le crédit d’enlèvement = 281 500 x 1.24 % = 3 490.60 MAD
Montant due à la douane : 281 500 + 3 490.6 = 284 990.60 MAD
3) Citer les documents nécessaires à la déclaration douanière.
La Facture commercial
Les documents de transport et d’assurance
Les documents de dédouanement export
Les documents de manutention au départ et l’arrivé
…
Partie 2 : Contrat d'importation de tissu
A la suite de cette expérience. TexMek Global SARL décide d'importer des tissus et produire localement ses propres chemises. Elle entame des négociations avec un fournisseur chinois
Les conditions générales de ventes négociées
Incoterms CIF
Paiement par crédit documentaire irrévocable et confirme
Règlement de litiges : Arbitrage
4. Rédiger une clause de paiement, une clause compromissoire et une clause pénale en futur contrat.
Clause de paiement
Le paiement se fera par crédit documentaire irrévocable et confirmé, selon les règles CCI n°600, sur présentation des documents requis (facture, connaissement, certificat d’origine).
Clause compromissoire :
Tout litige sera résolu par arbitrage, conformément aux règles du Centre International d’Arbitrage. La décision sera finale et contraignante.
Clause Pénale :
Une pénalité de 1,5 % par jour de retard, plafonnée à 15 % de la valeur totale, sera appliquée en cas de retard ou de non-conformité des marchandises.
5. citer quatre acteurs du crédit documentaire, et leur rôle dans cette transaction.
| Intervenants | Rôles |
|---|---|
| Donneur d’ordre (Acheteur) | Donne l’ordre à sa banque pour ouvrir un crédit documentaire en faveur de son fournisseur. |
| Banque émettrice | Banque de l’acheteur qui émet (ouvrir) le crédit documentaire |
| Banque notificatrice | Banque du vendeur qui notifie au vendeur l’ouverture du crédit documentaire. |
| Bénéficiaire | Le vendeur ou une tierce personne. |
Partie 3 : Opération d'importation du tissu
L'entreprise passe une commande de tissus au fournisseur chinois.
Détails de la marchandise :
| Libellé | Quantité | Volume en m3 | Poids unitaire en Kg | Prix unitaire EXW en USD |
|---|---|---|---|---|
| Rouleaux de Tissu en coton | 30 | 0.15 | 35 | 2000 |
| Rouleaux de Tissu en polyester | 15 | 0.12 | 25 | 1500 |
| Rouleaux de Tissu en soie | 10 | 0.1 | 20 | 3000 |
Données logistiques :
- Transport intérieur en Chine : 500 USD
- Frais de douane à l'exportation : 200 USD
- Frais de chargement au port : 300 USD
- Fret maritime Shanghai-Casablanca : 800 USD / UP
- Taux d'assurance : 0,5% du CIF majoré 20%
- Frais de post acheminement de la marchandise vers Meknès : 6000 MAD
- Déchargement de la marchandise à Meknès : 2000 MAD
- Taux de change : 1 USD = 10 MAD
6. Dans un tableau :
- Calculer le prix FOB en MAD.
- Calculer le fret maritime en MAD.
- Calculer CFR, CIF, et DAP en MAD.
| Eléments | Calculs | Montant en USD | Montant en MAD |
|---|---|---|---|
| Prix EXW | (30 x 2000) + (15 x 1500) + (10 x 3000) | 112 500 | 1 125 000 |
| - pré acheminement - Douane export - mise à Bord | 500 200 300 | ||
| FOB | 113 500 | 1 135 000 | |
| - Fret maritime | P. Réel : (30 x 35) + (15 x 25) + (10 x 20) = 1625 kg soit 1.625 tonnes Volume : (30 x 0.15) + (15 x 0.12) + (10 x 0.1) = 7.3 m3 soit 7.3 tonnes UP : 7.3 Fret = 800 x 7.3 = 5 840 USD x 10 = 58 400 MAD | 58 400 | |
| CFR | 1 193 400 | ||
| - Assurance | 0.5% du CIF majoré de 20% | ||
| CIF | (1 193 400) ÷ (1-1+20%×0.5%) | 1 200 603.62 | |
| - Post Acheminement | 6 000 | ||
| DAP | 1 206 603.62 |
7. Choisir le régime douanier approprié à cette importation.
Mise à la consommation.
24 EFM 24 : EFM régional Drâa-Tafilalet, décembre 2023 (variante 2)
Partie Théorique (9pts)
Cochez la bonne réponse :
Question 1 : Qu’est-ce que le protectionnisme ?
- La mise en place de barrières douanières pour protéger les industries nationales.
- La promotion du libre-échange
- La suppression des barrières commerciales entre les pays pour encourager le commerce international
Question 2 : Qu’est-ce que l’Organisation Mondiale du Commerce (OMC) ?
- Une organisation internationale qui supervise les règles du commerce mondial et résout les conflits commerciaux entre les pays membres
- Une organisation internationale qui vise à promouvoir le développement économique des pays en développement
- Une organisation internationale qui réglemente la circulation des capitaux entre les pays.
Question 3 : Qu’est-ce qu’une zone franche ?
- Une zone géographique où les biens peuvent être importés, stocké, traité et réexportés sans être soumis aux droits de douane et aux taxes
- Une zone géographique où les biens ne peuvent être importés que par les entreprises locales
- Une zone géographique où les biens ne peuvent être vendus qu’à des prix fixés par l’Etat.
Question 4 : Qu’est-ce que l’Accord de libre-échange nord-américain (ALENA) ?
- Un accord commercial entre les Etats-Unis et le Canada, avec le Mexique comme troisième partie, visant à éliminer les barrières commerciales entre eux.
- Un accord commercial entre les Etats-Unis et le Canada, visant à imposer les barrières commerciales contre le Mexique.
- Un accord commercial entre les Etats-Unis et le Canada, visant à réguler les flux de capitaux entre eux.
Question 5 : Qu’est-ce que le Fonds monétaire international (FMI) ?
- Une organisation internationale qui fournit des prêts aux pays en difficulté financière
- Une organisation internationale qui réglemente le commerce mondial
- Une organisation internationale qui supervise les flux de capitaux entre les pays
Question 6 : Qu’est-ce que le crédit documentaire ?
- Un instrument de paiement dans lequel une banque s’engage à payer un montant spécifié à un bénéficiaire si certaines conditions sont remplies.
- Un instrument de paiement dans lequel le vendeur accepte de ne pas être payé avant que les marchandises aient été expédiées et reçues par l’acheteur.
- Un instrument de paiement dans lequel l’acheteur accepte de ne pas être payé avant que les marchandises aient été expédiées et reçues par lui-même.
Partie Pratique (31pts) :
Exercice 1 :
Une entreprise importe des marchandises d’une valeur de 1 200 $ FOB Haver (France)
Les conditions de transport :
- Fret de base = 250 $ par unité payante
- BAF = +2%
- CAF = - 5%
- Le poids net des marchandises = 18 000 Kg
- Le poids de l’emballage = 2t
- le volume des marchandises = 25 m3
TAF :
1) Que signifie CAF
2) Calculer le fret maritime
3) Calculer CFR
4) Calculer le fret aérien selon la méthode ULD avec tarifs suivantes :
- le poids brut : 2 000 kg
- le poids pivot : 1 500 kg
- Tarification forfaitaire = 5 000 MAD
- Tarification sur les kilogrammes supplémentaire : 10 MAD/KG
Exercice 2 :
- Valeur marchandises = 3000 $ FOB
- Transport = 1000 $
- Assurance = 500 $
- Aconage = 100 $
- DI = 10%
- PFI = 5%
- TVA = 20%
TAF :
- Calculez la valeur en douane
- Calculer les droits dus
- Calculer les droits en cas de retard de 4 jours avec un intérêt de 25% l’an
- Calculer les droits en cas de paiement à crédit (8%)
- Calculer les droits en cas de paiement à crédit (8%) et un retard de 4 jours après l’échéance.
Afficher le corrigéMasquer le corrigé
Partie Théorique (9pts)
Cochez la bonne réponse :
Question 1 : Qu’est-ce que le protectionnisme ?
- La mise en place de barrières douanières pour protéger les industries nationales.
- La promotion du libre-échange
- La suppression des barrières commerciales entre les pays pour encourager le commerce international
Question 2 : Qu’est-ce que l’Organisation Mondiale du Commerce (OMC) ?
- Une organisation internationale qui supervise les règles du commerce mondial et résout les conflits commerciaux entre les pays membres
- Une organisation internationale qui vise à promouvoir le développement économique des pays en développement
- Une organisation internationale qui réglemente la circulation des capitaux entre les pays.
Question 3 : Qu’est-ce qu’une zone franche ?
- Une zone géographique où les biens peuvent être importés, stocké, traité et réexportés sans être soumis aux droits de douane et aux taxes
- Une zone géographique où les biens ne peuvent être importés que par les entreprises locales
- Une zone géographique où les biens ne peuvent être vendus qu’à des prix fixés par l’Etat.
Question 4 : Qu’est-ce que l’Accord de libre-échange nord-américain (ALENA) ?
- Un accord commercial entre les Etats-Unis et le Canada, avec le Mexique comme troisième partie, visant à éliminer les barrières commerciales entre eux.
- Un accord commercial entre les Etats-Unis et le Canada, visant à imposer les barrières commerciales contre le Mexique.
- Un accord commercial entre les Etats-Unis et le Canada, visant à réguler les flux de capitaux entre eux.
Question 5 : Qu’est-ce que le Fonds monétaire international (FMI) ?
- Une organisation internationale qui fournit des prêts aux pays en difficulté financière
- Une organisation internationale qui réglemente le commerce mondial
- Une organisation internationale qui supervise les flux de capitaux entre les pays
Question 6 : Qu’est-ce que le crédit documentaire ?
- Un instrument de paiement dans lequel une banque s’engage à payer un montant spécifié à un bénéficiaire si certaines conditions sont remplies.
- Un instrument de paiement dans lequel le vendeur accepte de ne pas être payé avant que les marchandises aient été expédiées et reçues par l’acheteur.
- Un instrument de paiement dans lequel l’acheteur accepte de ne pas être payé avant que les marchandises aient été expédiées et reçues par lui-même.
Partie Pratique (31pts) :
Exercice 1 :
Une entreprise importe des marchandises d’une valeur de 1 200 $ FOB Haver (France)
Les conditions de transport :
- Fret de base = 250 $ par unité payante
- BAF = +2%
- CAF = - 5%
- Le poids net des marchandises = 18 000 Kg
- Le poids de l’emballage = 2t
- le volume des marchandises = 25 m3
TAF :
1) Que signifie CAF
Currency Adjustment Factor (facteur d'ajustement de devise)
2) Calculer le fret maritime
Poids Réel = 18 000 + 2 000 = 20 000 Kg soit 20 tonnes
Volume = 25 m3 soit 25 tonnes
Donc unité payante (UP) est 25
Fret de base = 250 x 25 = 6 250 $
BAF = 6 250 x 2% = 125 $
CAF = (6250 + 125) x (-5%) = (- 318.75)
Fret Total = 6 250 + 125 + (- 318.75) = 6 056.25 $
3) Calculer CFR :
CFR = FOB + Fret = 1 200 + 6 056.25 = 7 256.25 $
4) Calculer le fret aérien selon la méthode ULD avec tarifs suivantes :
- le poids brut : 2 000 kg
- le poids pivot : 1 500 kg
- Tarification forfaitaire = 5 000 MAD
- Tarification sur les kilogrammes supplémentaire : 10 MAD/KG
Fet Aérien(ULD) = Tarification Forfaitaire + Tarification des kg suppléméntaire (ou additionnels)
Kg additionnel : 2000 – 1500 = 500 Kg
Fret aérien : 5000 + 10 x 500 = 10 000 MAD
Fret Aérien = 5 000 + 10 x (2000 -1500) = 10 000 MAD
Exercice 2 :
- Valeur marchandises = 3000 $ FOB
- Transport = 1000 $
- Assurance = 500 $
- Aconage = 100 $
- DI = 10%
- PFI = 5%
- TVA = 20%
1) Calculez la valeur en douane
Valeur en Douane = CIF + Aconage
CIF = 3000 + 1000 + 500 = 4 500 $
Valeur en douane = 4 500 + 100 = 4 600 $
2) Calculer les droits dus : (les droits et taxes)
Droit import = 4 600 x 10% = 460 $
PFI : 4600 x 5% = 230 $
TVA : (4 600 + 460 + 230) x 20% = 1 058 $
Les droits dus : 460 + 230 + 1 058 = 1 748 $
3) Calculer les droits en cas de retard de 4 jours avec un intérêt de 25% l’an
Intérêt de retard : (1748×25%×4) ÷ (360)=4.86
Montant due à la douane : 1748 + 4.86 = 1752.86
Montant dus à la douane = 1748+(1748×25%×4) ÷ (360)=1752.86 $
4) Calculer les droits en cas de paiement à crédit (8%)
Montant dus à la douane = 1748+1748×8%=1887.84 $
5) Calculer les droits en cas de paiement à crédit (8%) et un retard de 4 jours après l’échéance.
Montant dus à la douane = 1887.84+ (1887.84×25%×4) ÷ (360)=1 893.08$
25 EFM 25 : EFM régional Rabat-Salé-Kénitra, 2024
Théorique :
I) cocher la ou les bonnes réponses :
1. Qu'est-ce que le commerce international ?
- Échange de biens et services au sein d'un même pays.
- Échange de biens et services entre différents pays.
- Échange d'informations et de données.
- Exportation uniquement.
2. Quel est l'un des principaux avantages du commerce international ?
- Réduction de la diversité des produits disponibles.
- Protection des industries locales.
- Accès à une plus grande diversité de biens et services.
- Contrôle strict des importations.
3. Qu'est-ce qu'un tarif douanier ?
- Une taxe sur les biens importés.
- Une réduction de prix pour les biens exportés.
- Une interdiction d'importation de certains biens.
- Une subvention pour les entreprises locales.
4. Qu'est-ce que l'OMC ?
- Organisation pour la Monnaie et le Commerce.
- Organisation Mondiale du Commerce.
- Organisation des Marchés de la Capitale.
- Office pour les Marchandises Commerciales.
5. Quel terme décrit l’interdiction d’échanger des biens avec un pays spécifique ?
- Tarif douanier.
- Quota
- Embargo
- Subvention
Pratique :
Dossier 1 :
Le Transport de Marchandises Aérien au Maroc, un secteur en pleine croissance
Le Maroc dispose de plusieurs aéroports internationaux tels que l’aéroport Mohammed V de Casablanca, qui joue un rôle central dans le transport de marchandises. Le fret aérien permet de transporter rapidement des produits à haute valeur ajoutée, des biens périssables comme les fruits et légumes, ainsi que des composants industriels pour l’automobile ou l’aéronautique, secteurs clés de l’économie marocaine.
De nombreuses compagnies aériennes, notamment Royal Air Maroc Cargo et des transporteurs internationaux comme DHL et FedEx, opèrent des vols réguliers dédiés au fret. Ce dynamisme s’explique par les accords commerciaux bilatéraux et multilatéraux que le Maroc a signés avec différents pays et blocs économiques.
Le principal avantage du transport aérien réside dans sa rapidité. Cela est crucial pour les marchandises qui ont une durée de vie limitée ou qui doivent être livrées dans des délais très courts. Toutefois, il présente aussi certains inconvénients, notamment le coût élevé par rapport aux autres modes de transport, comme le maritime ou le ferroviaire. De plus, la capacité de charge des avions est limitée, ce qui fait du transport aérien un choix pertinent surtout pour les produits de faible volume mais à forte valeur ajoutée.
Le transport aérien de marchandises au Maroc doit relever plusieurs défis. Le premier est la concurrence avec d’autres modes de transport, notamment maritime. Le deuxième défi est la gestion des infrastructures logistiques, comme les entrepôts et les services douaniers, qui peuvent parfois causer des retards.
L’emballage doit être conçu pour être léger, car les coûts de transport aérien sont calculés en fonction du poids et du volume. Des matériaux comme le plastique à bulles, la mousse ou des boîtes spéciales isothermes sont fréquemment utilisés.
1. Quels sont les avantages principaux du transport aérien de marchandises au Maroc ?
2. Quels sont les défis auxquels le secteur du fret aérien marocain est confronté ?
3. Pourquoi l’emballage est-il crucial dans le transport aérien de marchandises ?
4. Quels matériaux sont souvent utilisés pour l’emballage dans le transport de fret aérien ?
Dossier 2 :
La société Mybike importe des bicyclettes auprès de son fournisseur en France. Les conditions de cette importation sont comme suit :
| La commande porte sur 600 modèles hommes et 400 modèles femmes. Chaque bicyclette est emballée dans un carton de 1,7 x 0.9 x 0.22 m Le poids brut d’un carton est 15 kg. Le prix EXW d’une bicyclette modèle hommes : 150 Euro Le prix EXW d’une bicyclette modèle femmes : 120 Euro Préacheminement 240 Euro Passage portuaire départ : 46 Euro Mise à bord : 54 Euro. Formalités douanières export : 60 Euro | Transport maritime : 100 Euro l’unité payante (UP) Surcharge BAF : -2% Surcharge CAF : 1.5% Assurance : 0.9% CIF + 10%. Aconage Casablanca (débarquement) : 530 MAD Post-acheminement : 1950 MAD Droit d’importation 12.5 % TVA : 20%. Taux de change : 1euro = 10 DH |
1. Calculez le fret maritime.
2. Déterminez le prix d’exportation selon les incoterms EXW, FCA, FAS, FOB et DAP.
3. Déterminez la valeur à déclarer en Douane.
4. Calculez les droits et taxes exigibles.
Dossier 3 :
Votre entreprise installée dans la région de Fès exporte régulièrement par la voie aérienne des accessoires de mode (bijoux et maroquinerie) à destination d’un distributeur français installé à Paris.
L’expédition type est la suivante :
- 5 colis de 40 x 40 x 30 cm et pèse 6 Kg chacun.
- Le Tarif IATA FES PARIS se présente ainsi :
| Tranches | Tarifs |
|---|---|
| [0kg à 45kg] | 3,70 € le kg |
| [45kg à 100kg] | 2,70 € le kg |
| Au-delà 100kg | 2,20 € le kg |
1. Quelle somme payerez-vous pour le fret ?
Afficher le corrigéMasquer le corrigé
Théorique :
I) cocher la ou les bonnes réponses :
1. Qu'est-ce que le commerce international ?
- Échange de biens et services au sein d'un même pays.
- Échange de biens et services entre différents pays.
- Échange d'informations et de données.
- Exportation uniquement.
2. Quel est l'un des principaux avantages du commerce international ?
- Réduction de la diversité des produits disponibles.
- Protection des industries locales.
- Accès à une plus grande diversité de biens et services.
- Contrôle strict des importations.
3. Qu'est-ce qu'un tarif douanier ?
- Une taxe sur les biens importés.
- Une réduction de prix pour les biens exportés.
- Une interdiction d'importation de certains biens.
- Une subvention pour les entreprises locales.
4. Qu'est-ce que l'OMC ?
- Organisation pour la Monnaie et le Commerce.
- Organisation Mondiale du Commerce.
- Organisation des Marchés de la Capitale.
- Office pour les Marchandises Commerciales.
5. Quel terme décrit l’interdiction d’échanger des biens avec un pays spécifique ?
- Tarif douanier.
- Quota
- Embargo
- Subvention
Pratique :
Dossier 2 :
La société Mybike importe des bicyclettes auprès de son fournisseur en France. Les conditions de cette importation sont comme suit :
| La commande porte sur 600 modèles hommes et 400 modèles femmes. Chaque bicyclette est emballée dans un carton de 1,7 x 0.9 x 0.22 m Le poids brut d’un carton est 15 kg. Le prix EXW d’une bicyclette modèle hommes : 150 Euro Le prix EXW d’une bicyclette modèle femmes : 120 Euro Préacheminement 240 Euro (FCA) Passage portuaire départ : 46 Euro (FAS) Mise à bord : 54 Euro. (FOB) Formalités douanières export : 60 Euro (FCA) | Transport maritime : 100 Euro l’unité payante (UP) Surcharge BAF : (– 2%) Surcharge CAF : 1.5% Assurance : 0.9% CIF + 10%. Aconage Casablanca (débarquement) : 530 MAD (DAP) Post-acheminement : 1950 MAD (DAP) Droit d’importation 12.5 % TVA : 20%. Taux de change : 1euro = 10 DH |
1. Calculez le fret maritime.
On a 600 + 400 = 1 000 cartons
Poids brut réel : 1 000 x 15kg = 15 000 kg Soit 15000/1000 = 15 T.
Volume : 1.7 x 0.9 x 0.22 x 1000 = 336.6 m3 Soit 336.6 T
UP : 336.6
Fret de base = 336.6 x 100 = 33 660 €
BAF : fret de base x Taux de BAF = 33660 x (– 2%) = – 673.2 €
CAF = (fret de base + BAF) x Taux du CAF = (33 660 – 673.2) x 1.5 % = 494.80 €
Fret Total = Fret de Base + BAF + CAF : 33 660 + (– 673.2) + 494.8 = 33 481.60 €
| La commande porte sur 600 modèles hommes et 400 modèles femmes. Chaque bicyclette est emballée dans un carton de 1,7 x 0.9 x 0.22 m Le poids brut d’un carton est 15 kg. Le prix EXW d’une bicyclette modèle hommes : 150 Euro Le prix EXW d’une bicyclette modèle femmes : 120 Euro Préacheminement 240 Euro (FCA) Passage portuaire départ : 46 Euro (FAS) Mise à bord : 54 Euro. (FOB) Formalités douanières export : 60 Euro (FCA) | Transport maritime : 100 Euro l’unité payante (UP) Surcharge BAF : (– 2%) Surcharge CAF : 1.5% Assurance : 0.9% CIF + 10%. Aconage Casablanca (débarquement) : 530 MAD (DAP) Post-acheminement : 1950 MAD (DAP) Droit d’importation 12.5 % TVA : 20%. Taux de change : 1euro = 10 DH |
2. Déterminez le prix d’exportation selon les incoterms EXW, FCA, FAS, FOB et DAP.
| Incoterms | Calcul | Euro | MAD |
|---|---|---|---|
| EXW | (150 x 600) + (120 x 400) | 138 000 | |
| Préacheminement | 240 | ||
| Formalité douanière export | 60 | ||
| FCA | 138800+240+60 | 138 300 | |
| Passage portuaire | 46 | ||
| FAS | 138 346 | ||
| mise à bord | 54 | ||
| FOB | 138 400 | ||
| Fret maritime | 33 481.6 | ||
| CFR | 171 881.6 | ||
| Assurance | 0.9% CIF + 10% | ||
| CIF | (171881.6) ÷ (1-1+10%×0.9%) | 173 600.24 | 1 736 002,4 |
| débarquement | 530 | ||
| Post-acheminement | 1 950 | ||
| DAP | 1 738 482.4 |
3. Déterminez la valeur à déclarer en Douane.
✓ Valeur déclaré en douane = Valeur CIF + Acconage
✓ V.D= 1736002.4 + 530 = 1 736 532.4 MAD
4. Calculez les droits et taxes exigibles.
Droit d’importation = Valeur déclarée x Taux = 1736532.4 x 12.5% = 217 066.55 MAD
TVA = (1 736 532.4 + 217 066.55) x 20 % = 390 719.79 MAD
Total droits et Taxes : Droit import + TVA = 217 066.55 + 390 719.79 = 607 786.34 MAD
Dossier 3 :
Votre entreprise installée dans la région de Fès exporte régulièrement par la voie aérienne des accessoires de mode (bijoux et maroquinerie) à destination d’un distributeur français installé à Paris.
L’expédition type est la suivante :
- 5 colis de 40 x 40 x 30 cm et pèse 6 Kg chacun.
- Le Tarif IATA FES PARIS se présente ainsi :
| Tranches | Tarifs |
|---|---|
| [0kg à 45kg] | 3,70 € le kg |
| [45kg à 100kg] | 2,70 € le kg |
| Au-delà 100kg | 2,20 € le kg |
1. Quelle somme payerez-vous pour le fret ?
• Poids réel : 5 x 6 = 30 Kg
• Le volume : 0.40 x 0.40 x 0.30 x 5 = 0.24 m3 soit 0.24/6 = 0.04 tonnes soit 40 kg
Le poids taxable est de 40 Kg.
• Le fret aérien : 40 x 3.70 = 148 €
• on vérifier la RPP : 45 x 2.70 = 121.50 €, On applique la RPP.
Donc le Fret aérien à payer est de 121.5 €
Dossier 1 :
Le Transport de Marchandises Aérien au Maroc, un secteur en pleine croissance
Le Maroc dispose de plusieurs aéroports internationaux tels que l’aéroport Mohammed V de Casablanca, qui joue un rôle central dans le transport de marchandises. Le fret aérien permet de transporter rapidement des produits à haute valeur ajoutée, des biens périssables comme les fruits et légumes, ainsi que des composants industriels pour l’automobile ou l’aéronautique, secteurs clés de l’économie marocaine.
De nombreuses compagnies aériennes, notamment Royal Air Maroc Cargo et des transporteurs internationaux comme DHL et FedEx, opèrent des vols réguliers dédiés au fret. Ce dynamisme s’explique par les accords commerciaux bilatéraux et multilatéraux que le Maroc a signés avec différents pays et blocs économiques.
Le principal avantage du transport aérien réside dans sa rapidité. Cela est crucial pour les marchandises qui ont une durée de vie limitée ou qui doivent être livrées dans des délais très courts. Toutefois, il présente aussi certains inconvénients, notamment le coût élevé par rapport aux autres modes de transport, comme le maritime ou le ferroviaire. De plus, la capacité de charge des avions est limitée, ce qui fait du transport aérien un choix pertinent surtout pour les produits de faible volume mais à forte valeur ajoutée.
Le transport aérien de marchandises au Maroc doit relever plusieurs défis. Le premier est la concurrence avec d’autres modes de transport, notamment maritime. Le deuxième défi est la gestion des infrastructures logistiques, comme les entrepôts et les services douaniers, qui peuvent parfois causer des retards.
L’emballage doit être conçu pour être léger, car les coûts de transport aérien sont calculés en fonction du poids et du volume. Des matériaux comme le plastique à bulles, la mousse ou des boîtes spéciales isothermes sont fréquemment utilisés.
1. Quels sont les avantages principaux du transport aérien de marchandises au Maroc ?
Le principal avantage du transport aérien est la rapidité. Il permet de transporter des marchandises, notamment des produits périssables ou à haute valeur ajoutée, dans des délais très courts.
2. Quels sont les défis auxquels le secteur du fret aérien marocain est confronté ?
Les principaux défis du secteur incluent la concurrence avec d’autres modes de transport, notamment maritime, ainsi que la gestion des infrastructures logistiques (entrepôts, services douaniers) pouvant entraîner des retards.
3. Pourquoi l’emballage est-il crucial dans le transport aérien de marchandises ?
L’emballage est crucial pour protéger les marchandises contre les chocs, les variations de température et la manipulation, surtout pour les produits fragiles ou périssables. Il doit aussi être léger, car les coûts de transport aérien sont calculés en fonction du poids et du volume.
4. Quels matériaux sont souvent utilisés pour l’emballage dans le transport de fret aérien ?
Les matériaux fréquemment utilisés pour l’emballage incluent le plastique à bulles, la mousse, et des boîtes isothermes pour protéger les marchandises et minimiser le poids.
26 EFM 26 : EFM régional Rabat-Salé-Kénitra, 2025
Théorique :
Commerce International au Maroc
Le Maroc, en tant que pays émergent, a fait des choix stratégiques en matière du commerce international, promouvant le libre-échange comme un levier pour son développement économique. Depuis les années 2000, le Maroc a signé plusieurs accords de libre-échange, notamment avec l'Union européenne, les États-Unis et des pays arabes. Ces accords visent à réduire ou à éliminer les barrières douanières, facilitant ainsi l'accès aux marchés étrangers pour les produits marocains.
L'un des principaux avantages du libre-échange pour le Maroc est l'augmentation des exportations. Les secteurs tels que l'agriculture, le textile et l'automobile ont particulièrement bénéficié de ces accords. Par exemple, le Maroc est devenu un acteur clé dans le secteur de l'automobile en attirant des investissements étrangers et en développant ses capacités de production.
Cependant, le libre-échange présente également des défis. La concurrence accrue peut menacer certaines industries locales, en particulier celles qui ne sont pas prêtes à rivaliser sur le plan international. De plus, des préoccupations se posent concernant la durabilité des pratiques agricoles et l'impact social sur les populations locales.
En résumé, le libre-échange offre au Maroc des opportunités pour diversifier son économie et accroître ses échanges internationaux. Néanmoins, il reste essentiel de trouver un équilibre pour protéger les secteurs vulnérables tout en tirant parti des bénéfices du commerce international.
1. Quels sont les principaux objectifs des accords de libre-échange signés par le Maroc ?
2. Quels secteurs ont bénéficié de l’augmentation des exportations grâce au libre-échange ? Donnez des exemples.
3. Quels défis le Maroc doit-il relever en raison de la concurrence accrue liée au libre-échange ?
4. Comment le Maroc essaie-t-il d’équilibrer les bénéfices du libre-échange avec la protection des industries locales ?
5. Présenter deux institutions du commerce international ?
Pratique :
Exercice 1 :
La société ALAE importe des trottinettes électriques auprès de son fournisseur en Chine. Les conditions de cette importation sont comme suit :
- La commande porte sur 1000 unités de trottinettes.
- Chaque trottinette est emballée dans un carton de 1.7 x 0.9 x 0.22m
- Le poids brut d’un carton est 10 Kg
- Le prix EXW d’une trottinette : 150 Euro
- Pré acheminement 240 Euro
- Passage portuaire départ 46 Euro
- Formalité douanière export 46 Euro
- Embarquement 54 Euro
- Transport maritime : 100 Euro l’unité payante (UP)
- Surcharge BAF (– 2%)
- Surcharge CAF : 1.5%
- Assurance : 0.9% de CIF + 10%
- Aconage Casablanca (débarquement) : 530 MAD
- Post Acheminement : 1 950 MAD
- Droit importation : 12.5%
- TVA : 20%
- 1 Euro = 10 MAD
1. Calculez le fret maritime.
2. Déterminez le prix d’exportation selon les incoterms EXW, FCA, FAS, FOB et DAP et DDP.
Exercice 2 :
1. Compléter le tableau suivant :
| Eléments | Indicateur en Millions de MAD |
|---|---|
| Exportation | 170 500 |
| Importation | 970 500 |
| Production | 360 000 |
| Solde Commercial | |
| Taux de couverture | |
| Effort à l’exportation | |
| Consommation apparents | |
| Taux de pénétration |
Exercice 3 :
En tenant compte des données suivantes :
- CIF : 260 000 DH
- Acconage à l’arrivée : 7 200 DH
- Post acheminement : 5 000 DH
- Droits d’import : 15%
- Taxe parafiscale : 0.25%
- TVA : 20%
1. Calculer les droits d’import.
2. Calculer les taxes à payer.
3. Calculer le coût TTC de cette importation.
4. l’importateur opte pour une obligation cautionnée de 90 jours. Calculer la valeur de l’obligation cautionnée.
- Taux moyen pondéré des bons de trésor : 5.5%
- Augmentation du moyen pondéré des bons de trésor : 2.5%.
Afficher le corrigéMasquer le corrigé
Pratique :
Exercice 1 :
La société ALAE importe des trottinettes électriques auprès de son fournisseur en Chine. Les conditions de cette importation sont comme suit :
| La commande porte sur 1000 unités de trottinettes. Chaque trottinette est emballée dans un carton de 1.7 x 0.9 x 0.22m Le poids brut d’un carton est 10 Kg Le prix EXW d’une trottinette : 150 Euro Pré acheminement 240 Euro Passage portuaire départ 46 Euro Formalité douanière export 46 Euro Embarquement 54 Euro | Transport maritime : 100 Euro l’unité payante (UP) Surcharge BAF (– 2%) Surcharge CAF : 1.5% Assurance : 0.9% de CIF + 10% Aconage Casablanca (débarquement) : 530 MAD Post Acheminement : 1 950 MAD Droit importation : 12.5% TVA : 20% 1 Euro = 10 MAD |
1. Calculez le fret maritime.
On a 1000 cartons
Poids Réel : 1 000 x 10 = 10 000 Kg soit 10 tonnes
Volume : 1 000 x 1.7 x 0.9 x 0.22 = 336.6 m3 soit 336.6 tonnes
UP : 336.6 tonnes
Fret de base : 100 x 336.6 = 33 660 euro
BAF : 33 660 x (– 2%) = (– 673.2) euro
CAF : (33 660 – 673.2) x 1.5% = 494.80 euro
Fret total : 33 660 – 673.2 + 494.80 = 33 481.60 Euro
2. Déterminez le prix d’exportation selon les incoterms EXW, FCA, FAS, FOB et DAP et DDP.
| La commande porte sur 1000 unités de trottinettes. Chaque trottinette est emballée dans un carton de 1.7 x 0.9 x 0.22m Le poids brut d’un carton est 10 Kg Le prix EXW d’une trottinette : 150 Euro Pré acheminement 240 Euro : FCA Passage portuaire départ 46 Euro : FAS Formalité douanière export 46 Euro : FCA Embarquement 54 Euro : FOB | Transport maritime : 100 Euro l’unité payante (UP) Surcharge BAF (– 2%) Surcharge CAF : 1.5% Assurance : 0.9% de CIF + 10% Aconage Casablanca (débarquement) : 530 MAD : DAP Post Acheminement : 1 950 MAD : DAP Droit importation : 12.5% TVA : 20% 1 Euro = 10 MAD |
| Eléments | Calculs | Euro | MAD |
|---|---|---|---|
| EXW | 150 x 1000 | 150 000 | |
| Pré acheminement Formalité douanière export | 240 46 | ||
| FCA | 150 286 | ||
| Passage portuaire | 46 | ||
| FAS | 150 332 | ||
| Embarquement | 54 | ||
| FOB | 150 386 | ||
| Fret maritime | 33 481.60 | ||
| CFR | 183 867,6 | ||
| Assurance | Assurance : 0.9% de CIF + 10% | ||
| CIF | (183 867.6) ÷ (1-1+10%×0.9%) | 185 706,09 | 1 857 060,9 |
| Débarquement Post acheminement | 530 1 950 | ||
| DAP | 1 859 540,9 | ||
| Droits et taxes | VD : 1 857 060.9 + 530 = 1 857 590,9 Droit import : 1 857 590,9 x 12.5% = 232 198,86 TVA : (1 857 590,9 + 232 198,86) x 20% = 417 957,95 Droit et taxe : 232 198,86 + 417 957,95 | 650 156,81 | |
| DDP | 2 509 697,71 |
Exercice 2 :
1. Compléter le tableau suivant :
| Eléments | Indicateur en Millions de MAD |
|---|---|
| Exportation | 170 500 |
| Importation | 970 500 |
| Production | 360 000 |
| Solde Commercial (exportation – importation) | – 800 000 |
| Taux de couverture (exportation/importation) x 100 | 17.56% |
| Effort à l’exportation (Exportations / Production) × 100 | 47.36% |
| Consommation apparents (Production + Importations – Exportations) | 1 160 000 |
| Taux de pénétration (Importations / Consommation apparente) × 100 | 83.66% |
Exercice 3 :
En tenant compte des données suivantes :
- CIF : 260 000 DH
- Acconage à l’arrivée : 7 200 DH
- Post acheminement : 5 000 DH
- Droits d’import : 15%
- Taxe parafiscale : 0.25%
- TVA : 20%
1. Calculer les taxes à payer.
VD : 260 000 + 7 200 = 267 200 DH
Droit import : 267 200 x 15% = 40 080 DH
Taxe parafiscale : 267 200 x 0.25% = 668 DH
TVA = (267 200 + 40 080 + 668) x 20% = 61 589,6
Droit et taxes : 40 080 + 668 + 61 589.6 = 102 337.60 DH
2. Calculer le coût TTC de cette importation.
Coût TTC = DDP + Déchargement à l’usine
DDP = 260 000 + 7 200 + 5 000 + 102 337.60 = 374 537,60 DH
Donc coût TTC = 374 537,60 DH
3. l’importateur opte pour une obligation cautionnée de 90 jours. Calculer la valeur de l’obligation cautionnée.
- Taux moyen pondéré des bons de trésor : 5.5%
- Augmentation du moyen pondéré des bons de trésor : 2.5%.
Droit et taxes : 102 337.6 DH
Majoration :
(102 337.6 × 5.5%+2.5%× 90) ÷ (360)=2 046,75 DH
Obligation cautionnée : 102 337.6 + 2046.75 + 5 = 104 389,35 DH
Théorique :
Commerce International au Maroc
Le Maroc, en tant que pays émergent, a fait des choix stratégiques en matière du commerce international, promouvant le libre-échange comme un levier pour son développement économique. Depuis les années 2000, le Maroc a signé plusieurs accords de libre-échange, notamment avec l'Union européenne, les États-Unis et des pays arabes. Ces accords visent à réduire ou à éliminer les barrières douanières, facilitant ainsi l'accès aux marchés étrangers pour les produits marocains.
L'un des principaux avantages du libre-échange pour le Maroc est l'augmentation des exportations. Les secteurs tels que l'agriculture, le textile et l'automobile ont particulièrement bénéficié de ces accords. Par exemple, le Maroc est devenu un acteur clé dans le secteur de l'automobile en attirant des investissements étrangers et en développant ses capacités de production.
Cependant, le libre-échange présente également des défis. La concurrence accrue peut menacer certaines industries locales, en particulier celles qui ne sont pas prêtes à rivaliser sur le plan international. De plus, des préoccupations se posent concernant la durabilité des pratiques agricoles et l'impact social sur les populations locales.
En résumé, le libre-échange offre au Maroc des opportunités pour diversifier son économie et accroître ses échanges internationaux. Néanmoins, il reste essentiel de trouver un équilibre pour protéger les secteurs vulnérables tout en tirant parti des bénéfices du commerce international.
1. Quels sont les principaux objectifs des accords de libre-échange signés par le Maroc ?
- Réduire ou supprimer les barrières douanières (droits de douane, quotas)
- Faciliter l’accès des produits marocains aux marchés étrangers
2. Quels secteurs ont bénéficié de l’augmentation des exportations grâce au libre-échange ? Donnez des exemples.
L’agriculture : Exportation de fruits et légumes (tomates, agrumes) vers l’Union européenne
Le textile et l’habillement : Production pour des marques européennes et américaines
L’industrie automobile : Développement de pôles industriels (ex : usines de câblage, assemblage de véhicules)
3. Quels défis le Maroc doit-il relever en raison de la concurrence accrue liée au libre-échange ?
- La fragilisation de certaines industries locales incapables de concurrencer les produits étrangers
- La disparition de petites entreprises peu compétitives
- La dépendance vis-à-vis de certains marchés étrangers
- Les impacts sociaux (perte d’emplois dans certains secteurs)
4. Comment le Maroc essaie-t-il d’équilibrer les bénéfices du libre-échange avec la protection des industries locales ?
- Mise en place de politiques industrielles (plans sectoriels)
- Soutien aux PME (subventions, formation, accompagnement)
- Montée en gamme de la production nationale (qualité, innovation)
- Mesures de protection ciblées lorsque certains secteurs sont menacés
5. Présenter deux institutions du commerce international ?
| Chambre de Commerce Internationale (CCI) | Créée en 1919, elle représente les entreprises du monde entier. | Objectif : Promouvoir la liberté du commerce et l’uniformisation des règles entre entreprises. |
| Fonds Monétaire International (FMI) | Institution financière internationale fondée en 1944. | Objectif : Stabiliser les économies mondiales et aider les pays en difficulté financière. |
27 EFM 27 : EFM régional des Provinces du Sud, 2024 (variante 1)
trois régions (Guelmim-Oued Noun, Laâyoune-Sakia El Hamra, Dakhla-Oued Ed-Dahab)
Partie Théorique :
1) Citer 3 obligations des parties au contrat de transport maritime.
2) Définir : FCL/FCL ; LCL/LCL
3) Définir le régime douanier suivant : l’admission temporaire pour perfectionnement actif.
4) Définir les mots suivants : CCI ; FMI
Partie Pratique :
Sté ALAE est une société spécialisée dans la commercialisation des appareils de mesure et de comptage industriel. Elle a contacté un fournisseur chinois pour l’achat de 10 000 compteurs électriques.
A- CONDITIONNEMENT :
Les compteurs sont conditionnés dans des cartons à raison de 50 compteurs par carton. Les cartons seront disposés sur euro-palette.
Dimension de la palette : 120 x 80 x 15 cm ; Poids palette vide : 30 Kg.
Dimension de carton : L = 40 cm ; l = 80 cm ; H = 15 cm ; Poids brut d’un carton : 11.5 Kg.
Hauteur maximale de la palette chargée = 1.8m ; Poids maximal chargeable de la palette : 700 Kg.
TAF :
1. Calculer le nombre de palette nécessaires pour l’expédition.
2. Déterminer le poids brut total et le volume d’une palette.
3) Déduisez-en le poids et le volume total de l’expédition.
B - VALEURS DES INCOTERMS :
Sté ALAE souhaite que le devis soit établi sur la base de plusieurs règles Incoterms 2020®de la CCI de façon à lui permettre de faire le choix du terme de vente.
On vous soumet les informations suivantes : 1 USD=10 MAD.
| Valeur départ usine : 1000 USD/cartons Palettisation (Palette+ filmage) : 35 USD/palette Pré acheminement : 450 USD Chargement à l'usine : 5 USD/palette Formalités douanière export : 45 USD Déchargement sur quai au port de départ : 40 USD Mise à bord : 55 USD | Fret maritime : 85 USD I ‘unité payante Surcharge BAF : 3% Surcharge CAF : 2% Assurance : 5% de CIF + 20% Mise à quai au port de Casablanca : 560 MAD. |
TAF :
1) Calculez le fret maritime
2) Calculer le prix d'exportation selon les incoterms EXW, FOB, CFR et CIF
C - DÉDOUANEMENT ET DISTRIBUTION :
Sté ALAE a finalement négocié l'importation selon l'incoterm CIF selon les conditions suivantes :
Valeur CIF Casablanca : 300 000 USD
Aconage : 600 DHS
Droits d'importation : 2.5%
Taxe parafiscale : 0,25%
Post-acheminement : 5 000 MAD (dont TVA 14%)
Taux de TVA : 20%
Déchargement dans l'usine acheteur : 400 MAD
1$ = 10,00 MAD
TAF :
1) Calculez le montant à payer au profit de Mr le receveur des douanes Casablanca ?
2) Calculez le Montant DDP et Déduisez-en le coût de revient global et unitaire HT (Sans TVA) de cette importation ?
3) La Sté ALAE opte pour un crédit d'enlèvement à 90 jours, Calculer la nouvelle dette ?
4) Avant échéance du Crédit d'enlèvement et suite à des difficultés financières la Sté opte pour une obligation cautionnée de 120 jours avec Taux moyen pondéré des bons du Trésor de 5.5 %. Calculez la Dette à payer par cet importateur ?
Afficher le corrigéMasquer le corrigé
Partie Pratique :
Sté ALAE est une société spécialisée dans la commercialisation des appareils de mesure et de comptage industriel. Elle a contacté un fournisseur chinois pour l’achat de 10 000 compteurs électriques.
A- CONDITIONNEMENT :
Les compteurs sont conditionnés dans des cartons à raison de 50 compteurs par carton. Les cartons seront disposés sur euro-palette.
Dimension de la palette : 120 x 80 x 15 cm ; Poids palette vide : 30 Kg.
Dimension de carton : L = 40 cm ; l = 30 cm ; H = 32 cm ; Poids brut d’un carton : 11.5 Kg.
Hauteur maximale de la palette chargée = 1.8m ; Poids maximal chargeable de la palette : 700 Kg.
TAF :
1. Calculer le nombre de palette nécessaires pour l’expédition.
Nombre de cartons total : 10 000 / 50 = 200 cartons
On calcule le nombre de carton par palette :
| 120/40 = 3 80/30 = 2 (180-15)/32 = 5 3 x 2 x 5 = 30 | 120/40 = 3 80/32 = 2 (180-15)/30 = 5 3 x 2 x 5 = 30 | 120/30 = 4 80/40 = 2 (180-15)/32 = 5 4 x 2 x 5 = 40 | 120/30 = 4 80/32 = 2 (180-15)/40 = 4 4 x 2 x 4 = 32 | 120/32 = 3 80/40 = 2 (180-15)/30 = 5 3 x 2 x 5 = 30 | 120/32 = 3 80/30 = 2 (180-15)/40 = 4 3 x 2 x 4 = 24 |
Nombre de carton par palette : 40 cartons.
Donc nombre de palette nécessaires pour l’expédition : 200/40 = 5 palettes
2. Déterminer le poids brut total et le volume d’une palette.
Poids brut : (40 x 11.5) + 30 = 460 + 30 = 490 Kg
Volume : 1.2 x 0.8 x (5 x 0.32 + 0.15) = 1.2 x 0.8 x 1.75 = 1.68 m3
3) Déduisez-en le poids et le volume total de l’expédition.
Poids brut : 490 Kg x 5 = 2 450 Kg
Volume : 1.68 m3 x 5 = 8.4 m3
B - VALEURS DES INCOTERMS :
Sté ALAE souhaite que le devis soit établi sur la base de plusieurs règles Incoterms 2020®de la CCI de façon à lui permettre de faire le choix du terme de vente.
On vous soumet les informations suivantes : 1 USD=10 MAD.
| Valeur départ usine : 1000 USD/cartons Palettisation (Palette+ filmage) : 35 USD/palette Pré acheminement : 450 USD Chargement à l'usine : 5 USD/palette Formalités douanière export : 45 USD Déchargement sur quai au port de départ : 40 USD Mise à bord : 55 USD | Fret maritime : 85 USD I ‘unité payante Surcharge BAF : 3% Surcharge CAF : 2% Assurance : 5% de CIF + 20% Mise à quai au port de Casablanca : 560 MAD. |
TAF :
1) Calculez le fret maritime
Poids Réel : 2 450 Kg soit : 2.45 tonnes
Volume : 8.4 m3 soit 8.4 tonnes
UP : 8.4
Fret de base : 85 x 8.4 = 714 USD
BAF : 714 x 3% = 21.42 USD
CAF : (714 + 21.42) x 2% = 14.71 USD
Fret Total ; 714 + 21.42 + 14.71 = 750.13 USD
2) Calculer le prix d'exportation selon les incoterms EXW, FOB, CFR et CIF
| Valeur départ usine : 1 000 USD/cartons EXW Palettisation (Palette+ filmage) : 35 USD/palette EXW Pré acheminement : 450 USD FCA Chargement à l'usine : 5 USD/palette FCA Formalités douanière export : 45 USD FCA Déchargement sur quai au port de départ : 40 USD FAS Mise à bord : 55 USD FOB | Fret maritime : 85 USD I ‘unité payante Surcharge BAF : 3% Surcharge CAF : 2% Assurance : 5% de CIF + 20% Mise à quai au port de Casablanca : 560 MAD. |
| Eléments | Calculs | Montant en USD |
|---|---|---|
| - Valeur Marchandises - Palettisation | 1000 x 200 35 x 5 | 200 000 175 |
| EXW | 200 175 | |
| - Chargement à l'usine - Pré acheminement - Dédouanement export - Déchargement sur quai - Mise à bord | 5 x 5 | 25 450 45 40 55 |
| FOB | 200 790 | |
| - Fret maritime | 750.13 | |
| CFR | 201 540.13 | |
| Assurance | 5% de CIF + 20% | |
| CIF | (201 540.13) ÷ (1-1+20%×5%) | 214 404.39 |
C - DÉDOUANEMENT ET DISTRIBUTION :
Sté ALAE a finalement négocié l'importation selon l'incoterm CIF selon les conditions suivantes :
Valeur CIF Casablanca : 300 000 USD
Aconage : 600 DHS
Droits d'importation : 2.5%
Taxe parafiscale : 0,25%
Post-acheminement : 5 000 MAD (dont TVA 14%)
Taux de TVA : 20%
Déchargement dans l'usine acheteur : 400 MAD
1$ = 10,00 MAD
TAF :
1) Calculez le montant à payer au profit de Mr le receveur des douanes Casablanca ?
Valeur en douane : (300 000 x 10) + 600 = 3 000 600 DH
Droit import : 3 000 600 x 2.5% = 75 015 DH
Taxe parafiscale : 3 000 600 x 0.25% = 7 501.50 DH
TVA : (3 000 600 + 75 015 + 7 501.5) x 20% = 616 623.30 DH
Droit et taxes exigibles : 75 015 + 7 501.5 + 616 623.3 = 699 139.80 DH
2) Calculez le Montant DDP et Déduisez-en le coût de revient global et unitaire HT (Sans TVA) de cette importation ?
DDP = (300 000 x 10) + 600 + 5 000 + 699 139.8 = 3 704 739.80 DH
Coût de revient globale : DDP + déchargement à l’usine – TVA Douane – TVA post acheminement
Post acheminement HT = TTC/1.14 = 5000/1.14 = 4 385.96
TVA post acheminement : 5 000 – 4385.96 = 614.04 DH
Coût de revient globale : 3 704 739.80 + 400 – 699 139.80 – 614.04 = 3 005 385.96 DH
Coût de revient unitaire : 3 005 385.96 / 10 000 = 300.53 DH par compteur électrique
3) La Sté ALAE opte pour un crédit d'enlèvement à 90 jours, Calculer la nouvelle dette ?
Droit et taxes exigibles : 699 139.80 DH
Taux de remise :
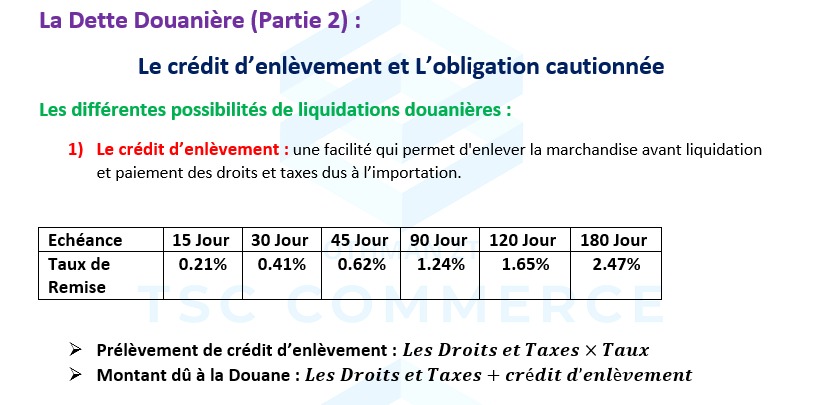
La nouvelle dette : 699 139.80 + 699 139.80 x 1.24% = 707 809.13 DH
4) Avant échéance du Crédit d'enlèvement et suite à des difficultés financières la Sté opte pour une obligation cautionnée de 120 jours avec Taux moyen pondéré des bons du Trésor de 5.5 %. Calculez la Dette à payer par cet importateur ?
La nouvelle dette : 707 809.13 DH
Majoration :
(707 809.3×(5.5%+2.5%)×120) ÷ (360)=18 874.91 DH
Timbre : 5 DH
La dette à payer : 707 809.13 + 18 874.91 + 5 = 726 689.04 DH
Partie Théorique :
1) Citer 3 obligations des parties au contrat de transport maritime.
| Obligation du chargeur | Obligation du transporteur |
|---|---|
| -Emballage suffisant pour protéger les Marchandises. -Mettre à disposition la marchandise au lieu, date et heure prévue -Marquage des colis -Prévoir le dédouanement. -Payer le prix de transport -Établir une déclaration écrite des marchandises transportées | -Émettre le document de transport. -Charger et arrimer la marchandise. -Assurer le transport en bon état de la marchandise, jusqu'à destination. -Prévenir le destinataire de l'arrivée. -Décharger et livrer la marchandise -Transbordement en cas d'empêchement de poursuivre la traversée. |
2) Définir :
FCL/FCL : le vendeur empote lui-même la marchandise dans le conteneur qui sera livrée directement chez le client sans être ouvert.
LCL/LCL : l’envoi est insuffisant pour un conteneur : le vendeur doit livrer la marchandise au centre de groupage pour la conteneurisées avec d’autres à destination du même port.
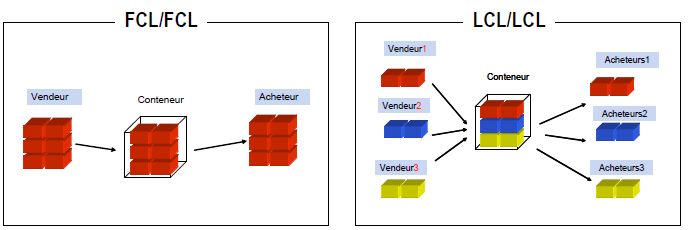
3) Définir le régime douanier suivant : l’admission temporaire pour perfectionnement actif.
Permet d'importer temporairement des marchandises tierces pour les transformer puis de les réexporter, en bénéficiant d'une exonération de droits et taxes.
4) Définir les mots suivants :
CCI : Chambre de Commerce Internationale (elle représente les entreprises du monde entier)
FMI : Le Fond Monétaire International (veille à la stabilité du système monétaire mondial)
28 EFM 28 : EFM régional de l'Oriental, 2025 (variante 1)
Théorique :
Exercice 1 :
Question 1 : La balance commerciale d'un pays représente :
A. La différence entre les exportations et les importations de biens. C. Le volume total des échanges commerciaux internes.
B. Le total des investissements étrangers. D. La somme des recettes fiscales issues du commerce extérieur.
Question 2 : Le sigle FCL (Full Container Load) signifie :
A. Conteneur partiellement rempli. C. Conteneur partagé entre plusieurs clients.
B. Conteneur complet réservé à un seul client. D. Conteneur destiné uniquement aux produits liquides.
Question 3 : Parmi les fonctions principales d'un Responsable d'entrepôt, on trouve :
A. Élaborer les politiques monétaires. C. Contrôler la fiscalité douanière.
B. Gérer les stocks, les réceptions et les expéditions. D. Fixer les taux de fret maritime.
Question 4 : Pour un envoi de matériel destiné à tester une machine-outil en Turquie et être ramené au Maroc, le régime douanier le plus adapté est :
A. Mise à la consommation. C. Admission temporaire.
B. Transit communautaire. D. Entrepôt douanier.
Question 5 : Dans un contrat de vente international, quel est un des modes de résolution des litiges ?
A. Le vote à main levée. C. La médiation politique.
B. L'arbitrage commercial international. D. La consultation diplomatique.
Exercice 2 : remplir le tableau : Echanges commerciaux en milliards de DHS.
| 2025 | 2026 | |
|---|---|---|
| Importation | 500 | 650 |
| Exportation | 300 | 400 |
| Solde commercial | ||
| Taux de couverture | ||
| Variation annuelle des exportations |
Pratique :
La société FARID souhaite importer de la France 100 000 équipements informatiques via le port de Casablanca. La structure de prix et frais est la suivante :
- Quantité : 1 000 cartons (chaque carton comprend 100 unités)
- Poids brut d'un carton : 80 kg
- Dimensions d'un carton : 50 x 60 x 70 cm
- Fret : BAF : 4%; CAF : 3 %; Ristourne sur le fret net ajusté : 6 %
- Fret de base 150 € l'unité payante
- Prix EXW : 250 € le carton
- Préacheminement jusqu'au port de Marseille (France): 1 200 €
- Chargement à l'usine sur camion : 500 €
- Honoraires du transitaire : 400 €
- Passage portuaire : 100 €
- Déchargement sur quai port de Marseille (France) : 300 €
- Chargement à bord du navire "COSCO" : 90 €
- Assurance : 30 € la tonne
- Aconage : 0,8% de CIF
- Droit d'importation : 25%; TVA : 20%
TAF :
1. Calculer le montant du fret maritime à payer ? (4 points)
2. Calculer la valeur CIF (5 points)
3. Calculer le montant des droits de douane et taxe à payer ? (5points)
4. Calculer la valeur de cette importation en DDP (en passant par tous les incoterms)?(5 points)
5. Déduire le coût de revient total, et le coût unitaire ? (6 points)
Afficher le corrigéMasquer le corrigé
Exercice 1 :
Question 1 : La balance commerciale d'un pays représente :
A. La différence entre les exportations et les importations de biens. C. Le volume total des échanges commerciaux internes.
B. Le total des investissements étrangers. D. La somme des recettes fiscales issues du commerce extérieur.
Question 2 : Le sigle FCL (Full Container Load) signifie :
A. Conteneur partiellement rempli. C. Conteneur partagé entre plusieurs clients.
B. Conteneur complet réservé à un seul client. D. Conteneur destiné uniquement aux produits liquides.
Question 3 : Parmi les fonctions principales d'un Responsable d'entrepôt, on trouve :
A. Élaborer les politiques monétaires. C. Contrôler la fiscalité douanière.
B. Gérer les stocks, les réceptions et les expéditions. D. Fixer les taux de fret maritime.
Question 4 : Pour un envoi de matériel destiné à tester une machine-outil en Turquie et être ramené au Maroc, le régime douanier le plus adapté est :
A. Mise à la consommation. C. Admission temporaire.
B. Transit communautaire. D. Entrepôt douanier.
Question 5 : Dans un contrat de vente international, quel est un des modes de résolution des litiges ?
A. Le vote à main levée. C. La médiation politique.
B. L'arbitrage commercial international. D. La consultation diplomatique.
Exercice 2 : remplir le tableau : Echanges commerciaux en milliards de DHS.
| 2025 | 2026 | |
|---|---|---|
| Importation | 500 | 650 |
| Exportation | 300 | 400 |
| Solde commercial (exportation – importation) | 300 – 500 = – 200 | – 250 |
| Taux de couverture (exportation/importation) x 100 | (300/500) x 100 = 60% | 61.54% |
| Variation annuelle des exportations (N2 – N1) / N1 | (400 – 300) / 300 = 0.33 Soit 33% |
Pratique :
La société FARID souhaite importer de la France 100 000 équipements informatiques via le port de Casablanca. La structure de prix et frais est la suivante :
- Quantité : 1 000 cartons (chaque carton comprend 100 unités)
- Poids brut d'un carton : 80 kg
- Dimensions d'un carton : 50 x 60 x 70 cm
- Fret : BAF : 4%; CAF : 3 %; Ristourne sur le fret net ajusté : 6 %
- Fret de base 150 € l'unité payante
TAF :
1. Calculer le montant du fret maritime à payer ? (4 points)
Poids Réel : 1000 x 80 = 80 000 Kg soit 80 tonnes
Volume : 1 000 x 0.5 x 0.6 x 0.7m = 210 m3 soit 210 tonnes
UP : 210 tonnes
Fret de base : 1 50 x 210 = 31 500 €
BAF : 31 500 x 4% = 1 260 €
CAF : (31500 + 1260) x 3% = 982.80 €
Fret total : 31 500 + 1 260 + 982.8 = 33 742.80 €
Ristourne : 33 742.80 x 6% = 2 024.56 €
Fret net : 33 742.80 – 2 024.56 = 31 718,24 €
2. Calculer la valeur CIF (5 points)
- Prix EXW : 250 € le carton
- Préacheminement jusqu'au port de Marseille (France): 1 200 €
- Chargement à l'usine sur camion : 500 €
- Honoraires du transitaire : 400 €
- Passage portuaire : 100 €
- Déchargement sur quai port de Marseille (France) : 300 €
- Chargement à bord du navire "COSCO" : 90 €
- Assurance : 30 € la tonne
- Aconage : 0,8% de CIF
- Droit d'importation : 25%; TVA : 20%
| Eléments | Calculs | Euro |
|---|---|---|
| EXW | 250 x 1000 | 250 000 |
| - Chargement à l’usine - Pré acheminement - Transitaire | 500 1 200 400 | |
| FCA | 252 100 | |
| - Déchargement sur quai - Passage portuaire - Embarquement (chargement à bord) | 300 100 90 | |
| FOB | 252 590 | |
| Fret maritime | 31 718,24 | |
| CFR | 284 308,24 | |
| Assurance | 30 x 80 | 2400 |
| CIF | 286 708.24 |
3. Calculer le montant des droits de douane et taxe à payer ? (5points)
Valeur en douane = CIF + Aconage
Valeur en douane = 286 708.24 + (286708.24 x 0.8%) = 289 001,90 €
Droit import : 289 001.90 x 25% = 72 250,47 €
TVA : (289 001.90 + 72 250,47) x 20% = 72 250,47 €
Droit et taxes : 72 250.47 + 72 250.47 = 144 500,94 €
4. Calculer la valeur de cette importation en DDP (en passant par tous les incoterms) ? (5 points)
| CIF | 286 708.24 | |
|---|---|---|
| - Aconage | 286 708.24 x 0.8% | 2 293,66 |
| DAP | 289 001.9 | |
| Droit et Taxes | 144 500.94 | |
| DDP | 433 502.84 |
5. Déduire le coût de revient total, et le coût unitaire ? (6 points)
Le coût de revient total : 433 502.84 – 72 250.47 = 361 252,37 €
Le coût de revient unitaire : 361 252,37 / 100 000 unités = 3.61 €uro par unité
29 EFM 29 : EFM régional Fès-Meknès, 2025 (variante 1)
Théorique :
1. énumérez les caractéristiques principales de la DUM ? Quels autres documents constituent la liasse documentaire d’un dossier d’exportation ordinaire ?
2. Décrivez la relation entre l’emballage et l’assurance dans le commerce international ?
3. Expliquer le fonctionnement, les objectifs et le rôle du FMI ?
4. Expliquer la différence entre une remise documentaire et un crédit documentaire ?
Pratique :
Exercice I :
Exportation de Fès à Brasilia, via les ports de Tanger et Belém.
- Valeur de la marchandise sortie usine : 100 000 MAD
- Manutention portuaire à Tanger : 1500 MAD
- Transport de Fès à Tanger : 4 100 MAD
- Transport routier de Belém à Brasilia 1 150 BRL (Réal Brésilien)
- Dédouanement export : 500 MAD
- Transport maritime de Tanger à Belém : 3500 €
- BAF : (– 1%), CAF : 3%
- Assurance maritime : 1.5% du CIF majoré de 10%
- Chargement sur le camion : 1 100 MAD
- Emballage de la marchandise pour l’exportation : 2 500 MAD
- Droits de douane et taxes au Brésil : 10% du CIF
- Parité :
- 1 € = 6.30 BRL
- 1 € = 10.69 MAD
1. Faites un schéma faisant apparaître le parcours de la marchandise avec ses modes de transport.
2. Remettez dans l’ordre chacune des opérations de logistique internationale.
3. Préparez le tarif export en Euros selon les incoterms suivants : EXW, FAS, FOB, CFR, CIF, DAP, DDP.
Exercice II :
Une marchandise vaut 250 000 MAD CIF port de Tanger. Les droits de douane (DD) sont de 15%. La TVA est au taux normal.
Déterminez :
1. la valeur en douane et les droits de douane à payer.
2. l’assiette de la TVA.
3. Le montant de TVA à payer.
4. le total à verser au Receveur des douanes.
5. A quel régime en douane allez-vous recourir s’il s’agit d’une marchandise à introduire définitivement sur le territoire assujetti ? Justifiez votre réponse.
Exercice III :
Répondez par oui ou par non aux questions ci-dessous :
| 1. Vous vendez DDP NY, payez-vous le dédouanement import ? | |
| 2. vous vendez EXW Meknès, payez-vous l’emballage ? | |
| 3. Vous vendez FOB Casablanca, payez-vous le transport maritime ? | |
| 4. vous achetez CPT Fès, payez-vous la prime d’assurance transport ? | |
| 5. vous vendez CIF Marseille, payez-le-vous post acheminement ? |
Afficher le corrigéMasquer le corrigé
Pratique :
Exercice I :
Exportation de Fès à Brasilia, via les ports de Tanger et Belém.
- Valeur de la marchandise sortie usine : 100 000 MAD
- Manutention portuaire à Tanger : 1500 MAD
- Transport de Fès à Tanger : 4 100 MAD
- Transport routier de Belém à Brasilia 1 150 BRL (Réal Brésilien)
- Dédouanement export : 500 MAD
- Transport maritime de Tanger à Belém : 3500 €
- BAF : (– 1%), CAF : 3%
- Assurance maritime : 1.5% du CIF majoré de 10%
- Chargement sur le camion : 1 100 MAD
- Emballage de la marchandise pour l’exportation : 2 500 MAD
- Droits de douane et taxes au Brésil : 10% du CIF
- Parité :
- 1 € = 6.30 BRL
- 1 € = 10.69 MAD
1. Faites un schéma faisant apparaître le parcours de la marchandise avec ses modes de transport.
Usine Fès
=> Transport Routier au Port Tanger
=> Transport maritime (international) au Port Belém (Brésil)
=> Transport Routier au client Final (Brasilia)
2. Remettez dans l’ordre chacune des opérations de logistique internationale.
- Emballage de la marchandise pour l’export
- Chargement sur le camion
- Transport routier Fès à Tanger
- Dédouanement export
- Manutention portuaire à Tanger
- Transport maritime Tanger à Belém
- Assurance maritime
- Transport routier Belém à Brasilia
- Dédouanement à l’importation
3. Préparez le tarif export en Euros selon les incoterms suivants : EXW, FAS, FOB, CFR, CIF, DAP, DDP.
- Valeur de la marchandise sortie usine : 100 000 MAD
- Manutention portuaire à Tanger : 1500 MAD
- Transport de Fès à Tanger : 4 100 MAD
- Transport routier de Belém à Brasilia 1 150 BRL (Réal Brésilien)
- Dédouanement export : 500 MAD
- Transport maritime de Tanger à Belém : 3500 €
- BAF : (– 1%), CAF : 3%
- Assurance maritime : 1.5% du CIF majoré de 10%
- Chargement sur le camion : 1 100 MAD
- Emballage de la marchandise pour l’exportation : 2 500 MAD
- Droits de douane et taxes au Brésil : 10% du CIF
- Parité :
- 1 € = 6.30 BRL
- 1 € = 10.69 MAD
| Eléments | Calculs | MAD | Euro |
|---|---|---|---|
| - valeur marchandise - emballage | 100 000 2 500 | ||
| EXW | 102 500 | 9588.40 | |
| - Chargement usine - Pré acheminement - Douane export - Passage portuaire | 1 100 4 100 500 1 500 | ||
| FAS | 109 700 | 10 261.93 | |
| FOB | 109 700 | 10 261.93 | |
| Fret maritime | Fret de base : 3 500 € BAF : 3 500 x (– 1%) = (– 35) € CAF : (3 500 – 35) x 3% = 103.95 € Fret total : 3 500 – 35 + 103.95 | 3568.95 | |
| CFR | 13 830.88 | ||
| Assurance | 1.5% du CIF majoré de 10% | ||
| CIF | (13 830.88) ÷ (1-1+10%×1.5%) | 14 062.92 | |
| Post acheminement | 1150/6.3 | 182.54 | |
| DAP | 14 245.46 | ||
| Droit de douane | 14 062.92 x 10% | 1 406.29 | |
| DDP | 15 651.75 |
Exercice II :
Une marchandise vaut 250 000 MAD CIF port de Tanger. Les droits de douane (DD) sont de 15%. La TVA est au taux normal.
Déterminez :
1. la valeur en douane et les droits de douane à payer.
CIF : 250 000 DH
Valeur en douane : 250 000 DH
Droit de douane : 250 000 x 15% = 37 500 DH
2. l’assiette de la TVA.
Assiette TVA : 250 000 + 37 500 = 287 500 DH
3. Le montant de TVA à payer.
287 500 x 20% = 57 500 DH
4. le total à verser au Receveur des douanes.
37 500 + 57 500 = 95 000 DH
5. A quel régime en douane allez-vous recourir s’il s’agit d’une marchandise à introduire définitivement sur le territoire assujetti ? Justifiez votre réponse.
Mise à la consommation
Parce qu’il s’agit d’une marchandise destinée à être introduite définitivement sur le territoire assujetti. Donc soumise au paiement total des droits et taxes (DD + TVA), sans obligation de réexportation.
Exercice III :
Répondez par oui ou par non aux questions ci-dessous :
| 1. Vous vendez DDP NY, payez-vous le dédouanement import ? | Oui |
| 2. vous vendez EXW Meknès, payez-vous l’emballage ? | Oui |
| 3. Vous vendez FOB Casablanca, payez-vous le transport maritime ? | Non |
| 4. vous achetez CPT Fès, payez-vous la prime d’assurance transport ? | Oui |
| 5. vous vendez CIF Marseille, payez-le-vous post acheminement ? | Non |
Théorique :
1. énumérez les caractéristiques principales de la DUM ? Quels autres documents constituent la liasse documentaire d’un dossier d’exportation ordinaire ?
Les caractéristiques principales de la DUM (Déclaration Unique des Marchandises)
- Document officiel et obligatoire pour toute opération d’importation ou d’exportation
- Permet de déclarer les marchandises auprès de l’administration des douanes
- Document unique qui regroupe toutes les informations nécessaires au dédouanement
Les autres documents :
- Facture commerciale
- Liste de colisage
- Document de transport : Connaissement (maritime) ; LTA (aérien) ; CMR (routier)
- Certificat d’origine
2. Décrivez la relation entre l’emballage et l’assurance dans le commerce international ?
Dans le commerce international, un bon emballage protège la marchandise et réduit les risques de dommages, ce qui diminue le coût de l’assurance. En revanche, un défaut d’emballage peut entraîner le refus d’indemnisation, car l’emballage constitue la première protection des marchandises.
3. Expliquer le fonctionnement, les objectifs et le rôle du FMI ?
Le Fonds monétaire international (FMI) est une organisation internationale qui vise à assurer la stabilité du système monétaire international.
Il accorde des prêts aux pays en difficulté de balance des paiements, sous condition de réformes économiques, afin de stabiliser leur monnaie, soutenir le commerce international et favoriser une croissance durable.
4. Expliquer la différence entre une remise documentaire et un crédit documentaire ?
La remise documentaire est une technique de paiement par laquelle l’exportateur mandate sa banque pour obtenir, par l’intermédiaire de la banque correspondante de l’importateur, le paiement ou l’acceptation de l’acheteur lors de la présentation des documents représentatifs de la marchandise, sans engagement de paiement de la banque.
Le crédit documentaire est un engagement ferme d’une banque de payer un montant déterminé au fournisseur d’une marchandise ou d’un service, contre la remise, dans un délai fixé, de documents conformes prouvant que les marchandises ont été expédiées ou que les prestations ont été effectuées.
Examen de fin de formation (EFF)
1 EFF 1 : 2014 (variante 1) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 1 : Environnement international (20 points)
A. De nos jours, le commerce extérieur est l'un des moteurs du développement économique et social. Il est devenu un facteur déterminant des stratégies de croissance des pays qui ont choisi le libéralisme, dans un contexte de globalisation des marchés et de mondialisation croissante des échanges.
Conscient de l'importance du commerce extérieur, le Maroc a été l'un des premiers pays arabes et africains à ouvrir son économie et à s'intégrer à l'économie mondiale, par une stratégie de libéralisation engagée depuis le début des années 1980 : adhésion au GATT en 1987, accords de Marrakech en 1994, qui ont donné naissance à l'OMC en 1995.
Cette ouverture s'est poursuivie dans les années 1990 et 2000 par de nouvelles réformes, dont la stratégie de développement et de promotion des exportations « Maroc Export Plus » (2009). Le commerce extérieur est devenu une composante essentielle de la politique économique : modernisation des structures de production dans le cadre des stratégies sectorielles pour une offre exportable compétitive, intégration dans des ensembles régionaux et diversification des relations commerciales.
- Expliquez les termes soulignés. (2 pts)
- Quelles sont les mesures prises par le Maroc pour développer son commerce extérieur ? (2 pts)
- Quelle était la mission du GATT ? (2 pts)
- Quels sont les apports de l'OMC ? (4 pts)
B. Échanges de biens et services (en millions de DH) :
| Période | Importations | Exportations | Production | Demande intérieure | Taux de pénétration |
|---|---|---|---|---|---|
| Janvier-octobre 2012 | 357 400 | 248 600 | 769 000 | … | … |
| Janvier-octobre 2013 | 348 800 | 245 200 | 838 000 | … | … |
| Évolution (en %) | … | … | … | … |
- Complétez le tableau. (6 pts)
- Commentez les résultats obtenus. (4 pts)
Dossier 2 : Techniques juridiques à l'international (10 points)
A. Toute transaction internationale comporte des risques contractuels qu'il faut limiter : c'est le rôle du contrat écrit, composé de clauses comme la clause de sauvegarde et la clause pénale. Expliquez ces deux clauses. (4 pts)
B. Quel Incoterm correspond à chacune des situations suivantes ? (6 pts)
- Vous êtes acheteur : vous voulez recevoir votre commande par avion et vous acceptez de payer le fret aérien.
- Vous êtes vendeur : votre client français vous demande d'expédier par mer et de prendre en charge les frais et les risques jusqu'au port d'arrivée (Le Havre).
- Vous êtes acheteur : vous achetez du matériel médical à un fournisseur canadien et ne voulez vous occuper de rien (transport, assurance, dédouanements export et import).
- Vous êtes vendeur : votre client vous demande d'expédier par mer et de payer le fret ; il supporte les risques du transport maritime (il a une police d'abonnement).
- Vous êtes acheteur : vous demandez au fournisseur d'expédier par avion et de payer le fret et l'assurance.
- Vous êtes vendeur : vous ne voulez vous occuper ni du transport national, ni du transport international, ni de la douane, ni de l'assurance.
Dossier 3 : Paiement et financement à l'international (10 points)
1. Indiquez la technique de paiement correspondant à chaque repère. (5 pts)
| Repère | Technique de paiement |
|---|---|
| a) Engagement de la banque de l'importateur de payer le bénéficiaire contre remise des documents prévus | … |
| b) La banque est chargée d'obtenir l'acceptation de la traite contre remise des documents de la marchandise | … |
| c) Le paiement est fait à l'initiative de l'importateur | … |
| d) Le transporteur final encaisse le prix de la marchandise | … |
| e) Engagement de la banque qui ne peut être annulé ou modifié sans l'accord du bénéficiaire | … |
2. Quels sont les risques liés à chacune de ces techniques ? (5 pts)
Dossier 6 : Techniques logistiques du commerce international (20 points)
Pour conditionner ses jus de fruits, la société OMEGA FOOD importe des bouteilles en verre d'une entreprise américaine. Deux hypothèses de transport sont envisagées :
- a) Conteneur de groupage : forfait (empotage, mise à bord, transport, déchargement) : 70 USD par tranche de 100 kg (poids arrondi aux 100 kg supérieurs), quel que soit le volume ; post-acheminement : 650 DH ; assurance : 0,6 % du CIF majoré de 10 %.
- b) Transport en conventionnel : tarif conférence : 280 USD l'unité payante ; BAF : 8 % ; CAF : 3 % ; mise à bord : 5 USD les 100 kg (poids arrondi aux 100 kg supérieurs) ; déchargement au port de départ : 50 USD ; déchargement au port d'arrivée : 16 DH les 100 kg (arrondi aux 100 kg supérieurs) ; post-acheminement : 650 DH ; assurance : 0,6 % du CIF majoré de 10 %.
Données de l'expédition : masse nette : 2 600 kg ; emballage : 15 caisses de 1 × 0,70 × 0,5 m ; caisse vide : 12 kg ; valeur FCA : 13 000 USD ; 1 USD = 8,30 MAD.
- Calculez la valeur DAP dans les deux hypothèses. (12 pts)
- Quelle solution recommandez-vous ? Justifiez. (4 pts)
- La société veut reporter le paiement des droits de douane et demande un crédit d'enlèvement. Expliquez le mécanisme de ce crédit. (4 pts)
Afficher le corrigéMasquer le corrigé
Dossier 1 : Environnement international
A. 1) Globalisation : internationalisation des transactions commerciales, financières et industrielles ; les acteurs économiques conçoivent leur activité et recherchent l'efficacité à l'échelle de la planète. Mondialisation : processus par lequel les échanges de biens, de services, de capitaux, de personnes et de cultures se développent à l'échelle mondiale et créent des interactions de plus en plus fortes entre les régions du monde.
2) Modernisation des structures de production dans le cadre des stratégies horizontales et sectorielles pour une offre exportable compétitive ; intégration dans des ensembles régionaux dynamiques ; diversification des relations commerciales internationales (et adhésion au GATT puis à l'OMC, stratégie « Maroc Export Plus »).
3) Le GATT (1947) visait la liberté des échanges de marchandises par l'abaissement des droits de douane et la réduction des restrictions quantitatives.
4) L'OMC ne se limite pas aux marchandises : elle couvre aussi les services et la propriété intellectuelle liée au commerce ; son système de règlement des différends est plus rapide et plus efficace. Ses missions : gérer les accords commerciaux multilatéraux, servir de cadre aux négociations, régler les litiges, surveiller les politiques commerciales nationales, coopérer avec les autres organisations internationales.
B. 1) Demande intérieure = production + importations − exportations ; taux de pénétration = importations ÷ demande intérieure × 100.
| Période | Importations | Exportations | Production | Demande intérieure | Taux de pénétration |
|---|---|---|---|---|---|
| Janvier-octobre 2012 | 357 400 | 248 600 | 769 000 | 877 800 | 40,72 % |
| Janvier-octobre 2013 | 348 800 | 245 200 | 838 000 | 941 600 | 37,04 % |
| Évolution | − 2,41 % | − 1,37 % | + 8,97 % | + 7,27 % | − 3,68 points |
2) En 2012, les importations couvraient 40,72 % de la demande intérieure ; en 2013, seulement 37,04 % (− 3,68 points). Le marché intérieur dépend moins de l'étranger : les importations baissent plus fort que les exportations (− 2,41 % contre − 1,37 %) et la production nationale progresse nettement (+ 8,97 %).
Dossier 2 : Techniques juridiques à l'international
A. La clause de sauvegarde permet de renégocier le contrat si un événement important bouleverse son équilibre (utile pour les contrats longs, d'approvisionnement par exemple). La clause pénale fixe à l'avance les indemnités dues en cas d'inexécution (défaut de conformité, retard de livraison ou de paiement…).
B.
| Situation | Incoterm |
|---|---|
| 1 | FCA |
| 2 | DAT dans les Incoterms 2010 (aujourd'hui DPU) |
| 3 | DDP |
| 4 | CFR |
| 5 | CIP |
| 6 | EXW |
Dossier 3 : Paiement et financement à l'international
1) a) crédit documentaire ; b) remise documentaire contre acceptation ; c) encaissement simple ; d) contre-remboursement ; e) crédit documentaire irrévocable.
2) Risques :
- Crédit documentaire révocable : il peut être annulé ou modifié à tout moment, sans prévenir le vendeur : aucune garantie.
- Remise documentaire contre acceptation : l'acheteur accepte la traite, retire les documents et la marchandise, puis ne paie pas à l'échéance.
- Encaissement simple : non-paiement par insolvabilité de l'acheteur (risque commercial) ou par la situation de son pays (risque politique, de non-transfert).
- Contre-remboursement : la marchandise peut être refusée par l'acheteur.
- Crédit documentaire irrévocable : le vendeur reste exposé aux problèmes politiques qui empêchent le paiement et à l'interprétation des documents par la banque étrangère (si le crédit n'est pas confirmé).
Dossier : Techniques logistiques du commerce international
1) la valeur DAP dans les deux hypothèses :
- Conteneur de groupage :
Poids Réel = 2 600 + (15 x 12) = 2 780 Kg
Poids arrondir aux 100 kg supérieur : 2 800 Kg
| Eléments | Calculs | Montant en USD | Montant en MAD |
|---|---|---|---|
| FCA | 13 000 | ||
| Empotage, mise à bord, transport, déchargement | 70 x (2800/100) | 1 960 | |
| CFR | 14 960 | ||
| -Assurance | 0.6% de CIF majoré de 10% | ||
| CIF | (14 960) ÷ (1-1+10%×0.6%) | 15 059.39 | 124 992.64 |
| -Post acheminement | 650 | ||
| DAP | 15 137.70 | 125 640.64 |
- transport en conventionnel :
Poids Réel = 2 600 + (15 x 12) = 2 780 Kg soit 2.75 tonnes
Volume = 1 x 0.7 x 0.5 x 15 = 5.25 m3 soit 5.25 tonnes
Donc UP = 5.25
| Eléments | Calculs | Montant en USD | Montant en MAD |
|---|---|---|---|
| FCA | 13 000 | ||
| -Déchargement au port départ -mise à bord | 5 x (2800/100) | 50 140 | |
| FOB | 13 190 | ||
| -Fret | Fret de base = 280 x 5.25 = 1 470 usd BAF : 1 470 x 8% = 117.6 usd CAF = (1470 + 117.6) x 3% = 47.63 usd Fret total = 1 470 + 117.6 + 47.63 = 1 635.23 | 1 635.23 | |
| CFR | 14 825,23 | ||
| -Assurance | 0.6% de CIF majoré de 10% | ||
| CIF | (14 825.23) ÷ (1-1+10%×0.6%) | 14 923,73 | 123 866,96 |
| -mise à quai -Post acheminement | 16 x (2800/100) | 448 650 | |
| DAP | 15 056,02 | 124 964,96 |
2) Quelle solution peut-on recommander ? Justifier votre réponse.
125 640.64 – 124 964,96 = 675.68 DH
Le critère du coût n’est donc pas déterminant. Les délais seront probablement meilleurs avec le groupage.
La sécurité des marchandises étant amélioré avec la conteneurisation, cette solution paraît s’imposer.
3) Le crédit d'enlèvement (corrigé complété)
Il permet à l'importateur d'enlever la marchandise avant de payer les droits et taxes, grâce à la caution d'une banque agréée. La douane accorde un délai (de 15 à 180 jours) et prélève en contrepartie une remise dont le taux dépend de ce délai (0,21 % à 15 jours, 0,41 % à 30 jours, 0,62 % à 45 jours, 1,24 % à 90 jours, 1,65 % à 120 jours, 2,47 % à 180 jours). Montant dû à la douane = droits et taxes + droits et taxes × taux. Pendant ce délai, l'entreprise peut vendre la marchandise et payer la douane avec ses recettes.
2 EFF 2 : 2014 (variante 2) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 1 : Environnement international (20 points)
A. Le Maroc est un acteur incontournable des organisations régionales de l'espace arabo-musulman. Il saisit toutes les occasions pour réaffirmer sa volonté de participer à la réforme et à l'efficacité de la Ligue des États arabes, de l'Organisation de la coopération islamique et de l'Union du Maghreb arabe.
Sur le plan politique, le Maroc accorde une attention particulière à ses relations avec les pays arabes. Sur le plan économique, il renforce ce volet, pierre angulaire de l'action arabe commune, comme le montrent les accords de libre-échange avec certains pays arabes et l'Accord d'Agadir (2001) entre le Maroc, la Tunisie, l'Égypte et la Jordanie. Ces accords consacrent le principe d'intégration régionale.
Le Maroc incite le secteur privé à participer aux rencontres bilatérales et aux commissions mixtes avec les pays arabes. Par ailleurs, l'appui de pays arabes frères au développement du Maroc se manifeste par leur participation, via des fonds de développement et des institutions financières, et par la contribution du secteur privé arabe aux grands projets d'infrastructures et de développement social.
- Expliquez les termes soulignés. (2 pts)
- Comment se manifeste l'appui des pays arabes au développement du Maroc ? (2 pts)
- Quel est le rôle de la Ligue des États arabes ? (2 pts)
- Quels sont les objectifs de l'UMA ? (4 pts)
B. Échanges de biens et services (en millions de DH) :
| Éléments | Janvier-août 2012 | Janvier-août 2013 | Évolution (en %) |
|---|---|---|---|
| Importations | 286 000 | 279 600 | … |
| dont biens (FOB) | 239 600 | 237 000 | … |
| dont services | 46 400 | 42 600 | … |
| Exportations | 198 300 | 196 400 | … |
| dont biens (FOB) | 123 100 | 121 900 | … |
| dont services | 75 200 | 74 500 | … |
| Solde | … | … | |
| Taux de couverture | … | … |
- Complétez le tableau. (6 pts)
- Commentez les résultats obtenus. (4 pts)
Dossier 2 : Techniques juridiques à l'international (10 points)
A. Le contrat écrit doit prévoir toutes les situations et préserver les intérêts des parties, grâce à des clauses comme la clause exonératoire et la clause compromissoire. Expliquez ces deux clauses. (4 pts)
B. Quel Incoterm correspond à chacune des situations suivantes ? (6 pts)
- Vous êtes acheteur : vous importez des machines d'Italie et voulez les recevoir débarquées au port de Casablanca.
- Vous êtes vendeur : vous exportez aux États-Unis et ne voulez vous occuper de rien.
- Vous êtes acheteur : vos fournisseurs français livrent au Havre chez votre transitaire, qui groupe les marchandises en conteneur ; vous payez le transport depuis cet entrepôt jusqu'à vos magasins de Rabat.
- Vous êtes vendeur : vous expédiez par mer ; le client vous demande de livrer à bord du navire et de dédouaner à l'export.
- Vous êtes acheteur : le fournisseur accepte de livrer à bord du navire en payant le transport et l'assurance.
- Vous êtes vendeur : vous exportez des fleurs en France par avion et acceptez de payer le fret aérien.
Dossier 3 : Paiement et financement à l'international (10 points)
1. Indiquez le type de crédit documentaire correspondant à chaque repère. (5 pts)
| Repère | Type de crédit documentaire |
|---|---|
| a) La banque notificatrice (confirmatrice) peut faire des avances au bénéficiaire avant la présentation des documents | … |
| b) Crédit utilisé pour des livraisons échelonnées d'un même montant | … |
| c) Le bénéficiaire du premier crédit n'a pas voulu ouvrir un crédit transférable, ou ne l'a pas obtenu | … |
| d) Crédit couvrant les risques politiques du pays de l'acheteur | … |
| e) Le premier bénéficiaire du crédit est un simple intermédiaire | … |
2. Quelle forme de crédit documentaire offre une sécurité maximale à l'exportateur ? Justifiez. (2 pts)
3. Expliquez le mécanisme de la lettre de crédit « stand-by ». (3 pts)
Dossier 6 : Techniques logistiques du commerce international (20 points)
Pour conditionner ses confitures, la société LIGHT FOOD importe des pots en verre d'une entreprise espagnole :
- 4 000 pots emballés dans des caisses en carton de 50 pots ; dimensions d'une caisse : 70 × 70 × 30 cm ; poids brut d'une caisse : 14 kg ; valeur FCA : 2 600 €.
- Cotation aérienne (par 100 kg) :
Tranche de poids Tarif Moins de 500 kg 22 € De 501 à 1 000 kg 18 € De 1 001 à 3 000 kg 16 € Plus de 3 000 kg 12 € Ristourne sur fret : 6 %.
- Assurance : 1 % du CIP + 15 % ; déchargement à l'aéroport de Casablanca : 340 DH ; post-acheminement jusqu'à l'usine : 450 DH ; droit d'importation : 12 % ; TVA : 20 % ; 1 € = 11,80 MAD.
- Déterminez la valeur à déclarer en douane. (10 pts)
- Calculez les droits et taxes exigibles. (6 pts)
- Déterminez le coût total de cette importation, TTC et HT. (4 pts)
Afficher le corrigéMasquer le corrigé
Dossier 1 : Environnement international
A. 1) Accords de libre-échange : accords qui suppriment les droits de douane et les autres obstacles au commerce des produits et services entre les pays signataires. Intégration régionale : la forme la plus poussée d'accord régional : un marché unique accompagné de politiques économiques et sociales communes.
2) Par la participation régulière de fonds de développement et d'institutions financières arabes, et par la contribution du secteur privé arabe aux grands projets d'infrastructures et de développement social.
3) La Ligue des États arabes coordonne les positions politiques de ses membres sur les grandes questions internationales (c'est surtout un forum) ; en matière économique et culturelle, elle impulse et coordonne la coopération grâce à ses organes spécialisés.
4) Objectifs de l'UMA : renforcer les relations entre les États membres ; participer à l'équilibre mondial, à la paix et à la sécurité ; sur le plan économique : libre circulation des personnes, des services, des marchandises et des capitaux, politiques communes de développement (industrie, agriculture, commerce, social), projets et programmes communs.
B. 1) Solde = exportations − importations ; taux de couverture = exportations ÷ importations × 100.
| Éléments | Janvier-août 2012 | Janvier-août 2013 | Évolution |
|---|---|---|---|
| Importations | 286 000 | 279 600 | − 2,24 % |
| dont biens (FOB) | 239 600 | 237 000 | − 1,09 % |
| dont services | 46 400 | 42 600 | − 8,19 % |
| Exportations | 198 300 | 196 400 | − 0,96 % |
| dont biens (FOB) | 123 100 | 121 900 | − 0,97 % |
| dont services | 75 200 | 74 500 | − 0,93 % |
| Solde | − 87 700 | − 83 200 | + 4 500 |
| Taux de couverture | 69,34 % | 70,24 % | + 0,90 point |
2) Les importations baissent plus vite que les exportations (− 2,24 % contre − 0,96 %), surtout les importations de services (− 8,19 %). Le déficit se réduit de 4,5 milliards de DH et le taux de couverture progresse de 69,34 % à 70,24 % ; la balance reste toutefois nettement déficitaire.
Dossier 2 : Techniques juridiques à l'international
A. La clause exonératoire (de force majeure) dégage les parties de leur responsabilité en cas d'inexécution totale ou partielle due à un événement de force majeure, que le contrat peut définir (grèves, rupture d'approvisionnement, embargo…). La clause compromissoire prévoit le recours à l'arbitrage international en cas de litige.
B.
| Situation | Incoterm |
|---|---|
| 1 | DAT dans les Incoterms 2010 (aujourd'hui DPU) |
| 2 | EXW |
| 3 | FCA |
| 4 | FOB |
| 5 | CIF |
| 6 | CPT |
Dossier 3 : Paiement et financement à l'international
1) a) crédit « red clause » ; b) crédit revolving ; c) crédit adossé (back-to-back) ; d) crédit documentaire irrévocable et confirmé ; e) crédit transférable.
2) Le crédit documentaire irrévocable et confirmé : deux banques (dont une dans le pays de l'exportateur) s'engagent à payer ; il couvre le risque politique du pays de l'importateur et le risque de défaillance de la banque étrangère.
3) La lettre de crédit stand-by est une garantie bancaire à première demande, émise sous forme de lettre de crédit. Le paiement se fait normalement (par virement par exemple) ; si le client ne paie pas, le vendeur présente à la banque émettrice les documents prévus (attestation de non-paiement, facture…) et la banque le paie.
Dossier : Techniques logistiques du commerce international
1) Déterminer la valeur Déclarer en Douane (cas import) : VD = CIP + Débarquement
Nombre de caisses : 4000/50 = 80 caisses
Poids Réel : 14 x 80 = 1 120kg
Volume : 80 x 0,7 x 0,7 x 0,3 = 11,76m3 Soit 11,76/6 = 1,96 tonnes soit 1.96 x 1000 = 1 960kg
Poids taxable = 1 960 Kg
Fret : 16 x (1 960/100) = 313,6 euros
La règle du payant pour : 12 x (3001/100) = 360,12 euro, On applique pas la RPP.
Donc le fret est : 313.6 euros
Ristourne sur fret : 313,6 x 6% = 18,82
Fret net : 313,6 – 18,82 = 294,78 euros
| Eléments | Calculs | Montant en €uro |
|---|---|---|
| FCA | 2 600 | |
| Fret Aérien | 294.78 | |
| CPT | 2 894.78 | |
| -Assurance | 1% de CIP majoré de 15% | |
| CIP | (2 894.78) ÷ (1-1+15%×1%) | 2 928.46 |
Montant assurance = 2928.46 – 2894.78 = 33.68 euros.
Valeur déclarer en Douane = CIP + Débarquement
CIP en DH = 2 928.46 x 11.8 = 34 555.84 DH
Donc Valeur Déclarer en douane = 34 555.84 + 340 = 34 895.84 DH
2) Calculer les droits et taxes exigibles :
- Droit d’importation : 34 895, 84 x 12% = 4 187,50 DH
- TVA : (34 895,84 + 4 187,50) x 20% = 7 816,67 DH
- Total des droits et taxes : 4 187,50 + 7 816,67 = 12 004,17 DH
3) Déterminer le coût total de cette importation TTC et HT.
Le coût d’importation TTC : CIP + Débarquement + post acheminement + droits et taxes + Déchargement à l’usine
Le coût d’importation TTC : 34 555,84 + 340 + 450 + 12 004,17 = 47 350,01 DH
Le coût d’importation HT (coût de revient) = coût d’importation TTC – TVA sur douane
47 350,01 – 7 816,67 = 39 533,34 DH
3 EFF 3 : 2015 (variante 1) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 1 : Environnement international (20 points)
De nombreux pays en développement restent des marginaux de l'économie mondiale, car ils ne retirent aucun avantage significatif de la mondialisation des échanges. La libéralisation du commerce ne peut qu'être bénéfique aux pays en développement, car elle augmente la croissance et favorise la création d'emplois. Toutefois, elle impose des coûts d'ajustement élevés, sous la forme d'un chômage élevé et de larges déficits commerciaux. Beaucoup de pays parmi les moins développés n'ont pas su profiter du commerce mondial, faute de s'adapter à la demande croissante de produits manufacturés, en restant fidèles à des exportations de matières premières. De plus, nombreux sont les pays qui ne disposent pas des infrastructures et des ressources humaines qualifiées indispensables au développement d'une véritable industrie de transformation.
- En quoi consiste la libéralisation des échanges ? (2 pts)
- D'après le texte, la libéralisation des échanges profite-t-elle à tous les pays ? (2 pts)
- Citez quelques mesures protectionnistes qui pourraient protéger les pays défavorisés. (2 pts)
- Quelles sont les missions du CMPE (Centre marocain de promotion des exportations) ? (3 pts)
- Complétez le tableau suivant pour l'année 2014 (calculs justificatifs ; deux chiffres après la virgule). (9 pts)
| Pays | Importations | Exportations | Production | Consommation apparente | Taux de pénétration | Taux de couverture |
|---|---|---|---|---|---|---|
| Pays A | 1 200 000 | 4 500 000 | 8 000 000 | … | … | … |
| Pays B | 2 600 000 | 1 350 000 | 7 000 000 | … | … | … |
| Pays C | 4 500 000 | 3 000 000 | 7 000 000 | … | … | … |
- Commentez vos résultats. (2 pts)
Dossier 2 : Techniques juridiques à l'international (10 points)
Vous êtes stagiaire à la société KIT, spécialisée dans la vente de meubles, d'objets de décoration et de linge de maison. Pour suivre l'engouement des consommateurs pour les produits naturels et écologiques, la société veut élargir son assortiment et diversifier ses fournisseurs. Le responsable vous demande votre aide sur le plan juridique.
- Selon la Convention de Vienne, quand peut-on rétracter (révoquer) une offre internationale ? (3 pts)
- Expliquez la différence entre l'arbitrage et la transaction. (3 pts)
- Le contrat commercial fixe les conditions générales et particulières convenues entre les partenaires. Complétez le tableau suivant. (4 pts)
| Clause | Raison d'être de la clause | Précaution à prendre lors de sa rédaction |
|---|---|---|
| Objet du contrat | … | … |
| Actualisation du prix | … | … |
| Prévalence | … | … |
| Réserve de propriété | … | … |
Dossier 3 : Paiement et financement à l'international (10 points)
Le 25 avril 2015, la société KIT a adressé à un client indonésien la facture pro forma n° 2150 : « Paiement par crédit documentaire irrévocable et confirmé, payable par virement SWIFT à 60 jours date d'expédition. Montant : 55 000 EUR, FOB port de Casablanca. »
Extrait de la notification d'ouverture du crédit documentaire (de : Banque de Singapour ; pour : BMCE Casablanca) :
| Forme du crédit | Irrévocable |
| Date de création | 20/05/2015 |
| Date d'expiration | 15/06/2015 |
| Demandeur | Société industrielle d'Indonésie, Jakarta |
| Bénéficiaire | Société KIT, Casablanca |
| Devise et montant | USD 68 750 maximum |
| Valable auprès de | Banque marocaine du commerce extérieur |
| Délai de paiement | 90 jours après la date du document de transport |
| Port de chargement / de déchargement | Casablanca / Singapour |
| Dernier délai d'expédition | 10/06/2015 |
| Marchandise | Pro forma 2145/10 ; 68 750 USD FOB port marocain |
| Délai de présentation | Documents à présenter au plus tard 21 jours après la date du connaissement (B/L) |
| Instructions de confirmation | Aucune |
| Frais | Frais hors du pays de l'acheteur à la charge du bénéficiaire |
- Définissez le crédit documentaire choisi par KIT et précisez son utilité pour elle. (2 pts)
- À l'aide de la pro forma et de la notification, relevez les anomalies qui risquent de poser problème à KIT. (4 pts)
- Expliquez les risques à l'importation suivants : a) le risque de fabrication ; b) le risque politique. (4 pts)
Dossier 6 : Techniques logistiques du commerce international (20 points)
A. KIT veut importer de Malaisie des articles de décoration pour une promotion qui débutera le 25 juin 2015. Le fournisseur malaisien a répondu :
- Produit : 3 600 tableaux décoratifs ; chaque tableau pèse 900 g et est emballé dans un carton de 35 × 25 × 10 cm.
- Prix : 19 USD par tableau, dédouané à l'export.
- Les 3 600 tableaux sont palettisés sur 10 palettes ; poids brut d'une palette : 338 kg ; les palettes sont empotées dans un conteneur de 20 pieds en FCL/FCL.
- Pré-acheminement au port Klang (45 km de Kuala Lumpur) : 1 200 USD ; dédouanement export et inspection : 18 USD ; déchargement sur quai au port Klang : 150 USD ; chargement sur le navire « Le Sphinx » : 900 USD.
- Fret maritime : 100 USD l'unité payante ; BAF : 5 % ; CAF : 1,5 % ; ristourne de 3 % sur le fret de base.
- Assurance : 0,3 % × 1,10 CIF ; taxes portuaires à Casablanca (Marsa Maroc) : 90 USD ; post-acheminement : 300 USD ; durée du transport : 21 jours ; 1 USD = 8,50 DH.
- Déterminez le poids de chaque palette vide (tare). (2 pts)
- Vérifiez si le conteneur peut accueillir les 3 600 tableaux (charge utile : 28,240 t ; volume intérieur : 33 m³). (2 pts)
- Calculez le coût selon l'Incoterm DAP en passant par FAS et CIF (deux chiffres après la virgule). (6 pts)
- Si KIT veut dédouaner la marchandise à Casablanca en passant par le port de Tanger Med, quel régime douanier doit-elle utiliser ? Expliquez ses conditions. (3 pts)
B. KIT importe de Marseille des pièces de rechange : poids brut : 21,63 t ; prix CIF Casablanca : 40 000 € ; aconage : 120 MAD la tonne brute ; post-acheminement : 6 000 MAD ; droits de douane : 12,5 % ; taxe parafiscale : 0,25 % ; TVA : 20 % ; 1 € = 11 MAD.
- Calculez la valeur en douane. (2 pts)
- Calculez le total des droits et taxes à verser au receveur des douanes. (3 pts)
- Déduisez le coût de cette importation. (2 pts)
Afficher le corrigéMasquer le corrigé
Dossier 1 : Environnement international
1) La libéralisation des échanges, c'est la libre circulation des marchandises, sans barrières tarifaires ni non tarifaires.
2) Non : beaucoup de pays en développement restent en marge de l'économie mondiale et n'en tirent aucun avantage significatif (exportations de matières premières, manque d'infrastructures et de main-d'œuvre qualifiée).
3) Barrières tarifaires (droits de douane) ; barrières non tarifaires (autorisations, contingentement, quotas, normes…).
4) Missions du CMPE (Maroc Export, aujourd'hui intégré à l'AMDIE) : élaborer et exécuter le programme de participation marocaine aux manifestations commerciales à l'étranger (missions, foires, salons) ; aider les entreprises à prospecter, à identifier les créneaux porteurs et à nouer des contacts ; réaliser des tests de produits et des études sectorielles ; former au marketing export ; informer et orienter les opérateurs étrangers (offre exportable, identification de fournisseurs, visites de centrales d'achat).
5) Consommation apparente = production + importations − exportations ; taux de pénétration = importations ÷ consommation apparente × 100 ; taux de couverture = exportations ÷ importations × 100.
| Pays | Consommation apparente | Taux de pénétration | Taux de couverture |
|---|---|---|---|
| Pays A | 8 000 000 + 1 200 000 − 4 500 000 = 4 700 000 | 1 200 000 ÷ 4 700 000 = 25,53 % | 4 500 000 ÷ 1 200 000 = 375,00 % |
| Pays B | 7 000 000 + 2 600 000 − 1 350 000 = 8 250 000 | 2 600 000 ÷ 8 250 000 = 31,52 % | 1 350 000 ÷ 2 600 000 = 51,92 % |
| Pays C | 7 000 000 + 4 500 000 − 3 000 000 = 8 500 000 | 4 500 000 ÷ 8 500 000 = 52,94 % | 3 000 000 ÷ 4 500 000 = 66,67 % |
6) Le pays A est le plus ouvert à l'exportation : sa balance est excédentaire (couverture de 375 %) et il dépend peu des importations (25,53 %). Les pays B et C sont déficitaires (couverture inférieure à 100 %) ; le pays C est le plus dépendant de l'étranger : plus de la moitié de sa consommation est importée.
Dossier 2 : Techniques juridiques à l'international
1) Selon la Convention de Vienne, l'offre peut être rétractée si la rétractation parvient au destinataire avant ou en même temps que l'offre (même si l'offre se disait irrévocable). Elle peut être révoquée si la révocation parvient au destinataire avant qu'il ait expédié son acceptation (sauf si l'offre fixait un délai ou était irrévocable).
2) La transaction est un mode conventionnel et amiable de règlement : les parties mettent fin au litige par des concessions réciproques. L'arbitrage est un mode juridictionnel (contentieux) : un ou plusieurs arbitres privés tranchent le litige par une sentence.
3)
| Clause | Raison d'être | Précaution de rédaction |
|---|---|---|
| Objet du contrat | Bien définir sur quoi porte le contrat et les obligations réciproques | Décrire le produit de façon à ne pas le confondre avec un autre |
| Actualisation du prix | Réadapter le prix lors d'une négociation ou d'une exécution longue | Bien choisir l'indice de référence |
| Prévalence | Fixer l'ordre de priorité des documents en cas de contradiction | Classer les documents selon leur ordre de priorité |
| Réserve de propriété | Permettre au vendeur de récupérer sa marchandise en cas de non-paiement | Vérifier que les produits s'y prêtent (non transformés, non revendus) |
Dossier 3 : Paiement et financement à l'international
1) Le crédit documentaire irrévocable et confirmé : la banque de l'acheteur (émettrice) s'engage ferme à payer contre documents conformes, et une seconde banque, dans le pays du vendeur, confirme cet engagement. KIT bénéficie ainsi de deux engagements bancaires identiques : il est protégé contre la défaillance de la banque étrangère et contre le risque pays.
2) Anomalies :
| Élément | Pro forma | Notification | Conséquence pour KIT |
|---|---|---|---|
| Nature du crédit | Irrévocable et confirmé | Irrévocable, aucune confirmation | Perte de la couverture contre le risque politique et le risque sur la banque étrangère |
| Devise et montant | 55 000 EUR | 68 750 USD | Risque de change |
| Délai de paiement | 60 jours date d'expédition | 90 jours date du document de transport | Paiement plus tardif : difficultés de trésorerie |
| Dates | — | Expédition au plus tard le 10/06, présentation 21 jours après (1er juillet), mais validité au 15/06 | Délais incohérents : risque de documents présentés hors validité, donc refusés |
| Frais | — | Frais hors du pays de l'acheteur à la charge de KIT | Coût supplémentaire pour l'exportateur |
3) a) Risque de fabrication : incapacité du vendeur à exécuter le contrat (interruption de la production). Le contrat risque d'être annulé et l'importateur doit trouver un autre fournisseur ; s'il s'agit de matières industrielles, son usine peut être paralysée (retards, ruptures de stock, commandes non servies). Parade : exiger des cautions bancaires (garantie de bonne exécution).
b) Risque politique : le vendeur peut être solvable en monnaie locale alors que son pays manque de devises ; son pays peut aussi interdire brutalement l'exportation vers le pays de l'acheteur. Si l'acheteur a versé un acompte, il risque de ne pas être remboursé. Parade : exiger une garantie de restitution d'acompte émise par une banque de son propre pays.
Dossier : Techniques logistiques du commerce international
- Le poids de chaque palette vide :
10 palettes
Poids Brut de chaque palette : 338 Kg
3 600 Tableaux, chaque tableau pèse : 900g
Poids Total des Tableaux : 3 600 x 0.9 kg = 3 240 Kg
Poids Total des palettes : 338 x 10 = 3 380 Kg
Poids Total des palettes vide : 3 380 – 3 240 = 140 Kg
Donc poids de chaque palette vide : 140/10 = 14 Kg
- Vérifiez si le conteneur maritime si peut accueillir les 3 600 tableaux sachant que :
- Charge utile : 28.40 tonnes :
Poids Total des palettes : 338 x 10 = 3 380 Kg soit 3.83 Tonnes
Donc : 3.83t <28.40t
- Volume : 33m3
Volume de marchandise : 0.35 x 0.25 x 0.1 x 3 600 = 31.5m3
Donc : 31.5m3 < 33m3
Donc le conteneur peut charger cette marchandise.
- Le coût de la marchandise selon l’incoterm DAP …..(version 2010) en passant par l’incoterm FAS et CIF :
On Calcul le fret maritime :
Poids Réel : 3.38 Tonnes
Volume : 31.5 m3 Soit 31.5 Tonnes
Donc Poids Taxable est 31.5 Tonnes
Le Fret : 31.5×100=3 150 USD
BAF 5% : 3 150×5%=157.5 USD
CAF 1.5% :3 150+157.5×1.5%=49.61 USD
Fret Total : 3 150+157.5+49.61=3 357.11 USD
Ristourne 3% : 3 357.11×3%=100.71
Donc Fret net : 3 357.71-100.71=3 256.40 USD
| Les Eléments | Calculs | MT USD | MT DH |
|---|---|---|---|
| -Prix M/ses | 19 x 3600 | 68 400 | |
| EXW | 68 400 | ||
| -Pré acheminement -Douane Export -Déchargement sur quai | 1 200 18 150 | ||
| FAS | 69 768 | ||
| -Chargement sur navire | 900 | ||
| FOB | 70 668 | ||
| Fret maritime | 3 256.40 | ||
| CFR | 73 924.40 | ||
| Assurance | 0.3% x 1.1CIF | ||
| CIF | CIF= (CFR) ÷ (1-(1.1×0.3%)) CIF=(73 924.40) ÷ (0.9967) CIF=74 169.15 | 74 169.15 | 630 437.77 |
| Post acheminement | 300 | ||
| DAP | 74 469.15 | 632 987.77 |
- Définir le régime douanier et expliquer :
il s’agit du régime de transit : c’est un régime qui autorise le transport de marchandises sous douane, d’un bureau ou d’un entrepôt de douane à une autre bureau ou à un autre entrepôt de douane, en suspension des droits et taxes.
- La valeur en douane :
| Les Eléments | Calculs | MT en MAD |
|---|---|---|
| -Valeur CIF -Aconage | 40 000 x 11 22 x 120 | 440 000 2 640 |
| Valeur en douane | 442 640 |
- Les Droits et Taxes à verser au receveur des douanes :
- Droits de douane : 12.5% x 442 640 = 55 330 MAD
- Taxe Parafiscale : 0.25% x 442 640 = 1 106.6 MAD
- TVA : (442 640 + 55 330 + 1 106.6) x 20% = 99 815.32 MAD
- Donc les Droits et Taxes :
55 330+1 106.6+99 815.32=156 251.92 MAD
- Le coût cette importation :
440 000+2640+156 251.92+6 000=604 891.92 MAD
4 EFF 4 : 2015 (variante 2) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 1 : Environnement international (20 points)
Avant d'être mondialisée, la production de biens et de services s'organise d'abord au niveau régional, comme en témoigne le nombre croissant d'accords commerciaux régionaux recensés à l'OMC. La régionalisation montre aussi la volonté des États de trouver une alternative à la mondialisation. Les décisions prises de manière multilatérale accordent les mêmes droits et les mêmes devoirs à tous les membres des institutions internationales. Les accords régionaux, du fait de leur caractère préférentiel, vont à l'encontre de ce principe : ils cherchent surtout à contourner la clause de la nation la plus favorisée.
[…] La plupart des pays signant des accords régionaux cherchent à aller au-delà des accords multilatéraux, qu'ils jugent insuffisants. Le nombre réduit d'acteurs, la proximité géographique et les liens déjà étroits entre les économies permettent d'approfondir au niveau régional ce qui ne peut plus l'être au niveau mondial. L'ALENA a ainsi ouvert les frontières mexicaines aux investissements, ce que l'OMC n'avait pas obtenu. Le MERCOSUR et la Communauté andine veulent aller au-delà des accords commerciaux : infrastructures communes, convergence des politiques macroéconomiques, harmonisation des législations sociales. C'est l'Union européenne qui a poussé le plus loin l'intégration régionale, avec la libre circulation des capitaux, des services et des personnes.
- Expliquez les expressions soulignées dans le texte. (2 pts)
- À quoi correspond le régionalisme commercial ? (3 pts)
- D'après le texte et vos connaissances, pourquoi le nombre d'accords commerciaux régionaux augmente-t-il ? (3 pts)
- Citez et expliquez les missions du Conseil national du commerce extérieur (CNCE). (3 pts)
- Complétez le tableau suivant pour un pays en 2014 (calculs justificatifs ; deux chiffres après la virgule). (7 pts)
| Éléments | Biens d'équipement | Produits énergétiques | Produits alimentaires |
|---|---|---|---|
| Production | 6 200 000 | 2 600 000 | 4 500 000 |
| Consommations intermédiaires | 4 500 000 | 1 350 000 | 3 000 000 |
| Impôts nets des subventions d'exploitation | 300 000 | 700 000 | 500 000 |
| Valeur ajoutée | … | … | … |
| PIB | … | … | … |
| Poids de la valeur ajoutée dans le PIB | … | … | … |
- Commentez vos résultats. (2 pts)
Dossier 2 : Techniques juridiques à l'international (10 points)
L'entreprise RIC fabrique du matériel et des installations sanitaires pour les spas et les centres de remise en forme. Son responsable des achats veut diversifier ses fournisseurs ; lors d'une manifestation commerciale, il rencontre des producteurs italiens et reçoit des factures pro forma avec des échantillons. La proposition de la firme PUCCISAT (Gênes) est intéressante, mais la Convention de Vienne est retenue comme droit applicable au contrat.
- Expliquez, selon cette convention, la conformité matérielle et la conformité juridique de la marchandise. (3 pts)
- Quelles différences faites-vous entre l'arbitrage et la conciliation ? (3 pts)
- Complétez le tableau suivant sur les clauses du contrat commercial. (4 pts)
| Clause | Raison d'être de la clause | Précaution à prendre lors de sa rédaction |
|---|---|---|
| Durée du contrat | … | … |
| Réadaptation du contrat | … | … |
| Confidentialité | … | … |
| Monnaie de paiement | … | … |
Dossier 3 : Paiement et financement à l'international (10 points)
Le 25 avril 2015, la société RIC a adressé à PUCCISAT la facture pro forma n° 2050 : « Paiement par crédit documentaire révocable, payable par virement à 60 jours date d'expédition. Montant : 90 750 MAD, FOB port Tanger Med. »
Extrait de la notification d'ouverture du crédit documentaire (de : Banque de Gênes, Italie ; pour : Société générale marocaine des banques, Casablanca) :
| Forme du crédit | Révocable |
| Date de création / d'expiration | 01/03/2015 / 30/05/2015 |
| Demandeur | La société PUCCISAT, Italie |
| Bénéficiaire | La société RIC, Tanger |
| Devise et montant | USD 90 000 maximum |
| Valable auprès de | Crédit du Maroc, Casablanca |
| Délai de paiement | 60 jours à partir de la date du document de transport |
| Port de chargement / de déchargement | Port de Casablanca ou Agadir / Port de Gênes |
| Dernier délai d'expédition | 30/04/2015 |
| Marchandise | Plomberie et sanitaires, pro forma 2050 : 90 000 MAD, CIF Tanger Med |
| Délai de présentation | Documents à présenter au plus tard 15 jours après la date du B/L |
| Confirmation | Banque marocaine pour le commerce et l'industrie (BMCI) |
| Frais | L'ensemble des frais de l'accréditif à la charge du bénéficiaire |
- Définissez le crédit documentaire choisi. Quelles sont ses conséquences pour le vendeur ? (2 pts)
- À l'aide de la pro forma et de la notification, relevez les anomalies qui risquent de poser problème à RIC. (4 pts)
- Expliquez les risques suivants pour l'exportateur : a) le risque commercial ; b) le risque de change. (4 pts)
Dossier 6 : Techniques logistiques du commerce international (20 points)
Le directeur de RIC vous confie une importation de robinetterie en provenance de PUCCISAT :
- 50 cartons de 100 unités ; poids brut d'un carton : 120 kg ; dimensions : 60 × 80 × 70 cm ; prix EXW : 3 500 € le carton.
- Chargement à l'usine sur camion : 300 € ; pré-acheminement jusqu'au port de Gênes : 900 € ; honoraires du transitaire : 300 € ; douane export : 200 € ; déchargement sur quai à Gênes : 70 € ; transit portuaire (passage à quai) : 150 € ; chargement à bord du navire : 30 € la tonne.
- Fret : 170 € l'UP (à l'avantage du navire) ; BAF : 6 % ; CAF : 2 % ; ristourne sur le fret net ajusté : 8 % ; assurance : 1 % du CIF + 10 %.
- Aconage : 154 MAD la tonne ; à Tanger Med : droit d'importation : 25 % ; TVA : 20 % ; post-acheminement : 7 500 MAD.
- Parité : 1 € = 11 MAD. Prendre deux chiffres après la virgule sans arrondir.
A) Quelles sont les obligations du chargeur dans le transport maritime ? (2 pts)
B) Citez et expliquez les différentes formes de contrats d'affrètement. (2 pts)
C) Calculez :
- le montant du fret net ajusté ; (3 pts)
- les Incoterms FOB (2 pts) et DAT (devenu DPU) (3 pts) ;
- la valeur en douane ; (2 pts)
- le montant des droits et taxes à payer ; (3 pts)
- le coût DDP de cette importation. (3 pts)
Afficher le corrigéMasquer le corrigé
Dossier 1 : Environnement international
1) Institutions internationales : organisations qui réunissent de nombreux États et fixent des règles communes (ONU, OMC, FMI, Banque mondiale…). Accords multilatéraux : accords signés par un grand nombre de pays dans le cadre du GATT puis de l'OMC, avec les mêmes droits et devoirs pour tous.
2) Le régionalisme commercial est la création de relations privilégiées entre pays géographiquement proches (zone de libre-échange, union douanière, marché commun…) pour favoriser leurs échanges.
3) Les accords multilatéraux de l'OMC avancent lentement ; au niveau régional, le nombre réduit d'acteurs, la proximité géographique et des économies déjà liées permettent d'aller plus loin et plus vite (investissements, infrastructures, politiques communes, libre circulation).
4) Missions du CNCE : formuler des avis consultatifs sur les relations commerciales internationales ; faire des propositions pour renforcer la compétitivité des produits et services marocains ; établir un rapport annuel sur l'évolution des échanges extérieurs.
5) Valeur ajoutée = production − consommations intermédiaires ; PIB = somme des valeurs ajoutées + impôts nets des subventions.
| Éléments | Biens d'équipement | Produits énergétiques | Produits alimentaires | Total |
|---|---|---|---|---|
| Valeur ajoutée | 6 200 000 − 4 500 000 = 1 700 000 | 2 600 000 − 1 350 000 = 1 250 000 | 4 500 000 − 3 000 000 = 1 500 000 | 4 450 000 |
| PIB | 4 450 000 + 1 500 000 = 5 950 000 | |||
| Poids de la VA dans le PIB | 1 700 000 ÷ 5 950 000 = 28,57 % | 1 250 000 ÷ 5 950 000 = 21,01 % | 1 500 000 ÷ 5 950 000 = 25,21 % | 74,79 % |
Le corrigé officiel ajoute les impôts nets dans la valeur ajoutée de chaque secteur (VA = P − CI + I : 2 000 000, 1 950 000 et 2 000 000, soit 33,61 %, 32,77 % et 33,61 % du PIB). Le PIB reste le même : 5 950 000.
6) Les biens d'équipement créent la plus grande part de la richesse ; les produits énergétiques ont la valeur ajoutée la plus faible malgré des impôts nets élevés. La production est assez équilibrée entre les trois secteurs.
Dossier 2 : Techniques juridiques à l'international
1) Conformité matérielle : le vendeur doit livrer des marchandises dont la quantité, la qualité, le type et l'emballage correspondent au contrat. Conformité juridique : la marchandise doit être libre de tout droit d'un tiers (gage, warrant, réserve de propriété…). Le vendeur répond de tout défaut de conformité qui existe au moment du transfert des risques, même s'il n'apparaît qu'ensuite.
2) La conciliation aboutit à un procès-verbal qui n'est pas une décision juridictionnelle : la solution du conciliateur doit être acceptée par les parties. L'arbitrage aboutit à une sentence qui s'impose aux parties (décision juridictionnelle privée). Beaucoup de centres d'arbitrage prévoient d'ailleurs une phase de conciliation avant l'arbitrage.
3)
| Clause | Raison d'être | Précaution de rédaction |
|---|---|---|
| Durée du contrat | Prévoir la fin du contrat, y compris les modalités de résiliation anticipée | Prévoir les conditions, les modalités et les sanctions éventuelles de cette fin |
| Réadaptation du contrat | Faire évoluer le contrat en fonction d'événements imprévisibles à sa conclusion | Prévoir des solutions de repli si aucun accord n'est trouvé : résiliation, arbitrage |
| Confidentialité | Obliger le partenaire à garder secrètes certaines informations | N'accorder qu'une confiance relative à cette clause |
| Monnaie de paiement | Se protéger contre le risque de change (en choisissant sa propre monnaie) | Préciser le cours retenu (celui du lieu de paiement) |
Dossier 3 : Paiement et financement à l'international
1) Le crédit documentaire révocable peut être modifié ou annulé à tout moment par la banque émettrice, sans prévenir le bénéficiaire. Il ne donne aucune sécurité à l'exportateur : c'est une simple déclaration d'intention, utile seulement entre partenaires de confiance pour accélérer le paiement. (Si la banque notificatrice paie avant d'avoir reçu une annulation, la banque émettrice doit la rembourser.)
2) Anomalies :
| Élément | Anomalie | Conséquence pour RIC |
|---|---|---|
| Montant et devise | Pro forma : 90 750 MAD ; notification : 90 000 USD (et 90 000 MAD dans la description) | Risque de change et montant non couvert |
| Incoterm | Pro forma : FOB Tanger Med ; notification : CIF Tanger Med | RIC devrait payer le fret et l'assurance alors que son prix est FOB |
| Port de chargement | Pro forma : Tanger Med ; notification : Casablanca ou Agadir | Frais supplémentaires de transport vers un autre port |
| Banques | Banque désignée par le vendeur : SGMB ; la notification cite Crédit du Maroc et BMCI | Risque de retard et de refus des documents |
| Frais de l'accréditif | Tous les frais à la charge du bénéficiaire | RIC supporte des frais qui sont normalement partagés |
| Forme du crédit | Révocable | Aucune garantie de paiement |
3) a) Risque commercial : insolvabilité de l'acheteur (difficultés financières, faillite) ou refus de payer. Les causes de défaillance sont la conjoncture, la mauvaise gestion, les crises de trésorerie ; d'où l'importance d'une gestion préventive du risque client (renseignements, garanties, assurance-crédit).
b) Risque de change : quand l'exportateur facture dans une devise étrangère, la baisse de cette devise entre la signature et le paiement réduit le montant encaissé en dirhams. Parades : facturer en dirhams, couverture à terme, options de change, assurance change.
Dossier : Techniques logistiques du commerce international
- Les obligations du chargeur dans le transport maritime :
- Déclarer par écrit tous les éléments permettant d’identifier la marchandise ;
- Emballer la marchandise de manière appropriée ;
- Etiqueter et marquer les colis ;
- Les différentes formes contrats d’affrètements :
- Le fréteur : il fournit le navire.
- L’affréteur : c’est l’utilisateur du navire.
Il existe 3 formes de contrat :
L’affrètement coque nue : Le fréteur s’engage à mettre à la disposition de l’affréteur un navire pour un temps défini sans armement ni équipage ou avec un équipage incomplet.
L’affrètement au voyage : Le fréteur s’engage à mettre à la disposition d’un affréteur un navire déterminé pour un voyage. Le fréteur conserve la gestion nautique et commerciale du navire.
L’affrètement a temps : Le fréteur s’engage à mettre à la disposition de l’affréteur un navire pour un temps (plusieurs mois, voire plusieurs années). Le fréteur conserve la gestion nautique du navire et l’affréteur assure la gestion commerciale
- Calculer :
- Le Montant de Fret net ajusté :
On calcule le poids taxable (UP) :
Poids Réel : Poids Brut x Quantité = 120×50 = 6 000 Kg soit 6 tonnes
Poids Théorique : 0.6×0.8×0.7×50 = 16.8 m3 Soit 16.8 Tonnes
Donc UP : 16.8 Tonnes
Fret de base= 170×16.8=2 856 €
BAF 6% = 2 856×6%=171.36 €
CAF 2% =2 856+171.36×2%=60.54 €
Fret Total =2 856+171.36+60.54=3 087.9 €
Ristourne 8%=3 087.9×8%=247.03 €
Fret net ajusté=3 087.9-247.03=2 840.87 €
- Les incoterms selon FOB à DAP :
| Les Eléments | Calculs | MT en € | MT en MAD |
|---|---|---|---|
| -Prix M/ses | 3 500 x 50 | 175 000 | |
| EXW | 175 000 | ||
| -Chargement à l’usine -Pré acheminement -Passage à quai -honoraire et transitaire -Douane Export -Déchargement sur quai | 300 900 150 300 200 70 | ||
| FAS | 176 920 | ||
| -chargement à bord | 30 x 6 | 180 | |
| FOB | 177 100 | ||
| Fret maritime | 2 840.87 | ||
| CFR | 179 940.87 | ||
| Assurance | 1% de CIF + 10% | ||
| CIF | (CFR) ÷ (1-1+Maj×T°assur) (179 940.87) ÷ (1-1+10%×1%) (179 940.87) ÷ (0.989)=181 942.23 | 181 942.23 | 2 001 364.53 |
| -Aconage -Post acheminement | 154 x 6 | 924 7 500 | |
| DAP | 2 009 788.53 |
- La valeur en Douane : CIF + Aconage = 2 002 288.53 MAD
- Le Montant des Droits de douane et taxes à payer :
- Valeur en Douane : 2 002 288.53 MAD
- Droit d'importation :2 002 288.53×25%=500 572.13 MAD
- TVA 20% :2 002 288.53+500 572.13×20%=500 572.13 MAD
- Le montant des droits de douane et taxes à payer est :
500 572.13+500 572.13=1 001 144.26 MAD
- Le coût DDP de cette importation :
DDP=DAP+Droits de douane
DDP=2 009 788.53+1 001 144.26=3 010 932.79 MAD
5 EFF 5 : 2016 (variante 1) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 1 : Environnement international (10 points)
Dans une vision de développement et de promotion des exportations marocaines, l'État a mis en place le programme des Contrats de Croissance à l'Export. Ce programme consiste à accompagner les entreprises et coopératives marocaines exportatrices, ou celles qui s'engagent à le devenir, dans la mise en œuvre de leurs projets de croissance à l'export pour une durée de 3 ans. Il est lancé en partenariat entre le Ministère délégué chargé du Commerce extérieur, le Ministère de l'Économie et des Finances, le Centre marocain de promotion des exportations et la CGEM.
À travers ce programme, l'État veut offrir aux entreprises une aide financière qui porte sur la participation aux frais de réalisation et de mise en œuvre des actions marketing et commerciales. L'objectif est de renforcer le positionnement des entreprises et coopératives exportatrices et d'encourager les entreprises qui exportent occasionnellement à devenir des exportateurs permanents.
Lors du lancement du programme à Fès pour l'année 2015, le président de l'ASMEX a déclaré que cette initiative est une opportunité pour les entreprises marocaines, car l'accompagnement financier des exportateurs, surtout les PME, est devenu une urgence face à une concurrence internationale agressive.
- Que signifient les sigles : ASMEX, PME ? (1 pt)
- Quels sont les objectifs du programme des Contrats de Croissance à l'Export ? (2 pts)
- Expliquez le rôle du ministère du Commerce extérieur dans le développement des échanges internationaux du Maroc. (4 pts)
- Quelles sont les missions de l'ASMEX ? (3 pts)
Dossier 2 : Techniques juridiques à l'international (10 points)
La société Candy BIO est une PME marocaine spécialisée dans la fabrication de confiture à base de fruits bio. Suite à sa participation au festival du Maroc à Moscou, un importateur russe s'est montré très intéressé par ses produits et souhaite conclure une affaire avec elle. La société doit préparer un contrat de vente.
- Quels sont les problèmes particuliers liés au contrat de vente international ? (2 pts)
- Quel est l'avantage du recours à l'arbitrage en cas de litige ? (2 pts)
- Quelles précautions Candy BIO doit-elle prendre lors de la rédaction du contrat pour protéger ses intérêts dans les situations suivantes ? (6 pts)
| Augmentation des coûts de production | … |
| Non-respect des délais de livraison | … |
| Grève générale causant l'arrêt du travail pendant un certain temps | … |
Dossier 3 : Paiement et financement à l'international (10 points)
Vu le nombre important de risques liés au paiement des opérations à l'international, Candy BIO a choisi le crédit documentaire comme moyen de paiement de ses transactions avec l'importateur russe.
- Quels sont les risques de paiement qui peuvent affecter l'exportateur lors d'une opération d'exportation ? (4 pts)
- Pour gérer le risque de crédit, Candy BIO peut le transférer à d'autres organismes : une société d'assurance ou une société d'affacturage. Expliquez. (3 pts)
- La société souhaite que le crédit documentaire soit réalisable aux caisses de la banque émettrice. Quelle est la différence entre un crédit réalisable par paiement immédiat et un crédit réalisable par acceptation ? (3 pts)
Dossier 7 : Techniques logistiques du commerce international (25 points)
A. Suite à sa participation au festival du Maroc à Moscou, Candy BIO a reçu la commande d'un importateur russe portant sur des confitures bio conditionnées dans des pots en verre.
- 4 500 pots pesant 400 g chacun, emballés dans des cartons de 45 × 30 × 15 cm ; contenance d'un carton : 20 pots ; carton vide : 1 kg.
- Prix d'un pot : 15 DH ; prix d'un carton : 2,30 DH.
- Pré-acheminement : 32 DH le km (45 km entre l'usine et l'aéroport de Casablanca) ; formalités douanières export : 640 DH ; embarquement : 560 DH.
- Cotation aérienne :
Ristourne sur fret : 4 %.
Tranche de poids Tarif Moins de 500 kg 1 677 RUB les 100 kg De 501 à 1 000 kg 1 372 RUB De 1 001 à 3 000 kg 1 220 RUB Plus de 3 000 kg 915 RUB les 100 kg - Assurance : 0,8 % du CIP + 15 % ; débarquement à l'aéroport de Moscou : 2 800 RUB ; post-acheminement jusqu'à l'usine : 3 500 RUB.
- 1 MAD = 7 RUB. Prendre deux chiffres après la virgule.
- Déterminez le poids taxable. (4 pts)
- Calculez le fret aérien. (4 pts)
- Déterminez le prix d'exportation selon les Incoterms FCA, CPT, CIP et DAP. (8 pts)
B. Pour sa production, la société importe des matières premières d'Espagne : valeur FOB : 27 000 € ; mise à quai au port de Casablanca : 460 DH ; transport du port à l'usine : 980 DH ; déchargement à l'usine : 520 DH ; fret maritime et assurance : 1 100 € ; droit d'importation : 25 % ; TVA : 20 % ; 1 € = 10,80 DH.
- Déterminez la valeur à déclarer en douane. (2 pts)
- Calculez les droits et taxes exigibles. (4 pts)
- Déterminez le coût total de cette importation HT. (3 pts)
Afficher le corrigéMasquer le corrigé
Dossier 1 : Environnement international
1) ASMEX : Association marocaine des exportateurs ; PME : petites et moyennes entreprises.
2) Objectifs du programme :
- accompagner les entreprises et coopératives exportatrices (ou qui s'engagent à le devenir) dans leurs projets de croissance à l'export pendant 3 ans ;
- leur offrir une aide financière ;
- renforcer leur positionnement à l'international ;
- encourager les exportateurs occasionnels à devenir des exportateurs permanents.
3) Rôle du ministère du Commerce extérieur :
- élaborer les projets de textes législatifs et réglementaires relatifs au commerce extérieur ;
- proposer la politique de protection de la production nationale (ex. fixation des contingents d'importation) ;
- coordonner les actions de promotion commerciale des organismes publics et appuyer celles des entreprises privées ;
- préparer et conduire les négociations commerciales multilatérales, régionales et bilatérales ;
- veiller à ce que les normes et mesures techniques appliquées à l'import et à l'export respectent les règles internationales.
4) Missions de l'ASMEX : promouvoir les exportations marocaines ; défendre les intérêts des exportateurs ; les inciter à être plus compétitifs ; les aider à développer leurs compétences ; mettre en place une veille économique internationale ; élargir leur réseau B2B ; développer des partenariats avec les investisseurs étrangers.
Dossier 2 : Techniques juridiques à l'international
1) En plus de la langue, les problèmes viennent surtout des différences entre les systèmes juridiques nationaux. Il est donc prudent de prévoir une clause sur le droit applicable et une clause d'attribution de juridiction ou d'arbitrage.
2) Avantages de l'arbitrage : rapidité de la sentence ; neutralité et impartialité des arbitres ; confidentialité de la procédure.
3)
| Situation | Précaution à prendre |
|---|---|
| Augmentation des coûts de production | Clause de révision des prix (clause de sauvegarde) : réadapter le prix si un élément du coût de production augmente |
| Non-respect des délais de livraison | Clause pénale : indemnités dues en cas d'inexécution des obligations |
| Grève générale arrêtant le travail | Clause de force majeure (clause exonératoire) : les parties sont dégagées de leur responsabilité en cas d'inexécution totale ou partielle |
Dossier 3 : Paiement et financement à l'international
1) Les risques de paiement :
- risque commercial : insolvabilité de l'acheteur (faillite) ou mauvaise foi, refus de payer ;
- risque politique : situation politique et économique du pays de l'acheteur, catastrophes naturelles, non-transfert des fonds faute de devises ;
- risque bancaire : défaillance de la banque de l'acheteur (difficultés de trésorerie, faillite).
2) Transférer le risque de crédit :
- l'assurance-crédit : la SMAEX couvre le risque commercial, le risque politique et catastrophique, et le risque monétaire ;
- l'affacturage : l'exportateur confie ses factures à un organisme financier (factor) qui les recouvre, garantit leur paiement et gère les comptes clients ; la trésorerie de l'exportateur est allégée.
3) Crédit réalisable aux caisses de la banque émettrice :
- par paiement immédiat : la banque notificatrice vérifie les documents et les transmet à la banque émettrice, qui les vérifie à son tour et paie ;
- par acceptation : l'exportateur remet les documents et une traite tirée sur la banque émettrice ; celle-ci vérifie les documents, accepte la traite et la renvoie à l'exportateur, qui l'encaisse à l'échéance (ou la fait escompter).
Dossier : Techniques logistiques du commerce international
- Le Poids Taxable :
Nombre de carton : (4 500) ÷ (20)=225 cartons
- Poids Réel = (Poids net + Poids d’emballage) x Qté d’emballages
= (4500 x 0.4) + (225x1) = 2 025 Kg
- Poids Théorique : (0.45 x 0.30 x 0.15) x 225 = 4.56 m3 Soit (4.56) ÷ (6)= 0.76 t soit 760 Kg
Donc Poids Taxable : 2 025 Kg
- Le Fret Aérien :
- Fret : (2 025) ÷ (100)×1 220=24 705 RUB
- On Calcul la Règle Payer Pour (RPP): (3 001) ÷ (100)×915=24 759.15 RUB, On applique pas La RPP, Donc Fret : 24 705 RUB
- Ristourne : 24 705 x 4% = 988.2 RUB
- Donc Fret net aérien : 24 705 – 988.2 = 23 716.8 RUB
- le prix d’exportation selon les incoterms : FCA, CPT, CIP, DAP :
| Les Eléments | Calculs | MT en DH | MT en RUB |
|---|---|---|---|
| -Prix M/Ses -Emballages | 4 500 x 15 225 x 2.3 | 67 500 517.5 | |
| EXW | 68 017.5 | ||
| -Pré acheminement -Douane Export | 32 x 45 | 1 440 640 | |
| FCA | 70 097.5 | ||
| -Embarquement -Fret aérien | 23 716.8 / 7 = | 560 3 388.11 | |
| CPT | 74 045.65 | ||
| Assurance | 0.8% de CIP + 15% | ||
| CIP | (CPT) ÷ (1-1+Maj×T°assur) (70 045.65) ÷ (1-1+15%×0.8%) (74 045.65) ÷ (0.9908)=74 733.15 | 74 733.15 | 523 132,05 |
| -Débarquement -Post Acheminement | 2 800 3 500 | ||
| DAP | 529 432.05 |
B/
Pour ses besoins de production, la société a importé des matières premières de l’Espagne selon les conditions suivantes :
- Valeur FOB de la marchandise : 27 000 Euro
- Transport du port jusqu’à l’usine de la société : 980 DH
- Déchargement à l’usine : 520 DH
- Mise à quai au port de Casablanca : 460 DH
- Fret maritime et assurance : 1 100 Euro
- Droit d’importation : 25%
- TVA : 20%
1 Euro = 10.8 DH
- Déterminer la valeur à déclarer en douane.
- Calculer les droits et taxes exigibles.
- Déterminer le coût total de cette importation HT.
Solution :
- la valeur à déclarer en douane :
| Les Eléments | MT en Euro | MT en DH |
|---|---|---|
| -FOB -Fret et assurance | 27 000 1 100 | |
| CIF | 28 100 | 303 480 |
| -Mise à quai | 460 | |
| Valeur en douane | 303 940 |
- les droits et taxes exigibles :
- Droit importation : (Valeur Déclarer x Taux)
303 940 x 25% = 75 985 DH
- TVA : (Valeur Déclarer + Droit import) x Taux
303 940 + 75 985 ×20%=75 985 DH
Donc Les Droits et taxes exigibles : Droit import+TVA
75 985+75 985=151 970 DH
- le coût total de cette importation HT :
DDP + Déchargement à l’usine-TVA sur Douane-TVA sur PostAcheminement
DDP = 303 480+460+980+151 970= 456 890 DH
Donc Coût de Total de cette importation HT :
456 890+520-75 985= 381 425 DH.
B. Importation de matières premières d'Espagne
1) CIF = FOB + fret et assurance = 27 000 + 1 100 = 28 100 € × 10,80 = 303 480 DH.
Valeur en douane = CIF + mise à quai = 303 480 + 460 = 303 940 DH.
2) Droit d'importation : 303 940 × 25 % = 75 985 DH. TVA : (303 940 + 75 985) × 20 % = 75 985 DH. Droits et taxes = 151 970 DH.
3) Coût total HT = CIF + mise à quai + transport jusqu'à l'usine + déchargement + droit d'importation (la TVA est récupérable) = 303 480 + 460 + 980 + 520 + 75 985 = 381 425 DH.
6 EFF 6 : 2016 (variante 2) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 1 : Environnement international (10 points)
Le Maroc a pris part au salon international « FRUIT LOGISTICA 2015 », tenu du 4 au 6 février à Berlin, avec 37 entreprises du secteur des fruits et légumes frais, dont 6 associations professionnelles. Pour sa 14e participation, le Maroc était représenté par une délégation menée par Maroc Export, afin de promouvoir son offre en fruits et légumes frais.
Le Maroc vise, par cette participation, à permettre aux groupes exportateurs de renouer avec les clients traditionnels de l'Union européenne, de communiquer sur les nouveautés et les points forts de leur production, d'augmenter leurs parts de marché, de diversifier leurs débouchés (surtout pour les produits à forte valeur ajoutée) et de s'informer sur les tendances du marché international.
- Quels sont les avantages de la participation du Maroc au salon « Fruit Logistica 2015 » ? (2 pts)
- Expliquez le rôle de Maroc Export dans la promotion des exportations marocaines. (4 pts)
- Premier partenaire économique du Maroc, l'Union européenne a évolué au fil des années. a) Expliquez les étapes de son évolution. (2 pts) b) Quels sont ses objectifs ? (2 pts)
Dossier 2 : Techniques juridiques à l'international (10 points)
FRESH FRUIT, créée en 1998, est l'une des principales entreprises exportatrices de fruits et légumes, présente en Europe, en Amérique du Nord, en Russie et en Scandinavie. Après le salon FRUIT LOGISTICA, une centrale d'achat allemande souhaite conclure une affaire avec elle ; la société prépare un contrat de vente.
- Quel est l'intérêt de l'écrit pour un contrat de vente international ? (2 pts)
- Quels sont les effets juridiques de la période précontractuelle ? (2 pts)
- Quelles précautions FRESH FRUIT doit-elle prendre dans le contrat pour protéger ses intérêts dans les situations suivantes ? (6 pts)
| Dévaluation de la monnaie de facturation | … |
| Conditions météorologiques défavorables endommageant la récolte | … |
| Cas de force majeure | … |
Dossier 3 : Paiement et financement à l'international (10 points)
Pour être payée par son client allemand, FRESH FRUIT a choisi la remise documentaire contre paiement par virement SWIFT.
- Expliquez le procédé SWIFT. (4 pts)
- Quels sont les risques liés à la remise documentaire ? (3 pts)
- Pour se protéger contre le non-paiement, la société peut inclure dans le contrat une clause de réserve de propriété. Expliquez cette clause. (3 pts)
Dossier 7 : Techniques logistiques du commerce international (25 points)
A. Après le salon FRUIT LOGISTICA, FRESH FRUIT a reçu la commande d'un importateur allemand portant sur des tomates cerises bio, conditionnées en barquettes de 250 g.
- 9 000 kg de tomates, en caisses en bois de 70 × 60 × 30 cm ; 60 barquettes par caisse ; poids brut d'une caisse : 20 kg.
- Prix d'une barquette : 8 DH ; prix total de l'emballage : 22 000 DH.
- Chargement à l'usine : 580 DH ; pré-acheminement : 960 DH ; formalités douanières export : 680 DH ; déchargement au port de Casablanca : 520 DH ; mise à bord : 540 DH ; honoraires du transitaire : 2 300 DH.
- Transport maritime : 110 € l'unité payante ; BAF : 3 % ; CAF : 2 % ; surcharge portuaire : 5 € l'unité payante.
- Assurance : 0,9 % du CIF + 10 % ; mise à quai au port de destination : 68 € ; acheminement du port à l'usine de l'importateur : 140 €.
- 1 € = 10,80 DH. Prendre deux chiffres après la virgule.
- Déterminez le poids taxable. (4 pts)
- Calculez le fret maritime. (4 pts)
- Déterminez le prix d'exportation selon les Incoterms FAS, CFR, CIF et DAT (devenu DPU en 2020). (8 pts)
B. Pour sa production, la société importe des matières premières de France : valeur FCA : 36 000 € ; embarquement : 85 € ; fret maritime et assurance : 1 380 € ; mise à quai au port de Casablanca : 520 DH ; transport du port à l'usine : 1 100 DH ; déchargement à l'usine : 560 DH ; droit d'importation : 10 % ; TVA : 20 % ; 1 € = 10,80 DH.
- Déterminez la valeur à déclarer en douane. (2 pts)
- Calculez les droits et taxes exigibles. (4 pts)
- Déterminez le coût total de cette importation HT. (3 pts)
Afficher le corrigéMasquer le corrigé
Dossier 1 : Environnement international
1) Renouer avec les clients traditionnels de l'Union européenne ; communiquer sur les nouveautés et les points forts de la production agricole marocaine ; augmenter les parts de marché et diversifier les débouchés (produits à forte valeur ajoutée) ; s'informer sur les tendances du marché international.
2) Missions de Maroc Export (aujourd'hui intégré à l'AMDIE) :
- promouvoir l'offre exportable marocaine et diversifier les marchés ;
- favoriser l'internationalisation des entreprises marocaines ;
- organiser un système d'information commerciale avec les représentations économiques à l'étranger ;
- réaliser des études sur les marchés extérieurs et les possibilités d'exportation, assister les exportateurs dans leur marketing ;
- organiser la participation marocaine aux salons spécialisés et des missions d'affaires ;
- orienter les investisseurs vers des activités exportatrices ; informer les importateurs étrangers qui cherchent des fournisseurs marocains.
3) a) L'Union européenne est née après la Seconde Guerre mondiale pour renforcer la coopération économique : la CEE est créée en 1958 entre six pays (Allemagne, Belgique, France, Italie, Luxembourg, Pays-Bas). D'union économique, elle devient un partenariat dans de nombreux domaines et prend le nom d'Union européenne en 1993 ; elle s'élargit ensuite jusqu'à 28 membres, puis 27 depuis la sortie du Royaume-Uni (2020).
b) Objectifs : préserver la paix et la stabilité, rechercher l'unité politique ; créer un marché intérieur avec la libre circulation des marchandises, des services, des capitaux et des personnes ; promouvoir les droits de l'homme et les valeurs de dignité, liberté, démocratie, égalité et État de droit.
Dossier 2 : Techniques juridiques à l'international
1) L'écrit rend le contrat précis et complet, prévient les litiges et constitue un moyen de preuve.
2) Dans certains pays, le simple fait de négocier crée des obligations de bonne foi, d'honnêteté et d'information. Les documents échangés pendant les pourparlers (lettres d'intention, projets de contrat, protocoles d'accord) peuvent avoir une portée juridique, même après la signature du contrat définitif. Il est donc recommandé d'insérer une clause qui annule les documents échangés pendant les pourparlers.
3)
| Situation | Précaution à prendre |
|---|---|
| Dévaluation de la monnaie de facturation | Clause d'indexation du prix sur une monnaie internationale ou sur un indice (clause de change ou de validité des prix) |
| Conditions météorologiques défavorables | Clause de force majeure permettant de se dégager de sa responsabilité en cas d'inexécution |
| Cas de force majeure | Préciser dans la clause : les événements considérés comme force majeure, la procédure pour faire constater leur survenance et leurs conséquences (suspension, résiliation) |
Dossier 3 : Paiement et financement à l'international
1) SWIFT (Society for Worldwide Interbank Financial Telecommunication) est un réseau informatique sécurisé d'échange de messages entre banques. Il fonctionne sur 3 niveaux : la banque et son terminal, le concentrateur national, le centre de communication. Chaque message est codé (code confidentiel des utilisateurs autorisés) et suit une structure normalisée : émetteur et destinataire en tête, type d'opération, informations dans un ordre fixe. C'est le moyen de virement le plus rapide et le plus sûr.
2) Risques de la remise documentaire :
- refus des documents et de la marchandise par l'acheteur ;
- insolvabilité de l'acheteur ;
- en documents contre acceptation : traite acceptée mais impayée à l'échéance ;
- risques liés au pays de l'acheteur (politique, catastrophique, non-transfert).
3) Clause de réserve de propriété : le vendeur ne transfère la propriété du bien qu'après paiement intégral du prix. Elle n'est utile que si les produits restent assez longtemps en stock ou sont vendus à des professionnels avec une durée de vie longue ; elle protège mal en cas de vente de biens de consommation à la grande distribution.
Dossier : Techniques logistiques du commerce international
- Déterminer le poids taxable :
Poids Réel = Poids Brut x Quantité d’emballage
Poids Réel : 20 x Quantité d’emballage
On a : caisse : 60 barquette
Et barquette : 250g
Total des kilos tomates 9000 kg
Donc nombre des Barquette : 9000 / 0.250 = 36 000 barquette
Donc nombre des caisses : 36 000 / 60 = 600 caisses
Poids Réel : 20 x 600 = 12 000 Kg = 12 t
Volume : dimension x Quantité
Poids Th : 0.7x0.6x0.3 x 600 = 75.6 m3 soit 75.6 t
Volume > P.Réel
Donc Poids Taxable (UP) = 75.6 t
- Calculer Fret maritime :
Fret de Base : 75.6 * 110 = 8316 €
BAF: 8316* 3% = 249.48 €
Fret corrigé : 8316 + 249.48 = 8565.48 €
CAF : 8565.48 * 2% = 171.30 €
Surcharge Portuaire: 5*75.6 = 378 €
Fret Total : 8565.48 + 171.30+ 378= 9114.78€
- Le Prix d’exportation : FAS, CFR, CIF et DAP
| Les Elements | Calculs | DH | Euro |
|---|---|---|---|
| -Prix M/Ses -Emballage | 8 x 36000 = 288 000 | 288 000 22 000 | |
| EXW | 310 000 | ||
| -chargement à l’usine -Pré Acheminement - Douane export -Déchargement au port -Honoraires de transitaire | 580 960 680 520 2 300 | ||
| FAS | 315 040 | ||
| -Mise à bord | 540 | ||
| FOB | 315040 + 540 = | 315 580 | |
| Fret maritime | 98 439.62 | 9114.78 | |
| CFR | 315580 + 98439.62 = | 414 019.62 | |
| Assurance | 0.9% du CIF + 10% | ||
| CIF | CIF = (CFR) ÷ (1-1+MAJxTaux) CIF = (414019.62) ÷ (1-1+10%Jx0.9%) CIF = (414019.62) ÷ (0.9901)= 418 159.40 | 418 159.40 | 38 718.46 |
| -Mise à quai au port -post acheminement | 68 140 | ||
| DAP | 38 718.46 + 68 | 38 926.46 |
9114.78€ x 10.8 = 98 439.62 DH
Assurance : 418 159.40 _ 414 019.62 = 4 139.78 DH
418 159.40 / 10.8 = 38 718.46 €
Solution :
- Valeur Déclarer en douane :
| Eléments | € | DH |
|---|---|---|
| -Valeur FCA -Embarquement -Fret maritime et assurance | 36 000 85 1 380 | |
| CIF | 37 465 | 404 622 |
| -Mise à quai au port de Casa | 520 | |
| Valeur Déclarer en Douane | 405 142 |
- Les Droits et taxes exigibles :
Droit importation : 10% x 405 142 = 40 514.2
TVA : (405 142 + 40 514.2) x 20% = 89 131.24
Donc les droits et taxes exigibles : 40 514.2 + 89 131.24 = 129 645.44
- Le coût Total de cette importation HT :
Coût Total HT : DDP + Déchargement à l’usine – Les TVA ( douane et Transport )
DDP = 404 622 + 520 + 1 100 + 129 645.44 = 535 887,44 DH
Donc coût Total HT : 535 887,44 + 560 - 89 131.24 = 447 316,20 DH
7 EFF 7 : 2017 (variante 1) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 1 : Techniques juridiques à l'international (10 points)
Vous assistez le conseiller juridique de la société AGRUMA. Le 1er mars 2017, la société a importé des caisses de bouteilles de jus ; à l'arrivée, certaines caisses ne correspondaient pas aux références du contrat. Le fournisseur indique que la Convention de Vienne sur la vente internationale de marchandises est en vigueur dans son pays et qu'elle vous donne droit à une compensation en nature.
- Précisez le champ d'application juridique de cette convention. (3 pts)
- Expliquez en quoi consiste la compensation en nature et précisez ses différents types. (3 pts)
- En cas de litige, le contrat prévoit un arbitrage. Quelle est la différence entre un arbitrage institutionnel et un arbitrage ad hoc ? (4 pts)
Dossier 7 : Techniques logistiques du commerce international (25 points)
Vous assistez le responsable de la logistique internationale d'AGRUMA pour une importante opération d'importation.
Partie I. La société a importé des caisses de 21 bouteilles de sirop. Les caisses sont chargées sur des palettes de 1,2 m × 1 m × 0,15 m. Chaque caisse mesure 25 cm × 40 cm × 30 cm (hauteur). La hauteur maximale de la palette chargée est de 1,40 m (palette comprise).
- Déterminez le nombre de caisses à charger sur chaque palette. (2 pts)
- Si on a 160 palettes, combien de caisses doit-on importer ? (1 pt)
- Le prix de revient d'une bouteille est de 12 MAD et la marge sur coût de revient de 25 % : calculez le chiffre d'affaires de cette importation. (3 pts)
Partie II. Pour fabriquer le sirop, AGRUMA importe des bouteilles de nectar de fruits, transportées par camions de la société internationale San José López jusqu'à Kénitra :
- 10 000 caisses à 24 € la caisse ; dimensions d'une caisse : 0,5 × 0,4 × 0,3 m ; caisse vide : 3 kg ; poids net d'une caisse : 14 kg ; emballage vide : 0,50 € la caisse.
- Chargement à l'usine : 300 € ; transport de l'usine à la société San José López : 2 € la tonne ; dédouanement export : 150 € ; déchargement chez San José López : 400 € ; chargement à bord des camions : 540 €.
- Tarif routier international (par tonne) :
Tranche de poids Tarif Moins de 20 t 50 € [20 à 40 t[ 48 € [40 à 90 t[ 46 € [90 à 140 t[ 44 € [140 à 180 t[ 42 € [180 à 220 t[ 40 € [220 à 240 t[ 38 € Au-delà de 240 t 35 € - Assurance : 0,8 % du CIP plus 10 % ; transport jusqu'à l'usine d'AGRUMA : 7 000 MAD HT (TVA 14 %) ; déchargement chez AGRUMA : 5 000 MAD ; dédouanement import : 949 400 MAD, dont TVA 649 000 MAD.
- Parité : 1 € = 11,50 MAD.
- Définissez et expliquez le crédit d'enlèvement. (3 pts)
- Citez et expliquez les obligations du chargeur et du transporteur dans cette expédition. (4 pts)
- Calculez le fret de cette importation. (3 pts)
- Calculez les Incoterms FCA, CIP et DDP en MAD. (6 pts)
- Déduisez le coût de revient de cette importation. (3 pts)
Dossier 8 : Paiements et financements à l'international (10 points)
Pour régler cette importation, l'expéditeur propose un crédit documentaire révocable réalisable par acceptation. Expliquez à la société :
- les inconvénients de ce mode de règlement ; (3 pts)
- les délais à respecter dans le crédit documentaire ; (3 pts)
- les conditions de couverture des risques par l'assurance-crédit ; (2 pts)
- l'externalisation des risques commerciaux. (2 pts)
Afficher le corrigéMasquer le corrigé
Dossier 1 : Techniques juridiques à l'international
1) La Convention de Vienne ne régit pas les ventes : de marchandises achetées pour un usage personnel, familial ou domestique ; aux enchères ; sur saisie ou par autorité de justice ; de valeurs mobilières, effets de commerce et monnaies ; de navires, bateaux et aéronefs ; d'électricité. Elle exclut aussi les contrats où la part principale de l'obligation du fournisseur est une fourniture de main-d'œuvre ou de services. Elle ne traite ni de la validité du contrat ni du transfert de propriété.
2) En cas de marchandise non conforme, l'acheteur doit dénoncer le défaut au vendeur dans un délai raisonnable, en précisant sa nature ; sinon il perd ce droit. Il peut alors exiger une compensation en nature sous trois formes : le remplacement de la marchandise, sa réparation ou la réduction du prix.
3)
| Arbitrage ad hoc | Arbitrage institutionnel |
|---|---|
| Se déroule hors de toute institution permanente : il est organisé par les parties elles-mêmes | Confié à une institution permanente d'arbitrage (ex. CCI), selon son règlement |
| Liberté totale des parties | Évite les blocages de procédure ; qualité, efficacité et autorité des sentences |
| Risque de blocage en cas de désaccord entre les parties | Moins personnalisé et plus coûteux |
Dossier 8 : Paiements et financements à l'international
1) Le crédit révocable peut être annulé ou modifié à tout moment par la banque émettrice sans prévenir le bénéficiaire : il ne donne aucune sécurité à l'exportateur et ne crée aucun lien de droit. Réalisé par acceptation, le délai de paiement est matérialisé par une traite : l'exportateur n'est payé qu'à l'échéance (ou doit faire escompter la traite, ce qui a un coût).
2) Les trois délais :
- date limite de validité : dernière date de présentation des documents (reportée au jour ouvrable suivant si elle tombe un jour férié) ;
- date limite d'expédition (facultative) : le document de transport ne doit pas être daté après cette date ;
- délai de présentation des documents après l'expédition (21 jours à défaut d'indication) : la plupart des anomalies viennent des délais (crédit échu, expédition tardive, présentation hors délai).
3) Conditions de couverture par l'assurance-crédit : la marchandise doit être expédiée et facturée pendant la validité de la police et livrée conformément au contrat ; la défaillance du débiteur doit résulter d'un risque couvert ; l'assuré et le débiteur doivent être en règle avec les réglementations douanières et de change ; le délai de paiement ne doit pas dépasser 180 jours après l'expédition.
4) L'externalisation des risques commerciaux : l'affacturage (factoring : gestion, financement et garantie des créances par un factor) et le forfaitage (forfaiting : achat sans recours d'une créance à échéance future) transfèrent le risque de non-paiement à un établissement spécialisé.
Dossier : Techniques logistiques du commerce international
Partie II :
3) La valeur du Fret de cette importation :
* On calcule le Poids Taxable :
Poids Réel : ( Poids net + Poids emballage ) x Qté d’emballage
Poids Réel : (14+3) x 10 000 = 170 000 Kg = 170 t
Poids Th : 0.5 x 0.4 x 0.3 x 10 000 = 600 m3 soit (600 ) ÷ (3) = 200 t
Donc Poids Taxable : 200 t
* On Calcule Fret Routier :
- Fret : 200 x 40 = 8 000 €
- On vérifier la RPP : 220 x 38 = 8 360 € ; On n’applique pas la RPP.
Donc le Fret de cette importation : 8 000 €
4) Calculer les incoterms suivantes : FCA, CIP et DDP :
| Les Eléments | Calculs | € | DH |
|---|---|---|---|
| -Prix M/ses -emballage vide | 10 000 x 24 10 000 x 0.5 | 240 000 5 000 | |
| EXW | 245 000 | 2 817 500 | |
| -Chargement à l’usine -Pré Acheminement -Dédouane export | 170 x 2 | 300 340 150 | |
| FCA | 245 790 | 2 826 125 | |
| -Déchargement -Chargement à bord -Fret routier | 400 540 8 000 | ||
| CPT | 254 730 | 2 929 295 | |
| Assurance | 0.8% du CIP majoré 10% | ||
| CIP | CIP : (254 730) ÷ (1-1+10%x0.8%) CIP : (254 730) ÷ (0.9912) CIP : 256 991.52 | 256 991.52 | 2 955 402.48 |
| -Post Acheminement -TVA sur Post Achemine | 7 000 x 14% | 7 000 980 | |
| DAP | 2 963 382.48 | ||
| -Dédouane import | 949 400 | ||
| DDP | 3 912 782.48 |
3) le coût de revient : DDP + Déchargement à l’usine – Les TVA (Douane et Post achemine )
le coût de revient = 3 912 782.48 + 5 000 – 649 000 – 980 = 3 267 802.48 DH
Partie I : les palettes (corrigé complété)
1) Hauteur utile : 1,40 − 0,15 = 1,25 m. La caisse contient des bouteilles et sa hauteur (30 cm) est indiquée : les caisses restent debout, donc 2 hypothèses.
| Hypothèse | Longueur 1,2 ÷ | Largeur 1 ÷ | Hauteur 1,25 ÷ | Caisses |
|---|---|---|---|---|
| H1 | 0,25 = 4 | 0,40 = 2 | 0,30 = 4 | 32 |
| H2 | 0,40 = 3 | 0,25 = 4 | 0,30 = 4 | 48 |
On charge 48 caisses par palette.
2) 160 palettes × 48 = 7 680 caisses.
3) Bouteilles : 7 680 × 21 = 161 280. Prix de vente d'une bouteille : 12 × 1,25 = 15 MAD. Chiffre d'affaires = 161 280 × 15 = 2 419 200 MAD.
Partie II, questions 1 et 2
1) Le crédit d'enlèvement permet à l'importateur d'enlever la marchandise avant de payer les droits et taxes, grâce à la caution d'une banque. En contrepartie, la douane prélève une remise dont le taux dépend du délai (de 0,21 % à 15 jours jusqu'à 2,47 % à 180 jours) : montant dû = droits et taxes + droits et taxes × taux.
2)
| Obligations du chargeur | Obligations du transporteur routier |
|---|---|
| Emballer et étiqueter la marchandise | Prendre en charge la marchandise après vérification du nombre de colis et de leur état apparent |
| Respecter les réglementations (marchandises dangereuses…) | Livrer la marchandise au destinataire au lieu prévu |
| Remettre la marchandise dans les délais et informer le transporteur de ses particularités | Charger les envois de moins de 3 tonnes (messagerie) |
| Charger les envois de plus de 3 tonnes | Émettre le document de transport (lettre de voiture CMR) pour le compte de l'expéditeur |
| Veiller à la rédaction de la lettre de voiture CMR et payer le transport en « port payé » | Régulariser les opérations de transit |
8 EFF 8 : 2017 (variante 2) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 1 : Techniques juridiques à l'international (10 points)
Vous assistez le conseiller juridique de la société AGRUMA. Le 01/04/2017, AGRUMA a envoyé à un client canadien une offre pour un nouveau jus à base de fruits exotiques, valable 30 jours. Le client a reçu l'offre le 20/04/2017 (accusé de réception). Le 15/05/2017, il accepte l'offre et demande à AGRUMA de préparer le contrat. AGRUMA refuse, car selon elle l'offre n'est plus valable.
- D'après la Convention de Vienne, AGRUMA a-t-elle le droit de révoquer cette offre ? (1 pt) Justifiez. (3 pts)
- Dans ce cas, quelles sont les obligations d'AGRUMA ? (3 pts)
- Quel est l'avantage de l'écrit dans un contrat de vente international ? (3 pts)
Dossier 7 : Techniques logistiques du commerce international (25 points)
Partie I. AGRUMA veut se lancer sur le marché canadien et exporter par avion (Air Canada Cargo) des briques de jus de pomme, à raison de 16 briques par caisse. Les caisses sont chargées sur des palettes de 1,1 m × 1 m × 0,15 m ; chaque caisse mesure 22 cm × 32 cm × 35 cm (hauteur) ; la hauteur maximale de la palette chargée est de 1,95 m (palette comprise).
- Déterminez le nombre de caisses à charger sur chaque palette. (2 pts)
- Si on a 900 caisses, combien de palettes faut-il charger ? (1 pt)
- Le prix de revient d'une brique est de 11 MAD et le taux de marque de 20 % : calculez le chiffre d'affaires de cette expédition. (3 pts)
Partie II. Le client canadien commande un nouveau jus de fruits exotiques, acheminé par camion de Kénitra à l'aéroport Mohammed V, puis par avion jusqu'à Montréal et les dépôts du client :
- 300 caisses à 288 MAD la caisse ; dimensions d'une caisse : 22 × 32 × 35 cm (hauteur) ; emballage vide : 20 MAD la caisse ; caisse vide : 4 kg ; poids net d'une caisse : 18 kg.
- Chargement à bord des camions : 4 000 MAD ; transport d'AGRUMA à l'aéroport Mohammed V : 4 500 MAD ; dédouanement export : 850 MAD ; déchargement au terminal de l'aéroport : 250 MAD la tonne.
- Tarif aérien (par 100 kg) :
Tranche de poids Tarif Moins de 200 kg 65 CAD [200 à 500 kg[ 60 CAD [500 à 1 000 kg[ 56 CAD [1 000 à 1 500 kg[ 51 CAD [1 500 à 3 000 kg[ 45 CAD [5 500 à 7 000 kg[ 40 CAD [7 000 à 8 500 kg[ 35 CAD Au-delà de 8 500 kg 30 CAD Minimum de taxation 220 CAD - Assurance : 0,5 % du CIP plus 15 % (prendre tous les chiffres après la virgule pour le taux).
- Au Canada : chargement à bord des camions : 1 600 CAD ; transport jusqu'au client : 2 000 CAD HT (TVA 14 %) ; déchargement aux dépôts du client : 1 400 CAD ; droits de douane : 15 % ; TVA : 8 %.
- Parité : 1 CAD = 7,50 MAD.
- Citez et expliquez les obligations du chargeur et du transporteur dans cette expédition. (4 pts)
- Définissez et expliquez l'obligation cautionnée. (3 pts)
- Calculez le fret de cette expédition. (3 pts)
- Calculez les Incoterms CPT et CIP. (4 pts)
- Déterminez les droits de douane à payer. (2 pts)
- Déduisez le coût de revient de cette expédition en MAD. (3 pts)
Dossier 8 : Paiements et financements à l'international (10 points)
Pour sécuriser le paiement de cette exportation, la société vous demande d'expliquer :
- les documents que l'importateur peut exiger dans le crédit documentaire ; (3 pts)
- les avantages du crédit documentaire revolving ; (2 pts)
- la clause de réserve de propriété ; (2 pts)
- les types de polices d'assurance-crédit. (3 pts)
Afficher le corrigéMasquer le corrigé
Dossier 1 : Techniques juridiques à l'international
1) Non, AGRUMA n'a pas le droit de révoquer l'offre. L'offre prend effet quand elle parvient au destinataire, soit le 20/04 ; valable 30 jours, elle court donc jusqu'au 20/05. Selon la Convention de Vienne, une offre qui fixe un délai d'acceptation ne peut pas être révoquée pendant ce délai. L'acceptation du 15/05 est dans les délais : le contrat est conclu.
2) Obligations du vendeur : livrer les marchandises, transférer la propriété et remettre les documents qui s'y rapportent, aux conditions du contrat : au lieu de livraison convenu, dans les délais prévus (ou dans un délai raisonnable), avec une marchandise conforme (il répond de tout défaut de conformité existant au transfert des risques).
3) Même si l'écrit n'est pas obligatoire, il évite les conflits et règle le problème de la preuve : certaines clauses ne sont valables que par écrit (clause compromissoire) ; un document signé facilite le règlement amiable des difficultés ; l'écrit précise les obligations réciproques et évite les imprécisions, les imprudences et les omissions.
Dossier 8 : Paiements et financements à l'international
1) Documents exigés :
- justificatifs du prix : facture commerciale, facture consulaire, certificat d'origine ;
- justificatifs de la qualité et de la quantité : certificats de poids, de qualité, d'analyse, d'inspection, sanitaire, liste de colisage ;
- justificatifs de l'assurance : certificat ou police d'assurance ;
- justificatifs de l'expédition : connaissement, LTA, lettre de voiture.
2) Crédit revolving (renouvelé automatiquement sans nouvelles instructions) : pas de modification à chaque renouvellement ; coût modéré (commissions sur les utilisations réelles) ; l'importateur s'approvisionne au fur et à mesure de ses besoins, de sa trésorerie et de sa capacité de stockage.
3) Réserve de propriété : le vendeur ne transfère la propriété qu'après paiement intégral du prix ; utile si les produits restent longtemps en stock ou sont vendus à des professionnels, insuffisante pour des biens de consommation vendus à la grande distribution.
4) Polices d'assurance-crédit : police garantie crédit simplifiée (PME) ; police garantie crédit personnalisée (exportateurs) ; police PCT, pour les ventes à des acheteurs publics (États).
Dossier : Techniques logistiques du commerce international
- les différentes obligations du chargeur et du transporteur dans cette expédition :
| obligations du chargeur | obligations du transporteur |
|---|---|
| Fournir un emballage suffisant pour protéger la marchandise dans des conditions normales de transport. Réaliser le marquage des colis. Mettre à disposition la marchandise au lieu, date et heures prévues. Prévoir le dédouanement. Acquitter le prix de transport (en cas de port payé) En théorie, émettre le document de transport. Responsabilité des mentions portées. | Émettre le document de transport. Prendre en charge la marchandise. Charger et arrimer la marchandise. Assurer le transport en bon état de la marchandise, jusqu'à destination. Prévenir le destinataire de l’arrivée. Décharger et livrer la marchandise En pratique, le transporteur ou l’agent émet le document de transport à partir des informations reçues du chargeur. |
- Définir et explique l’obligation cautionnée :
Les obligations cautionnées ont la même finalité que les crédits d’enlèvement elles permettent aux importateurs de bénéficier d’un délai de 60 jours 90 ou 120 jours pour le paiement des droits et taxes exigibles à l’importation.
- la valeur du fret de cette expédition :
- Calculer le Poids Taxable :
- Poids Réel = (Poids net + Poids d’emballage)×Quantité d’emballage
= 18+4×300 = 6 600 Kg
- Poids Théorique = 0.22×0.32×0.35×300
=7.392 m3 Soit (7.392) ÷ (6)=1.232t soit 1 232 Kg
Donc Poids Taxable : 6 600 Kg.
Fret =(6 600) ÷ (100)×40=2 640 CAD
On Calculer le Règle Payer Pour(RPP) : (7 000) ÷ (100)×35=2 450 CAD, On va appliquer le RPP,
Donc le Fret est 2 450 CAD.
- la valeur des incoterms suivantes CPT ; CIP :
- 300 caisses à 288 MAD la caisse. EXW
- Dimension de l’emballage d’une caisse : 22cm x 32cm x 35cm (hauteur)
- Coût de l’emballage vide : 20 MAD la caisse. EXW
- Poids de la caisse vide : 4Kg.
- Déchargement au terminal aéroport Mohamed V : 250 MAD la tonne. CPT
- Déchargement aux dépôts du client Canadien : 1 400 CAD.
- Poids net d’une caisse : 18Kg.
- Dédouane Export : 850 MAD. FCA
- Dédouane import : 15%
- TVA : 8%
- Transport d’Agruma vers l’aéroport Mohamed V : 4 500 MAD. FCA
- Transport vers l’usine du client canadien : 2 000 CAD HT (TVA 14%) DAP
- Chargement à bord des camions : 4 000 MAD. FCA
- Chargement à bord des camions : 1 600 CAD. DAP
- Tarification internationale aérienne : CPT
- Moins de 200 Kg : 65 CAD les 100 Kg.
- De [200 à 500 Kg [ : 60 CAD les 100 Kg.
- De [500 à 1 000 Kg [ : 56 CAD les 100 Kg.
- De [1 000 à 1 500 Kg [ : 51 CAD les 100 Kg.
- De [1 500 à 3 000 Kg [ : 45 CAD les 100 Kg.
- De [5 500 à 7 000 Kg [ : 40 CAD les 100 Kg.
- De [7 000 à 8 500 Kg [ : 35 CAD les 100 Kg.
- Au-delà 8 500Kg : 30 CAD les 100 Kg.
- Minimum de taxation : 220 CAD Les 100 Kg.
- Assurance 0.5% du CIP plus 15% (pour le taux, prendre tous les chiffres d’affaires après la virgule) CIP
- Parité : 1 CAD = 7.5 MAD
| Les Eléments | Calculs | MT en MAD | MT en CAD |
|---|---|---|---|
| -Prix de M/Ses -Emballages | 300 x 288 300 x 20 | 86 400 6 000 | |
| EXW | 86 400 + 6 000 | 92 400 | |
| -chargement départ -Pré acheminement -Dédouane Export | 4 000 4 500 850 | ||
| FCA | 101 750 | ||
| -Déchargement sur aéroport MED V -Fret aérien | 250 x 6.6 2 450 x 7.5 | 1 650 18 375 | |
| CPT | 121 775 | ||
| Assurance | 0.5% du CIP plus 15% | ||
| CIP | (CPT) ÷ (1-1+Maj×T°assur) (121 775) ÷ (1-1+15%×0.5%) (121 775) ÷ (0.99425)=122 479.25 | 122 479.25 | 16 330.56 |
- la valeur de droits de douane à payer :
- On a : la valeur Déclarer = 16 330.56 CAD
- Dédouane import : 15% x 16 330.56 = 2 449.58 CAD
- TVA : (16 330.56 + 2 449.58) x 8% = 1 502.41 CAD
- Donc la valeur de droits de douane :
2 449.58 + 1 502.41= 3 951.99 CAD soit 29 639.92 DH.
- le coût de revient de cette expédition en MAD :
CR = DDP + Déchargement à l’usine – TVA sur Douane – TVA sur Post Acheminement
| Les Eléments | Calculs | Montant en CAD |
|---|---|---|
| CIP | 16 330.56 | |
| -Chargement à l’arrivé -Post Acheminement -TVA sur Post-Achemin -Dette douanière | 2 000 x 14% = | 1 600 2 000 280 3 951.99 |
| DDP | 24 162.55 |
Donc Coût de Revient =
24 162.55 + 1 400-1 502.41 – 280= 23 780.14 CAD Soit 178 351.05 DH
Partie I : les palettes (corrigé complété)
1) Hauteur utile : 1,95 − 0,15 = 1,80 m. La hauteur de la caisse (35 cm) est indiquée : les caisses restent debout, donc 2 hypothèses.
| Hypothèse | Longueur 1,1 ÷ | Largeur 1 ÷ | Hauteur 1,80 ÷ | Caisses |
|---|---|---|---|---|
| H1 | 0,22 = 5 | 0,32 = 3 | 0,35 = 5 | 75 |
| H2 | 0,32 = 3 | 0,22 = 4 | 0,35 = 5 | 60 |
On charge 75 caisses par palette.
2) 900 ÷ 75 = 12 palettes.
3) Briques : 900 × 16 = 14 400. Avec un taux de marque de 20 %, prix de vente = 11 ÷ (1 − 20 %) = 13,75 MAD. Chiffre d'affaires = 14 400 × 13,75 = 198 000 MAD.
9 EFF 9 : 2018 (variante 1) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 2 : Techniques juridiques à l'international (10 points)
1. Les Incoterms mettent en œuvre le contrat de vente dans ses aspects les plus pratiques : ils indiquent à qui incombent le transport et les opérations en amont et en aval. Répondez par vrai ou faux. (5 pts)
| Incoterm | Obligation | Vrai ou faux ? |
|---|---|---|
| a) Vous vendez FCA port de Marseille | Vous payez le pré-acheminement jusqu'au transitaire | … |
| Vous prenez en charge le déchargement du camion | … | |
| b) Vous vendez FOB Casablanca | Vous vous occupez du post-acheminement | … |
| Vous payez les droits de douane à l'export | … | |
| c) Vous vendez DAT New York | Vous payez les droits de douane à l'import | … |
| Le risque du transport principal est à votre charge | … | |
| d) Vous vendez CIF Marseille | Le mode de transport utilisé est le bateau | … |
| L'assurance (frais et risques) est à votre charge | … | |
| e) Vous achetez EXW Tanger | Vous êtes chargé de charger la marchandise | … |
| Vous êtes responsable du marquage des emballages | … |
2. La société Thé Sultan choisit toujours les tribunaux étatiques pour régler ses litiges. Citez les inconvénients de ce mode de règlement. (2 pts)
3. Citez et expliquez les autres modes de résolution des litiges. (3 pts)
Dossier 7 : Techniques logistiques du commerce international (25 points)
Soucieuse de l'hygiène et de la qualité de ses produits, la société Thé Sultan importe des États-Unis 28 800 blouses d'hygiène agroalimentaire pour son personnel, au prix FCA port d'Oakland (San Francisco) de 12 USD l'unité. Les blouses sont emballées en cartons, palettisées, empotées dans des conteneurs de 20 pieds et acheminées vers le port de Casablanca, puis vers l'usine.
- Carton : 50 × 50 × 30 cm ; poids brut : 40 kg ; contenance : 24 blouses.
- Palettes : 1,2 m × 1 m × 0,15 m ; hauteur maximale d'une palette chargée : 1,75 m.
- Conteneur : dimensions intérieures 5,84 × 2,44 × 2,59 m ; charge utile : 24 tonnes ; un conteneur peut loger 10 palettes.
- Déchargement au port d'Oakland : 220 USD ; mise à FOB : 80 USD par conteneur ; fret (navire Ocean-Line) : 120 USD par conteneur ; assurance : 0,6 % du CIF majoré de 10 %.
- Aconage : 110 MAD par conteneur ; chargement à l'arrivée : 1 200 MAD ; post-acheminement vers l'usine ; déchargement à l'usine : 1 000 MAD par conteneur ; 1 USD = 9,98 MAD.
- Citez les avantages et les inconvénients du conteneur dans le transport international. (2 pts)
- Calculez le nombre de cartons par palette. (3 pts)
- Déterminez le nombre de conteneurs nécessaires. (2 pts)
- Calculez l'Incoterm DAP en passant par FOB, CIF et DAT. (8 pts)
- Calculez la dette douanière. (3 pts)
- Déduisez le coût de revient global et unitaire de cette importation. (3 pts)
- Thé Sultan est en difficulté de trésorerie : a) expliquez l'obligation cautionnée ; (2 pts) b) calculez son montant (durée : 90 jours ; majoration : 8 % ; droit de timbre : 1 ‰). (2 pts)
Dossier 8 : Paiement et financement à l'international (10 points)
Pour cette commande, les parties ont choisi la remise documentaire. Or, la société marocaine n'a pas payé malgré le dépassement du délai.
- Comment le fournisseur américain pourrait-il traiter cet incident de paiement ? (3 pts)
- Pourquoi le client n'est-il pas engagé à payer, alors que la livraison était conforme à la commande ? (2 pts)
- Quels sont les inconvénients de la remise documentaire ? (2 pts)
- Le fournisseur décide d'exiger désormais, avec la remise documentaire, un chèque certifié ou une traite avalisée. Expliquez ce choix. (3 pts)
Afficher le corrigéMasquer le corrigé
Dossier 2 : Techniques juridiques à l'international
1)
| Incoterm | Obligation | Réponse |
|---|---|---|
| a) Vente FCA port de Marseille | Payer le pré-acheminement jusqu'au transitaire | Vrai |
| Prendre en charge le déchargement du camion | Faux (le vendeur livre sur le camion, non déchargé, quand ce n'est pas dans ses locaux) | |
| b) Vente FOB Casablanca | S'occuper du post-acheminement | Faux |
| Payer les droits de douane à l'export | Vrai | |
| c) Vente DAT New York | Payer les droits de douane à l'import | Faux |
| Supporter le risque du transport principal | Vrai | |
| d) Vente CIF Marseille | Le transport utilisé est le bateau | Vrai |
| L'assurance : frais et risques à la charge du vendeur | Faux (il paie l'assurance, mais les risques passent à l'acheteur à bord) | |
| e) Achat EXW Tanger | Charger la marchandise | Vrai |
| Être responsable du marquage des emballages | Faux (c'est le vendeur) |
2) Inconvénients des tribunaux étatiques : lenteur des procédures (grand nombre de procès, moyens insuffisants) ; débats et décisions publics (pas de confidentialité) ; juges pas toujours spécialisés en commerce international ; risque de partialité des juges du pays de l'autre partie ; difficulté à faire exécuter un jugement à l'étranger ; coût élevé.
3) Autres modes :
- l'arbitrage : les parties confient le litige à un ou plusieurs arbitres qu'elles choisissent, qui rendent une sentence obligatoire ;
- la conciliation : accord des parties obtenu avec l'aide d'un conciliateur ;
- la transaction : les parties mettent fin au litige par des concessions réciproques ;
- l'expertise : un expert donne son avis sur un point technique du litige ;
- le mini-trial (procédure simulée) : échanges et plaidoiries devant les représentants des parties, puis négociation pour aboutir à une transaction.
Dossier 8 : Paiement et financement à l'international
1) Par des relances : une lettre de rappel avant l'échéance ; puis, après l'échéance, trois lettres de rappel de plus en plus fermes (simple rappel ; constat du non-paiement avec arrêt des livraisons ; mise en demeure par lettre recommandée avec avis de réception). Ensuite, recours au mode de résolution des litiges prévu au contrat (conciliation, arbitrage, tribunal).
2) Dans la remise documentaire, les banques sont de simples mandataires qui exécutent les instructions : aucune banque ne s'est engagée à payer. Le client peut refuser de lever les documents.
3) Inconvénients : si le client ne se manifeste pas, la marchandise est immobilisée (la vendre sur place à bas prix ou la rapatrier à grands frais) ; l'acheteur peut invoquer des prétextes pour ne pas payer ou renégocier le prix ; aucun engagement bancaire ; risques politique et de change non couverts.
4) Le chèque certifié et la traite avalisée sont garantis par une banque : ils renforcent la sécurité de la remise documentaire en ajoutant un engagement bancaire de paiement.
Dossier : Techniques logistiques du commerce international
1)
| Les Avantages | Les inconvénients |
|---|---|
| -sécurité de la marchandise -Economies sur l’emballage et l’assurance -….. | -Normalisation encore -Empotage et chargement mal effectués par manque de savoir-faire |
2) Le nombre de cartons par palette :
* Dimensions palette : 1.2 x 1 x 0.15m et la Hauteur maximal de palette : 1.75m soit 1.75 – 0.15 =1.6
* Dimensions carton : 0.5 x 0.5 x 0.3m
| 1ére Hypothèse | 2éme Hypothèse | 3éme Hypothèse |
|---|---|---|
| * 1.2 / 0.5 = 2 * 1 / 0.5 = 2 * 1.6 / 0.3 = 5 | * 1.2 / 0.3 = 4 * 1 / 0.5 = 2 * 1.6 / 0.5 = 3 | * 1.2 / 0.5 = 2 * 1 / 0.3 = 3 * 1.6 / 0.5 = 3 |
| 5 x 2 x 2 = 20 cartons | 4 x 2 x 3 = 24 cartons | 2 x 3 x 3 = 12 cartons |
Donc Nombre de cartons par palette est 24 cartons
3) Le nombre de conteneur nécessaires pour l’acheminement de cette expédition :
* 28 800 unités
* Contenance d’un carton : 24 unités
* Contenance d’une palette 24 cartons
* un conteneur peut loger : 10 palettes
* Dimension d’un conteneur : 5.84 x 2.44 x 2.59m
a : Nombre des cartons Total : 28 800 / 24 = 1 200 cartons
b : Nombre des palettes Total : 1200 / 24 = 50 palettes
Donc Nombre de conteneur nécessaires : 50/10 = 5 conteneurs
4) Calculer L’incoterm DAP en passant par tous les incoterms suivants : FOB,CIF :
| Les Eléments | Calculs | USD | MAD |
|---|---|---|---|
| FCA | 28 800 x 12 | 345 600 | |
| - Déchargement au port - Mise à FOB | 80 x 5 = 400 | 220 400 | |
| FOB | 346 220 | ||
| Fret maritime | 120 x 5 = 600 | 600 | |
| CFR | 346 820 | ||
| Assurance | 0.6% CIF majoré 10% | 2 304.22 | |
| CIF | CIF = (346 820) ÷ (1-1+10%x0.6%) CIF = (346 820) ÷ (0.9934) CIF = 349 124.22 | 349 124.22 | 3 484 259.72 |
| 110 x 5 = 550 | 550 | ||
| - Aconage - chargement arrivé - Post acheminement -TVA sur Post Acheminement -Frais Transitaire | 13 000 x 14% = | 550 1 200 13 000 1 820 14 000 | |
| DAP | 3 514 829.72 |
5) Calculer la Dette Douanière :
* Valeur Déclaré : CIF + Aconage : 3 484 809.72 MAD
* Droit d’importation : 12% x 3 484 809.72 = 418 177.17 MAD
* Taxe Parafiscales : 0.25% x 3 484 809.72 = 8 712.02 MAD
* TVA : 20% x (3 484 809.72 + 418 177.17 + 8 712.02) = 782 339.78 MAD
Donc la Dette Douanière : 418 177.17 + 8 712.02 + 782 339.78 = 1 209 228.97 MAD
6) Le coût de Revient Global et unitaire de cette expédition :
Coût de revient: DDP + Déchargement à l’usine – TVA Douane – TVA Post Acheminement
DDP : DAP + Dette Douanière : 3 514 829.72 + 1 209 228.97 = 4 724 058.69 MAD
Coût de revient global : 4 724 058.69 + (1000 x 5) – 782 339.78 – 1 820 = 3 944 898.91 MAD
Le coût de revient unitaire : (3 944 898.91) ÷ (28 800) = 136.97 MAD
- Obligation cautionnée : permet de différer dans le temps le règlement des droits de douane dus au titre d’une opération d’importation engagée.
- Le montant de l’obligation cautionnée :
Dette Douanière : 1 209 228.97 MAD
Majoration : (1 209 228.97 x 8 x 90) ÷ (36 000) = 24 184.58 MAD
Timbre : (1 209 228.97+ 24 184.58 x 1 ) ÷ (1 000) = 1 233.41 MAD
Donc Montant de l’obligation cautionnée :
1 209 228.97 + 24 184.58 + 1 233.41 = 1 234 646.96 MAD
10 EFF 10 : 2018 (variante 2) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 2 : Techniques juridiques à l'international (10 points)
1. Répondez par vrai ou faux. (4 pts)
| Incoterm | Obligation | Vrai ou faux ? |
|---|---|---|
| 1) Vous achetez DAT port de Casablanca | Vous prenez en charge le post-acheminement | … |
| Vous vous chargez du dédouanement export | … | |
| 2) Vous vendez CIF Casablanca | Vous prenez en charge le risque de la marchandise pendant le transport maritime | … |
| Vous déchargez la marchandise sur le quai à Casablanca | … | |
| 3) Vous vendez DAP New York | Vous payez les droits de douane à l'import | … |
| Vous vous occupez du post-acheminement | … | |
| 4) Vous vendez CFR Le Havre | Vous assurez le risque de la marchandise jusqu'au port d'arrivée | … |
| Vous payez le chargement de la marchandise | … |
2. Si la société veut utiliser des conditions générales de vente, citez et expliquez leurs principes de rédaction. (3 pts)
3. Quelle est la différence entre une clause pénale et une clause de dommages-intérêts ? (3 pts)
Dossier 7 : Techniques logistiques du commerce international (25 points)
LESIEUR CRISTAL importe de la société LEBELGE (Bruxelles) des bouteilles en verre pour conditionner ses huiles. Les bouteilles, emballées dans des caisses en bois normalisées, sont acheminées de l'aéroport de Charleroi (Bruxelles-Sud) à l'aéroport Mohammed V.
- Quantité : 3 360 bouteilles ; 56 bouteilles par caisse ; bouteille vide : 900 g ; caisse vide : 7,5 kg ; caisse : 80 × 70 × 40 cm.
- Valeur unitaire d'une bouteille : 0,30 € ; emballage des bouteilles : 0,60 € ; marquage : 0,20 € par caisse.
- Pré-acheminement : 30 € la tonne indivisible.
- Cotation aérienne (par 100 kg) :
Tranche de poids Tarif Minimum de taxation 250 € Moins de 500 kg 6,0 € De 501 à 1 000 kg 5,5 € De 1 001 à 3 000 kg 5,2 € De 3 001 à 5 000 kg 5,0 € De 5 001 à 8 000 kg 4,5 € Plus de 8 000 kg 4,0 € - Assurance : 0,2 % du CIP majoré de 10 %.
- Chargement à l'arrivée : 450 MAD ; post-acheminement jusqu'à Aïn Harrouda : 2 000 MAD HT (TVA 14 %) ; déchargement à l'usine : 600 MAD.
- Droit d'importation : 10 % ; TVA à l'import : 20 % ; 1 € = 11,65 MAD.
- Quelles sont les obligations du transporteur et de l'expéditeur dans le contrat de transport aérien ? (3 pts)
- Définissez et expliquez le régime de l'admission temporaire pour perfectionnement actif. (2 pts)
- Calculez le poids taxable de cette expédition. (3 pts)
- Déterminez le fret aérien en euros et en MAD. (3 pts)
- Calculez l'Incoterm DAP en passant par FCA et CIP. (6 pts)
- Calculez la dette douanière. (3 pts)
- Déduisez le coût de revient global et unitaire de cette importation. (3 pts)
- Pour une autre importation : valeur déclarée : 1 250 000 MAD ; droits de douane : 12,5 % ; taxe parafiscale : franchise ; TVA : 20 % ; dépôt de la déclaration : le 28/04 ; paiement de la dette : le 25/05 ; intérêt de retard : 8 % l'an après une franchise de 48 heures. Calculez le montant dû à la douane au 25/05. (2 pts)
Dossier 8 : Paiement et financement à l'international (10 points)
Pour une vente à un client étranger, l'entreprise a choisi la lettre de crédit stand-by, mais le client n'a pas payé malgré le dépassement du délai.
- Que doit faire l'entreprise pour être payée ? (2 pts)
- Le client (ou sa banque) est-il engagé à payer ? Justifiez. (2 pts)
- Quels sont les inconvénients de la lettre de crédit stand-by ? (2 pts)
- Proposez d'autres techniques de paiement. (2 pts)
- L'entreprise décide d'utiliser désormais l'affacturage. Présentez les avantages de ce choix. (2 pts)
Afficher le corrigéMasquer le corrigé
Dossier 2 : Techniques juridiques à l'international
1)
| Incoterm | Obligation | Réponse |
|---|---|---|
| 1) Achat DAT port de Casablanca | Prendre en charge le post-acheminement | Vrai (l'acheteur reçoit la marchandise au terminal) |
| Se charger du dédouanement export | Faux | |
| 2) Vente CIF Casablanca | Supporter le risque pendant le transport maritime | Faux (les risques passent à l'acheteur à bord) |
| Décharger la marchandise sur le quai à Casablanca | Faux | |
| 3) Vente DAP New York | Payer les droits de douane à l'import | Faux (c'est le cas en DDP) |
| S'occuper du post-acheminement | Vrai (le vendeur livre au lieu de destination convenu) | |
| 4) Vente CFR Le Havre | Supporter le risque jusqu'au port d'arrivée | Faux (risques transférés à bord, au départ) |
| Payer le chargement de la marchandise | Vrai |
2) Principes de rédaction des conditions générales de vente :
- éviter les clauses excessives ou abusives, interdites par de nombreuses législations ;
- aller à l'essentiel : prix, conditions de paiement, responsabilité du fournisseur (délais, garanties), règlement des litiges ;
- distinguer le général du particulier : les conditions particulières de chaque opération sont rédigées à part ;
- les mettre à jour quand des incidents se répètent ou que la réglementation change ;
- les rendre lisibles (pas de caractères trop petits ; au recto : « voir nos conditions générales au verso »).
3) La clause pénale fixe à l'avance une somme forfaitaire due en cas de manquement, quelle que soit l'ampleur réelle du préjudice : elle a un effet d'intimidation. La clause de dommages-intérêts prévoit l'indemnisation du préjudice réellement subi (inexécution, retard, mauvaise exécution, violation d'une obligation accessoire).
Dossier 8 : Paiement et financement à l'international
1) Envoyer des lettres de rappel, puis présenter à la banque émettrice les documents prévus par la lettre de crédit (avec le constat de non-paiement) : la banque paie à première demande.
2) Oui : la banque émettrice s'est engagée à payer en cas de défaut de l'acheteur ; la stand-by est une garantie contre le risque de non-paiement.
3) Inconvénients : l'exportateur doit être vigilant sur les documents à présenter (souvent des copies) et sur les délais ; l'importateur doit garder la preuve de ses paiements pour éviter un appel abusif ; elle a un coût (commissions bancaires).
4) Le crédit documentaire (irrévocable, éventuellement confirmé), la remise documentaire avec traite avalisée, le forfaitage, l'affacturage, l'assurance-crédit.
5) Avantages de l'affacturage : le factor rachète les créances : l'entreprise est payée rapidement (trésorerie), elle est garantie contre le non-paiement des clients agréés et elle n'a plus à gérer le recouvrement. Il convient aux entreprises qui ont des expéditions régulières de montant moyen.
Dossier : Techniques logistiques du commerce international
1) Quelles sont les obligations du transporteur et de l'expéditeur dans le contrat du transport aérien ?
Les obligations du transporteur aérien :
- Charger la marchandise
- Acheminer la marchandise à destination,
- Décharger la marchandise
- …
Les obligations de l’expéditeur
- Marquer les colis
- Mettre la marchandise à disposition du transporteur au lieu et à la date prévue
- Émettre la lettre de transport aérien
- Prévoir le dédouanement de la marchandise et satisfaire aux opérations de contrôle du commerce extérieur et des changes.
- ….
2) Définir et expliquer le régime de l'importation pour perfectionnement actif
C'est un régime qui permet aux personnes disposant d'un outillage d'importer, en suspension de droits et taxes applicables, des marchandises destinées à recevoir une transformation, une ouvraison ou un complément de main d'œuvre, pour être réexportées par la suite.
3) Calculer Poids Taxable :
- Quantité importée : 3 360 unités
- Contenance d'une caisse : 56 unités
- Poids d'une bouteille vide : 900 g
- Poids d'une caisse vide : 7,5 Kg
- Les dimensions d'une caisse : 80 x 70x 40 cm
Poids Réel : (Poids d’une unité x nombre des unités) + (poids vide d’une caisse x Nbr des caisses)
Nombre des caisses : (3 360 ) ÷ (56 ) = 60 caisses et 900 g/1000 = 0.9 Kg
Donc Poids Réel : (3 360 x 0.9 ) + (60 x 7.5) = 3 474 Kg soit 3,474 t
Poids Th : 0.8 x 0.7 x 0.4 x 60 = 13.44 m3 Soit (13.44 ) ÷ (6 ) = 2.24 t
Donc Poids Taxable est : 3.474 t
4) Le Montant de Fret Aérien :
- Cotation transport aérien :
Minimum de taxation 250 Euros
Moins de 500 Kg : 6,0 Euro les 100 Kg
De 501 à 1 000 Kg : 5,5 Euro les 100 Kg
De 1 001 à 3 000 Kg : 5,2 Euro les 100 Kg
De 3 001 à 5 000 Kg : 5,0 Euro les 100 Kg
De 5 001 à 8 000 Kg : 4,5 Euro les 100 Kg
Plus de 8 000 Kg : 4,0 Euro les 100 Kg
Poids Taxable est : 3,474 tonnes Soit 3 474 Kg donc :
* Donc : (3 474 ) ÷ (100 ) x 5 = 173.7 €
* On calcule le RPP : (5 001 ) ÷ (100 )x 4.5 = 225.045€ , On n’applique pas le RPP.
Donc Le Fret Aérien est : 173.70 € Soit 2 023.60 DH
5) Calculer Les incoterms : Selon FCA CIP, DAP :
- Valeur unitaire d'une bouteille 0,3 Euro
- Emballage des bouteilles : 0,6 Euro
- Marquage de l'emballage : 0,2 Euro le carton
- Assurance : 0,2% CIP majoré de 10%
- Pré acheminement : 30 Euro la tonne indivisible
- Chargement : 450 MAD
- Poste acheminement vers LESIEUR CRISTAL-Aïn Harrouda ; 2 000 MAD Hors taxes
- Droit d'importation : 10%
- TVA pratiquée par la douane Marocaine : 20%
- TVA sur post acheminement : 14%
- Déchargement dans l'usine de l'entreprise : 600 MAD
| Les Eléments | Calculs | € | DH |
|---|---|---|---|
| -Valeur De M/Ses -Prix Emballage -Marquage des emballages -Pré Acheminement | 3 360 x 0.3 60 x 0.6 60 x 0.2 30 x 4 | 1 008 36 12 120 | |
| FCA | 1 176 | ||
| Fret Aérien | 173.70 | ||
| CPT | 1 349.70 | ||
| Assurance | 0.2% CIP majoré 10% | ||
| CIP | CIP : (1 349.70) ÷ (1-1+10%x0.2%) CIP : (1 349.70) ÷ (0.9978) CIP : 1 352.67 | 1 352.67 | 15 758.67 |
| -chargement -Post Acheminement -Tva de Post Acheminement | 2 000 x 14% | 450 2 000 280 | |
| DAP | 18 488.67 |
6) La Dette Douanière :
* Valeur déclaré : 15 758.67 DH
* Droit import : 10% x 15 758.67 = 1 575.86 DH
* TVA : (15 758.67 + 1 575.86) x 20% = 3 466.91 DH
Donc la dette douanière : 1 575.86 + 3 466.91 = 5 042.77 DH
7) le coût de revient global :
Coût de revient: DDP + Déchargement à l’usine – TVA Douane – TVA Post Acheminement
DDP : 18 488.67 + 5 042.77 = 23 531.44
Le coût de revient global : 23 531.44 + 600 – 3 466.91 – 280 = 20 384.53 DH
Le coût de revient unitaire : (20 384.53) ÷ (3 360) = 6.07 DH
8) La société LESIEUR CRISTAL a importé le 20/04/2018 une importante quantité de matières dont :
- La valeur déclarée ; 1 250 000MAD
- Droits de douane : 12,5%
- Taxe parafiscale : franchie
- TVA : 20%
- Dépôt de la déclaration : le 28/04/2017
- Acquittement de la dette douanière : le 25/05/2017
- Majoration de retards 8% l'an appliquée après une franchise de 48 heures
Calculer le montant dû à la douane au 25/05/2017.
- Droits de douane : 12.5% x 1 250 000 = 156 250 DH
- TVA : (1 250 000 + 156 250) x 20% = 281 250 DH
- Dette Douanière : 156 250 + 281 250 = 437 500 DH
- Délai de retard 28/04 à 25/05 : 27 Jour – 2jour (48h franchise) = 25 jour
- Intérêt de retard : (437 500 x 8 x 25 ) ÷ (36 000) = 2 430.55 DH
Donc le Montant dû à la Douane : 437 500 + 2430.55 = 439 930.55 DH
11 EFF 11 : 2019 (variante 1) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 3 : Environnement international (10 points)
Pour de belles perspectives d'avenir, « Maroc Export » lance le forum « B to B meeting Made in Morocco », une plateforme d'échanges et de rencontres pour promouvoir les exportateurs et tout le tissu économique du pays, dans différents secteurs d'activité.
La dernière édition a permis à plus de 600 entreprises marocaines d'explorer des voies de collaboration grâce à plus de 2 000 rencontres B to B programmées à l'avance. Pour renforcer la marque Maroc à l'international, les entreprises étaient appelées à se mobiliser autour de projets de partenariat entre les écosystèmes industriels. Ces partenariats, qui favorisent les exportations à forte valeur ajoutée, doivent créer une offre marocaine intégrée, complète et crédible, et faciliter la pénétration des marchés arabe, européen, américain, asiatique et africain.
- Expliquez les missions de « Maroc Export ». (4 pts)
- Quels sont les objectifs de ce meeting ? (4 pts)
- Quelles sont les perspectives d'avenir pour les entreprises marocaines grâce au renforcement de la notoriété du « Made in Morocco » ? (2 pts)
Dossier 6 : Techniques logistiques du commerce international (15 points)
Vous êtes au service Gestion export de la société SIMTEX.
Document 1 : livraison CIP Casablanca en provenance d'Italie.
- Poids net de la marchandise : 265 kg ; prix de vente global : 18 650 €.
- Emballage export : 56 € ; poids de l'emballage : 25 kg ; volume : 2,5 m × 2 m × 1,32 m.
- Pré-acheminement (usine vers aéroport) : 128 € ; douane export : 35 €.
- Taxe LTA : 29,50 € ; taxe fuel : 0,10 € par kg taxable ; assurance : 0,35 % du CIP majoré de 10 % (prendre tous les chiffres après la virgule pour le taux).
- Cotation aérienne :
Tranche de poids Tarif Minimum de taxation 30 € Moins de 50 kg 5 €/kg [50 à 300 kg[ 4,2 €/kg [300 à 600 kg[ 3,9 €/kg [600 à 900 kg[ 3,6 €/kg [900 à 1 200 kg[ 3,2 €/kg [1 200 à 1 500 kg[ 2,8 €/kg [1 500 à 1 800 kg[ 2,5 €/kg Plus de 1 800 kg 2,3 €/kg
- Calculez en euros le prix CIP Casablanca. (6 pts)
Document 2 : pour une autre importation : CIF port Tanger Med : 115 000 € ; aconage : 1 200 MAD ; post-acheminement : 14 000 MAD HT (TVA 14 %) ; déchargement à l'usine de SIMTEX : 900 MAD ; droits de douane : 12,5 % ; TVA : 20 % ; 1 € = 11,30 DH.
- Calculez en MAD la dette douanière. (3 pts)
- Calculez le coût DDP SIMTEX. (2 pts)
- Déduisez le coût de revient. (2 pts)
- Citez les possibilités de liquidation douanière autres que le paiement au comptant. (2 pts)
Dossier 7 : Techniques juridiques, paiements et financements à l'international (15 points)
Document 1 (8 pts) : SIMTEX vient d'exporter des vêtements au Portugal. Le paiement se fera en euros, 30 jours après la livraison ; pendant cette période, l'euro peut baisser ou monter par rapport au dirham. Les parties ont choisi la lettre de change, sans aval bancaire.
- Déduisez les types de risques auxquels l'entreprise marocaine est confrontée. (2 pts)
- Citez les techniques ou actions pour se protéger contre ces risques. (3 pts)
- Citez les autres types de risques à l'international. (3 pts)
Document 2 (7 pts) : SIMTEX négocie un nouveau contrat avec le client portugais, qui exige une clause prévoyant que le droit applicable et les tribunaux compétents seront ceux de son pays.
- Dégagez les conséquences de cette condition pour SIMTEX. (2 pts)
- Proposez, en vous référant à la Convention de Vienne, une solution autre que les tribunaux pour équilibrer le contrat. (2 pts)
- Citez les possibilités de résolution des litiges commerciaux internationaux. (3 pts)
NB : pour tous les calculs, prendre deux chiffres après la virgule, sans arrondir.
Afficher le corrigéMasquer le corrigé
Dossier 3 : Environnement international
1) Missions de Maroc Export (aujourd'hui AMDIE) : promouvoir l'offre exportable marocaine sur les marchés internationaux, en harmonie avec les stratégies sectorielles ; diversifier les marchés et favoriser l'internationalisation des entreprises ; organiser un système d'information commerciale international avec les représentations économiques à l'étranger ; réaliser des études sur les possibilités d'exportation et sur les marchés extérieurs ; assister les exportateurs dans leur marketing ; mener des actions promotionnelles (salons, missions).
2) Objectifs du meeting : se faire connaître et explorer des voies de collaboration avec d'autres professionnels ; mieux comprendre le rôle des acteurs ; trouver des informations ; découvrir les nouveautés et les tendances ; nouer des relations avec de nouveaux partenaires (recherche, apport d'affaires croisé).
3) Perspectives : faciliter la pénétration des marchés étrangers ; mieux intégrer l'économie mondiale ; favoriser les exportations à forte valeur ajoutée ; dynamiser l'économie marocaine.
Dossier 7 : Techniques juridiques, paiements et financements à l'international
1) Le risque de change (paiement en euros dans 30 jours) et le risque commercial de non-paiement (lettre de change sans aval bancaire).
2) Contre le risque de change : fixer le cours à l'avance (couverture à terme), facturer en dirhams, assurance change. Contre le risque commercial : exiger l'aval bancaire de la lettre de change, utiliser un crédit documentaire, souscrire une assurance-crédit.
3) Le risque politique (instabilité, guerre, coup d'État, non-transfert des devises) ; le risque catastrophique (catastrophe naturelle qui désorganise l'économie du pays de l'acheteur) ; le risque de transport ; le risque juridique.
4) En cas de litige, SIMTEX devrait se soumettre au droit portugais, qu'elle connaît mal ; risque de partialité des juges du pays de l'acheteur ; procédure à l'étranger plus coûteuse.
5) Insérer une clause d'arbitrage (clause compromissoire) et choisir un droit neutre (ni celui de l'acheteur ni celui du vendeur), par exemple la Convention de Vienne.
6) La conciliation (ou la médiation), le recours aux tribunaux compétents, l'arbitrage international.
Dossier : Techniques logistiques du commerce international
- Calculer Fret Aérien :
Pois Réel : 265 + 25 = 290 Kg
Volume : 2.5 x 2 x 1.32 = 6.6 m3 (6.6) ÷ (6) = 1.1 t soit 1 100 Kg
Donc Poids Taxable: 1 100 Kg
Fret: 1 100 x 3.2 = 3 520 €
On calcule le RPP : 1 200 x 2.8 = 3 360 €, On applique le RPP.
Donc le Fret Aérien : 3 360 €
| Les Eléments | Calculs | Montant en Euro |
|---|---|---|
| -Prix M/ses -Emballage | 18 650 56 | |
| EXW | 18 706 | |
| - Pré-acheminement -Douane Export | 128 35 | |
| FCA | 18 869 | |
| -Fret Aérien - Taxe LTA - Taxe Fuel | 0.1 x 1 100 = 110 € | 3 360 29.50 110 |
| CPT | 22 368.5 | |
| -Assurance | 0.35% du CIP + 10% | 86.45 |
| CIP | CIP : (22 368.5) ÷ (1-1+10%x0.35%) CIP : (22 368.5) ÷ (0.99615) CIP : 22 454.95 | 22 454.95 |
Document 2 :
Pour une autre importation, on a :
| CIF port Tanger Med : 115 000 € Aconage : 1 200 MAD Déchargement à l’usine de SIMTEX : 900 MAD Droits de douane import : 12.5% Post-acheminement Hors Taxes : 14 000 MAD (TVA 14%) TVA : 20% Cotation : 1 Euro = 11.3 Dh |
- Calculer en MAD la dette douanière. (3pt)
- Calculer le coût DDP SIMTEX. (2pt)
- Déduire le coût de revient. (2pt)
- Citer Les différentes possibilités de liquidations douanières autres que le paiement au comptant.
Solution :
2) La dette douanière :
CIF : 115 000 € × 11.3 = 1 299 500 MAD
Valeur Déclarer : CIF + Aconage = 1 299 500 + 1 200 = 1 300 700 MAD
Droit d’import : 1 300 700×12.5% = 162 587,50 MAD
TVA : (1 300 700 + 162 587,5)×20% = 292 657,50 MAD
Donc la dette Douanière : 162 587,50 + 292 657,50 = 455 245 MAD
3) le coût DDP :
| CIF | 1 299 500 | |
|---|---|---|
| -Aconage -Post acheminement -TVA sur Post Acheminement -Dette Douanière | 14 000 x 14% | 1 200 14 000 1 960 455 245 |
| DDP | 1 771 905 |
4) le coût de revient :
CR = DDP + déchargement à l’usine – TVA sur Post Acheminement – TVA sur Douane
Donc le coût de revient : 1 771 905 + 900 – 1 960 – 292 657.5 = 1 478 187,50 MAD
- Les différentes possibilités de liquidations douanières :
-Les crédits d’enlèvement : permet de différer le paiement par une garantie bancaire
-Les obligations cautionnées : permet de différer le paiement par une caution.
12 EFF 12 : 2019 (variante 2) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 3 : Environnement international (10 points)
L'Établissement autonome de contrôle et de coordination des exportations (EACCE) est un organisme de proximité au service des producteurs-exportateurs. Il possède une vingtaine de bureaux régionaux qui veillent au bon déroulement des exportations marocaines, du point de départ des produits jusqu'à leur point d'arrivée. Il noue aussi des partenariats avec des organismes internationaux tels que la BIRD, le FMI, l'OCDE…
En janvier 2019, l'EACCE a lancé un projet d'amélioration du système d'information (SI) sur les exportations de produits agricoles et de la pêche, pour mettre les données au service des exportateurs et faciliter l'accès de ces produits aux marchés étrangers (UE, États-Unis, Canada). Un nouveau chantier, prévu pour fin 2019, porte sur la digitalisation du contrôle technique, avec un gain de temps moyen de 14 jours.
- D'après le texte, quelles sont les missions de l'EACCE ? (3 pts)
- En quoi consiste le rôle de la BIRD ? (3 pts)
- Quels sont les intérêts d'une amélioration du système d'information pour les exportateurs marocains ? (2 pts)
- En quoi consiste le nouveau projet de l'EACCE prévu pour fin 2019 ? (2 pts)
Dossier 6 : Techniques logistiques du commerce international (15 points)
Vous êtes au service Gestion import/export de la société Marino Food.
Commande n° 1 : l'entreprise a commandé 8 caisses à son fournisseur de Grenoble, livraison CIF Casablanca, en conventionnel.
- Valeur globale de la marchandise : 35 560 € ; caisse : 120 × 100 × 80 cm ; poids net unitaire : 275 kg ; caisse vide : 25 kg ; emballage : 7 € par caisse.
- Enlèvement de Grenoble au port de Marseille : 3,50 € le km (environ 297 km) ; douane export : 68 € ; manutention à Marseille : 145 €.
- Fret Marseille - Casablanca : 1 650 MAD l'UP ; BAF : 5 % ; CAF : 2,5 % ; assurance : 0,75 % du CIF + 10 % (prendre tous les chiffres après la virgule pour ce taux) ; 1 € = 10,75 MAD.
- Expliquez l'expédition en LCL/LCL et citez les autres formes d'expédition par conteneur. (2 pts)
- Calculez en MAD le prix d'offre CIF Casablanca. (6 pts)
Commande n° 2 : importation de 20 tonnes, CIF port Tanger Med : 235 000 MAD ; aconage : 4 750 MAD ; post-acheminement jusqu'à l'entrepôt du client : 2 400 MAD HT (TVA 14 %) ; droits d'importation : 17,5 % ; TVA : 20 % ; honoraires de l'agréé en douane : 12 000 MAD HT (TVA 20 %) ; liquidation de la dette par obligation cautionnée à 90 jours, au taux de 8 % l'an, droit de timbre de 1 ‰.
- Calculez la dette douanière avant obligation cautionnée. (3 pts)
- Déterminez le montant de l'obligation cautionnée. (2 pts)
- En tenant compte de l'obligation cautionnée, calculez la valeur DDP. (2 pts)
Dossier 7 : Techniques juridiques, paiements et financements à l'international (15 points)
Document 1 : Marino Food vient de recevoir une livraison importée d'Inde. Contrôle de la réception : quantité livrée : 10 000 accessoires au lieu de 12 000 ; qualité : conforme aux normes ; délais : 5 jours de retard sur la date du contrat ; liasse documentaire : conforme.
- Rappelez les obligations du vendeur selon la Convention de Vienne. (3 pts)
- Relevez les obligations non respectées par le fournisseur indien. (3 pts)
- Citez les conséquences de ces manquements pour le vendeur. (3 pts)
Document 2 : pour payer sa facture, Marino Food hésite entre le crédit documentaire irrévocable et la remise documentaire.
- Quelle est la différence entre ces deux techniques ? (3 pts)
- La remise documentaire suffit-elle à garantir les risques de paiement ? (1 pt) Justifiez. (2 pts)
NB : pour tous les calculs, prendre deux chiffres après la virgule, sans arrondir.
Afficher le corrigéMasquer le corrigé
Dossier 3 : Environnement international
1) Missions de l'EACCE : veiller au bon déroulement des exportations marocaines (contrôle technique et qualité des produits agricoles et de la pêche) du point de départ jusqu'à l'arrivée ; être proche des producteurs-exportateurs grâce à ses bureaux régionaux ; nouer des partenariats avec des organismes internationaux ; informer les exportateurs.
2) Rôle de la BIRD (Banque internationale pour la reconstruction et le développement, groupe Banque mondiale) : aider à la reconstruction et au développement des États membres en finançant des investissements productifs ; promouvoir les investissements privés à l'étranger par des garanties ou des participations aux prêts ; favoriser l'expansion des échanges internationaux et l'équilibre des balances des paiements ; aujourd'hui, lutter contre la pauvreté par des prêts aux pays à revenu intermédiaire.
3) Intérêts du SI : mettre à la disposition des opérateurs, y compris étrangers, des informations fiables et diversifiées sur les exportations marocaines ; faciliter l'accès des produits agricoles et de la pêche aux marchés internationaux.
4) Le nouveau projet : la digitalisation du contrôle technique des produits exportés, pour raccourcir les délais de procédure (gain d'environ 14 jours).
Dossier 7 : Techniques juridiques, paiements et financements à l'international
1) Obligations du vendeur (Convention de Vienne) : livrer les marchandises au lieu et dans les délais prévus ; assurer leur conformité matérielle (quantité, qualité, type, emballage) et leur conformité juridique (libres de tout droit d'un tiers) ; transférer la propriété et remettre les documents.
2) Obligations non respectées : la conformité matérielle en quantité (10 000 accessoires au lieu de 12 000) et le délai de livraison (5 jours de retard). La qualité et les documents sont conformes.
3) Conséquences pour le vendeur : livraison de la quantité manquante ou réduction du prix ; paiement de dommages et intérêts (retard) ; selon le cas, remplacement ou réparation ; en cas de manquement grave, l'acheteur peut demander la résolution du contrat.
4) Le crédit documentaire irrévocable est un engagement ferme de la banque de l'importateur de payer contre des documents conformes : le vendeur est sûr d'être payé s'il respecte ses obligations (sauf risque pays si le crédit n'est pas confirmé). Dans la remise documentaire, les banques ne s'engagent pas : elles remettent seulement les documents à l'acheteur contre paiement ou acceptation d'une traite.
5) Non. La remise documentaire n'est pas sécurisante : l'importateur peut refuser les documents et la marchandise, ou ne pas payer la traite acceptée ; aucune banque ne garantit le paiement.
Dossier : Techniques logistiques du commerce international
1) LCL/LCL : l’envoi est insuffisant pour un conteneur : le vendeur doit livrer la marchandise au centre de groupage pour la conteneurisées avec d’autres à destination du même port.
Les autres formes d’expédition par conteneur :
- FCL/FCL
- FCL/LCL
- LCL/FCL
2) le prix d’offre CIF Casablanca en MAD :
| Eléments | Calculs | € | MAD |
|---|---|---|---|
| -Le prix de M/Ses -Emballage | 8 x 7 = 56 | 35 560 56 | |
| EXW | 35 616 | ||
| -Pré Achemine -Douane Export -Manutention | 3.50 x 297 = 1 039.5 | 1 039.5 68 145 | |
| FAS | 36 868,5 | ||
| Fret maritime | Pois Réel = (275 + 25) x 8 = 2 400 Kg soit 2.4t Volume : 1.2 x 1 x 0.8 x 8 = 7.68 m3 soit 7.68t Donc UP : 7.68t Fret de base = 7.68 x 1650 = 12 672 MAD BAF: 5% x 12 672 = 633.6 MAD CAF: (12 672 + 633.6) x 2.5% = 332.64 MAD Fret Total = 12 672 + 633.6 + 332.64 =13 638,24 MAD | 1 268.67 | 13 638,24 |
| CFR | 38 137,17 | ||
| Assurance | 0.75% de CIF+10% | ||
| CIF | CIF - CFR (CFR) ÷ (1-1+MAjxT°Ass) – CFR = (38 137,17) ÷ (1-1+10%x0.75%) – 38 137.17 = (38 137,17) ÷ (0,99175) = 38 454.41 | 38 454.41 | 413 385 |
| Commande N° 2 |
|---|
| L’importation de 20 Tonnes de marchandises selon l’incoterm CIF port Tanger Med : 235 000 MAD. L’aconage au port Tanger Med : 4 750 MAD. Post-acheminement TTC du port de Tanger à l’entrepôt du client : 2 400 HT (TVA 14%) Droits d’importation : 17.5% du (DAT = CIF + Aconage) TVA : 20% Honoraire de l’agréé en douane (transitaire) : 12 000 MAD HT ; TVA 20%. Liquidation de la dette douanière par obligation cautionnée pour une durée de 90 jour avec un taux de 8% l’an et un droit de timbre de 1 pour mille. |
3) Calculer le Dette douanière avant obligation cautionnée.
4) Déterminer le montant de l’obligation cautionnée.
5) En tenant compte du montant de l’obligation cautionnée, calculer la valeur DDP.
Solution:
3) La Dette Douanière :
Valeur Déclaré = CIF + Aconage : 235 000 + 4 750 = 239 750 MAD
Droit d’importation : 239 750 x 17.5% = 41 956,25 MAD
TVA : (41 956.25 + 239 750) x 20% = 56 341,25 MAD
Donc La Dette Douanière : 41 956.25 + 56 341,25 = 98 297,5 MAD
4) le montant de l’obligation cautionnée :
Majoration : (98 297.5 x 90 x 8) ÷ (36 000) = 1 965,95 MAD
Timbre : (98 297.5 +1 965.95) x (1) ÷ (1 000) = 100.26 MAD
Donc le montant de l’obligation cautionnée : 98 297.5 + 1 965.95 + 100.26 = 100 363,71 MAD
5) La valeur DDP :
| CIF | 235 000 | |
| - Aconage - Post Acheminement - TVA post Acheminement - Transitaire - TVA Transitaire - obligation cautionnée | 2 400 × 14% 12 000 × 20% | 4 750 2 400 336 12 000 2 400 100 363.71 |
| DDP | 357 249,71 |
13 EFF 13 : 2021 (variante 1) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 1 : Environnement international (10 points)
L'Association marocaine des exportateurs (ASMEX) et l'agence gouvernementale canadienne chargée du commerce extérieur, de l'investissement et de la durabilité du commerce (TFO Canada) ont conclu un partenariat pour soutenir les exportateurs marocains. Ce partenariat porte sur un financement canadien pour accompagner, former et renforcer les compétences des exportateurs marocains.
L'ASMEX et TFO Canada ont aussi convenu d'impliquer des acheteurs et de grands donneurs d'ordre canadiens pour importer les produits marocains issus de ce programme, afin de garantir durablement des débouchés aux entreprises et coopératives accompagnées. L'objectif est d'augmenter la valeur ajoutée des exportations marocaines vers le Canada, de les pérenniser et d'avoir un impact concret et durable sur la prospérité des bénéficiaires. (d'après mapbusiness.ma)
- Quelles sont les missions de l'ASMEX ? (3 pts)
- Quelles mesures ont été décidées dans ce partenariat pour encourager les exportations marocaines ? (3 pts)
- D'après le texte, déterminez les objectifs de ce partenariat. (2 pts)
- Citez d'autres institutions marocaines d'appui au commerce international. (2 pts)
Dossier 6 : Techniques logistiques du commerce international (20 points)
Vous êtes rattaché à la cellule export de la société BASMA-CIMENT, qui réalise trois importations de matières premières.
Document 1 : 2 700 caisses de 40 × 32 × 20 cm, qui doivent être chargées debout ; palettes de 1,2 m × 1 m × 0,15 m ; hauteur maximale d'une palette chargée : 121 cm.
- Montrez l'utilité de l'emballage en précisant les conséquences d'un emballage insuffisant. (2 pts)
- Calculez le nombre de palettes à utiliser pour cette importation. (3 pts)
Document 2 : matières premières d'un fournisseur américain de la région de Baton Rouge, acheminées par camion jusqu'au port de La Nouvelle-Orléans.
- 12 caisses ; poids net d'une caisse : 600 kg ; caisse vide : 10 kg ; dimensions : 61 × 46 × 56 cm ; 10 sacs par caisse ; prix : 22 USD le sac ; prix d'une caisse vide : 15 USD.
- Chargement sur camion : 65 USD ; pré-acheminement : 130 USD la tonne brute ; dédouanement export : 165 USD ; déchargement du camion : 75 USD ; embarquement sur le navire « Le Spectrum » : 63 USD ; débarquement : 175 USD.
- Tarif maritime : 125 USD l'UP ; assurance : 0,4 % du CIF majoré de 10 %.
- Prendre deux chiffres après la virgule, sauf pour l'assurance (quatre chiffres).
- Rappelez les obligations du vendeur en FOB et en CIF. (2 pts)
- Déterminez le montant du fret à payer. (2 pts)
- Calculez en USD le prix CIF Casablanca. (4 pts)
Document 3 : machines de production importées de Chine : valeur CIF : 25 400 HKD ; aconage au port de Casablanca : 355 HKD ; post-acheminement : 2 400 MAD HT (TVA 14 %) ; déchargement à l'usine : 600 MAD ; droit de douane : 25 % du CIF ; taxe parafiscale : 0,25 % ; TVA à l'import : 20 % ; 1 HKD = 10 MAD (parité de l'énoncé).
- Calculez en MAD la dette douanière. (3 pts)
- Calculez la valeur DDP en MAD. (3 pts)
- Calculez en MAD le coût de revient de cette importation pour l'acheteur. (1 pt)
Dossier 7 : Paiement et financement international (10 points)
BASMA-CIMENT vient de recevoir une commande très importante d'un nouveau client au Mali. Après une étude de la situation du pays, elle choisit le crédit documentaire confirmé.
Annexe : le Mali traverse une période d'instabilité depuis le coup d'État militaire de 2012 et l'occupation du nord du pays par des groupes armés ; la MINUSMA (mission des Nations unies) y intervient depuis 2014. La pandémie et la crise politique ont plongé le pays dans la récession (PIB réel en baisse de 2 % en 2020) et la pauvreté augmente. (d'après banquemondiale.org)
- Pourquoi l'entreprise a-t-elle choisi le crédit documentaire confirmé ? (3 pts)
- Précisez la différence entre une banque notificatrice et une banque confirmatrice. (2 pts)
- Dans quel cas la banque confirmatrice va-t-elle payer le vendeur ? (2 pts)
- Quelle différence faites-vous entre risque bancaire et risque de change ? (3 pts)
Afficher le corrigéMasquer le corrigé
Dossier 1 : Environnement international
1) Missions de l'ASMEX : représenter et défendre les intérêts des exportateurs ; les informer (réunions, tables rondes, bulletins, enquêtes) ; promouvoir les entreprises exportatrices (missions collectives et stands à l'étranger) ; les sensibiliser à la protection de leurs marques et designs ; offrir des avantages aux membres ; dialoguer avec les administrations ; développer les zones franches et les consortiums d'export.
2) Mesures décidées : un financement canadien pour accompagner, former et renforcer les compétences des exportateurs marocains ; l'implication d'acheteurs et de grands donneurs d'ordre canadiens pour importer les produits du programme et garantir des débouchés durables.
3) Objectifs : augmenter la valeur ajoutée des exportations marocaines vers le Canada, les pérenniser et avoir un impact concret et durable sur la prospérité des entreprises, coopératives et personnes bénéficiaires.
4) Autres institutions : AMDIE (ex-Maroc Export), ministère chargé du Commerce extérieur, Bank Al-Maghrib, Office des changes, ADII (douane), SMAEX, EACCE, Maison de l'artisan, Tamwilcom (ex-Caisse centrale de garantie), CCIS…
Dossier 7 : Paiement et financement international
1) Le Mali présente un risque politique et économique élevé (coup d'État, conflit, récession). Le crédit documentaire confirmé est la technique qui protège le mieux l'exportateur : une banque de son propre pays s'engage à le payer, même si la banque malienne ou l'État malien ne peut pas transférer les fonds.
2) La banque notificatrice transmet le crédit au bénéficiaire pour le compte de la banque émettrice, sans aucun engagement personnel. La banque confirmatrice s'engage personnellement envers le bénéficiaire à payer, en plus de la banque émettrice.
3) Elle paie dès que l'exportateur présente, dans les délais, des documents conformes aux conditions du crédit, sans attendre la banque émettrice (et même si celle-ci est défaillante).
4) Le risque bancaire est lié à la solvabilité de la banque de l'acheteur (difficultés de trésorerie, faillite). Le risque de change vient des variations du cours de la devise de facturation entre la vente et le paiement.
Dossier : Techniques logistiques du commerce international
1) Monter l’utilité de l’emballage en précisant les conséquences d’un emballage insuffisant.
L’emballage a pour but de protéger la marchandise pendant son transport lors des opérations de manutention et de stockages préliminaires, intermédiaires et terminaux.
2) Calculer le nombre de palettes à utiliser pour cette importation.
On calcul nombre de caisses par palette ; en utilise deux hypothèse :
| (1.2) ÷ (0.4)=3 (1) ÷ (0.32)=3 ((1.21-0.15)) ÷ (0.2)=5 | (1.2) ÷ (0.32)=3 (1) ÷ (0.4)=2 (1.06) ÷ (0.2)=5 |
| 3 x 3 x 5 = 45 caisses | 3 x 2 x 5 = 30 caisses |
Donc nombre de caisses par palette : 45 caisses
Donc Nombre de palettes à utiliser pour cette importation : (2 700) ÷ (45)=60 palettes
Document 2 :
La seconde importation d’un fournisseur américain situé dans la région du Baton Rouge concerne des matières premières qui vont être acheminées par camion vers le port de New-Orléans.
On vous communique les informations ci-dessous concernant cette livraison :
| Poids net d’une caisse : 600 kg Dimensions d’une caisse : 61 x 46 x 56 cm : 0.61 x 0.46 x 0.56m Quantité importé : 12 caisses Prix de vente unitaire : 22 USD par sac : EXW Une caisse peut contenir : 10 sacs. Chaque caisse pèse 10 Kg à vide. Prix d’une caisse vide : 15 USD. : EXW Pré-Acheminement : 130 USD la tonne Brute : FCA Dédouanement export : 165 USD : FCA Chargement sur camion : 65 USD : FCA Déchargement du camion : 75 USD : FAS Embarquement sur navire LE SPECTRUUM : 63 USD FOB Débarquement : 175 USD DAP Assurance 0.4% sur le CIF majoré de 10% CIF Tarif maritime à l’UP : 125 USD CFR Prendre deux chiffres après la virgule sauf pour l’assurance il faut prendre quatre chiffres. |
1) Rappelez les obligations du vendeur pour les incoterms FOB et CIF ?
2) Déterminer le montant du Fret à payer.
3) Calculer en USD le prix CIF Casablanca.
Solution :
- Rappelez les obligations du vendeur pour les incoterms FOB et CIF ?
- FOB : Le vendeur a rempli son obligation de livraison quand la marchandise est placée à bord du navire au port d'embarquement. Il dédouane la marchandise à l'exportation.
- CIF : Le vendeur choisit le mode de transport et paye le fret pour le transport de la marchandise jusqu'à la destination. Il doit en plus fournir une assurance maritime contre le risque de perte ou de dommage de la marchandise au cours du transport.
- Déterminer le montant du Fret à payer.
Le poids Réel : (600 +10) x 12 = 7320 Kg soit 7.32 Tonnes
Poids Théorique : 0.61 x 0.46 x 0.56 x 12 = 1.88 m3 soit 1.88 Tonnes.
Poids Réel > Poids Théorique
Donc le Poids Taxable (UP) est 7.32 Tonnes
Fret maritime = 7.32 x 125 = 915 USD
- Calculer en USD le prix CIF Casablanca.
- Poids net d’une caisse : 600 kg
- Dimensions d’une caisse : 61 x 46 x 56 cm : 0.61 x 0.46 x 0.56m
- Quantité importé : 12 caisses
- Prix de vente unitaire : 22 USD par sac : EXW
- Une caisse peut contenir : 10 sacs. : 12 x 10 = 120
- Chaque caisse pèse 10 Kg à vide.
- Prix d’une caisse vide : 15 USD. : EXW
- Pré-Acheminement : 130 USD la tonne Brute : FCA
- Dédouanement export : 165 USD : FCA
- Chargement sur camion : 65 USD : FCA
- Déchargement du camion : 75 USD : FAS
- Embarquement sur navire LE SPECTRUUM : 63 USD FOB
- Débarquement : 175 USD DAP
- Assurance 0.4% sur le CIF majoré de 10% CIF
- Tarif maritime à l’UP : 125 USD CFR
- Prendre deux chiffres après la virgule sauf pour l’assurance il faut prendre quatre chiffres.
| Eléments | Calculs | Montant en USD |
|---|---|---|
| - Prix des marchandises - Emballage | 22 x 10 x 12 12 x 15 | 2 640 180 |
| EXW | 2 820 | |
| -Chargement sur camion -Pré-Acheminement -Dédouanement export | 130 x 7.32 | 65 951.6 165 |
| FCA | 4 001.6 | |
| -Déchargement du camion -Embarquement sur navire | 75 63 | |
| FOB | 4 139.6 | |
| - Fret maritime | 915 | |
| CFR | 5 054.6 | |
| -Assurance | 0.4% sur le CIF majoré de 10% | |
| CIF | (5054.6) ÷ (1-1+10%x0.4%)=(5054.6) ÷ (0.9956)=5 165.37 | 5076.93 |
Document 3 :
La troisième importation de la Chine, concerne des machines de production :
| Valeur CIF : 25 400 DHK (Dollar Hong Kong) Aconage port Casablanca : 355 DHK Post acheminement 2 400 MAD HT TVA sur Post Acheminement : 14% Taux de droit de douane : 25% du CIF TVA en douane : 20% Taxe parafiscale : 0.25% Déchargement à l’usine : 600 MAD Parité : 1 DHK = 10 MAD |
1) Calculer en MAD la dette douanière.
2) Calculer la valeur DDP en MAD.
3) Calculer en MAD le coût de revient de cette importation pour l’acheteur.
Solution :
1) Calculer en MAD la dette douanière.
Valeur déclaré en Douane = CIF : 25 400 x 10 = 254 000 MAD
Droit de Douane : 254 000 x 25% = 63 500 MAD
Taxe parafiscale : 254 000 x 0.25% = 635 MAD
TVA : (254 000 + 63 500 + 635) x 20% = 63 627 MAD
Dette Douanière (les droits et taxes) : 63 500 + 635 + 63 627 = 127 762 MAD
2) Calculer la valeur DDP en MAD.
| Eléments | Calculs | Montant en MAD |
|---|---|---|
| CIF | 254 000 | |
| -Aconage -Post acheminement -TVA post acheminement | 355 x 10 = 3 550 2 400 x 14% = 336 | 3 550 2 400 336 |
| DAP | 256 736 | |
| Dette douanière | 127 762 | |
| DDP | 388 048 |
3) Calculer en MAD le coût de revient de cette importation pour l’acheteur.
Coût de revient = DDP + Déchargement à l’usine – TVA de la douane – TVA de post acheminement
Coût de revient = 388 048 + 600 – 63 627 – 336 = 324 685 MAD
14 EFF 14 : 2021 (variante 2) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 1 : Environnement international (10 points)
Les priorités du plan de relance économique du Maroc et le rôle du Fonds Mohammed VI pour l'investissement ont été présentés par le ministre de l'Économie et des Finances lors d'une conférence virtuelle organisée à l'occasion des Assemblées annuelles du FMI et de la Banque mondiale.
Évoquant le rôle des partenariats public-privé dans la relance, le ministre a précisé que le Fonds Mohammed VI n'interviendra pas directement dans les secteurs de l'économie, mais à travers des intermédiaires classiques comme les banques.
Les Assemblées annuelles du FMI et de la Banque mondiale réunissent des dirigeants publics et privés, des représentants de la société civile et des universitaires autour des grands dossiers mondiaux : pandémie, endettement, lutte contre la pauvreté, développement économique, efficacité de l'aide, changement climatique… (d'après mapbusiness.ma)
- Quelles sont les principales fonctions du FMI ? (3 pts)
- Expliquez la différence entre la BIRD et le FMI. (3 pts)
- D'après le texte, comment le Fonds Mohammed VI pour l'investissement peut-il intervenir pour relancer l'économie ? (2 pts)
- Quels sont les dossiers traités lors des Assemblées annuelles du FMI et de la Banque mondiale ? (2 pts)
Dossier 6 : Techniques logistiques du commerce international (20 points)
Vous êtes rattaché à la cellule export de la société ULTRA PLÂTRE, qui réalise trois importations de matières premières.
Document 1 : 540 caisses de 49 × 40 × 80 cm, qui doivent être chargées debout ; conteneur de 5,9 × 2,34 × 2,4 m.
- Pendant le transport, les marchandises supportent de nombreux risques. Quels moyens permettent aux opérateurs du commerce international de maîtriser ces risques ? (2 pts)
- Calculez le nombre de conteneurs à utiliser. (3 pts)
Document 2 :
- Poids net de la marchandise : 780 kg, emballée dans 80 caisses de 40 × 50 × 25 cm ; poids de l'emballage : 2 kg par caisse.
- Valeur départ : 657,50 € la caisse ; emballage export : 65 € ; douane export : 45 € ; chargement sur le pré-acheminement : 85 € ; pré-acheminement : 120 € ; frais annexes (empotage, entreposage au départ, mise à bord, émission de la LTA) : 85 €.
- Assurance : 0,5 % du CIP majoré de 10 % ; débarquement : aéroport Mohammed V ; 1 € = 11,89 MAD.
- Tarif général aérien :
Tranche de poids Tarif Moins de 400 kg 2 000 € [400 à 700 kg[ 5 €/kg [700 à 1 000 kg[ 4,5 €/kg [1 000 à 1 300 kg[ 4 €/kg [1 300 à 1 600 kg[ 3,5 €/kg Plus de 1 600 kg 3 €/kg
- Citez les obligations des parties dans un contrat de transport aérien. (2 pts)
- Déterminez le montant du fret à payer. (2 pts)
- Calculez en euros le prix CIP Casablanca. (4 pts)
Document 3 : valeur CIF : 360 000 MAD ; aconage : 2 650 MAD ; transport du port de Casablanca à l'usine : 2 850 MAD HT (TVA 14 %) ; transitaire : 25 000 MAD ; droit de douane : 30 % ; TVA à l'import : 20 % ; valeur déclarée en douane : CIF + aconage ; taxe parafiscale : franchise.
- Calculez la dette douanière. (3 pts)
- Pour des raisons financières, le transitaire a souscrit une obligation cautionnée de 120 jours au taux de 8 % l'an, avec un timbre de 1 ‰. Calculez le montant de l'obligation cautionnée. (2 pts)
- Calculez la valeur DDP. (2 pts)
Dossier 7 : Paiement et financement international (10 points)
Pour une entreprise internationale, les transactions internationales font partie de ses opérations. Votre supérieur vous demande une recherche sur la blockchain, une nouvelle technologie qui pourrait bouleverser le paiement international.
Annexe : la blockchain promet d'accélérer le traitement des transactions, de les sécuriser et d'en baisser le coût. Elle s'appuie sur des registres partagés et cryptés qui vérifient les transactions de façon fiable et en temps réel, sans intermédiaires comme les banques correspondantes ou les chambres de compensation. Utilisée d'abord pour le Bitcoin, elle est explorée pour bien d'autres applications. Les techniques documentaires, elles, prennent souvent trois semaines ou plus, le temps d'acheminer les documents papier par le système bancaire. Mais la blockchain n'est pas encore mature et soulève des questions techniques et juridiques.
- Citez et expliquez les techniques documentaires que l'entreprise peut utiliser pour ses ventes à l'international. (3 pts)
- D'après le texte, quels sont les avantages de la blockchain par rapport aux techniques documentaires ? (2 pts)
- Citez les limites de cette technologie. (2 pts)
- Quelle différence faites-vous entre risque politique et risque commercial ? (3 pts)
Afficher le corrigéMasquer le corrigé
Dossier 1 : Environnement international
1) Fonctions du FMI : prêter aux pays qui ont des difficultés de balance des paiements, pour leur permettre de reconstituer leurs réserves, de stabiliser leur monnaie, de continuer à payer leurs importations et de retrouver une croissance durable ; surveiller les politiques économiques et apporter une assistance technique.
2) Le FMI aide un pays à corriger un déséquilibre de sa balance des paiements (prêts accompagnés de réformes), sans financer de projets précis. La BIRD (Banque mondiale) finance des projets de développement et de reconstruction (investissements productifs, infrastructures, lutte contre la pauvreté).
3) Le Fonds Mohammed VI n'intervient pas directement : il passe par des intermédiaires classiques, comme les banques, et par des partenariats public-privé.
4) Les grands dossiers mondiaux : pandémie, endettement, lutte contre la pauvreté, développement économique, efficacité de l'aide, changement climatique.
Dossier 7 : Paiement et financement international
1)
- La remise documentaire : l'exportateur charge sa banque d'obtenir, par la banque de l'acheteur, le paiement ou l'acceptation d'une traite contre la remise des documents représentatifs de la marchandise.
- Le crédit documentaire : engagement d'une banque de payer le fournisseur contre la remise, dans un délai fixé, de documents prouvant l'expédition.
- La lettre de crédit stand-by : garantie irrévocable de paiement émise à la demande de l'importateur, qui ne joue qu'en cas de défaut de paiement de l'acheteur.
2) Avantages de la blockchain : traitement plus rapide des transactions (en temps réel au lieu de plusieurs semaines), plus de sécurité, coût plus faible, vérification fiable sans intermédiaires (banques correspondantes, chambres de compensation).
3) Limites : technologie encore peu mature, qui soulève des questions techniques et juridiques (reconnaissance légale, sécurité, réglementation).
4) Le risque politique est lié à la situation du pays de l'acheteur (instabilité, boycott, non-transfert des fonds, catastrophe naturelle). Le risque commercial est lié à l'acheteur lui-même (insolvabilité, faillite, refus de payer ou de prendre la marchandise, retard de paiement).
Dossier : Techniques logistiques du commerce international
Document 1 :
| Quantité importé : 540 caisses. Dimension d’une caisse : 49 x 40 x 80 cm Dimension d’un conteneur 5.9 x 2.34 x 2.4m Les caisses doivent être chargées debout. |
1) Lors du transport, les marchandises supportent un nombre de risques.Quels sont les moyens qui permettent aux opérateurs du commerce international de maitriser ces risques ?
- Le premier moyen est matériel, technique et préventif : l’emballage adéquat
- Le second moyen est une bonne couverture en assurance.
- …..
2) Calculer le nombre de conteneurs à utiliser pour cette importation.
| 1ére Hypothèse | 2éme Hypothèse |
|---|---|
| * 5.9 / 0.49 = 12 * 2.34 / 0.40 = 5 * 2.4 / 0.80 = 3 | * 5.9 / 0.40 = 14 * 2.34 / 0.49 = 4 * 2.4 / 0.80 = 3 |
| 12 x 5 x 3 = 180 caisses | 14 x 4 x 3 = 168 caisses |
Nombre des caisses par conteneur : 180 caisses
On a 540 caisses
Donc nombre de conteneur : 540/180 = 3 conteneurs
Document 2 :
| Détail de la marchandise Poids net de la marchandise : 780 Kg Marchandise emballés dans 80 caisses Dimension d’une caisse : 40 x 50 x 25 cm Emballage export : 65 euros Valeur marchandise départ : 657.5 Euros la caisse Douane Export : 45 Euros Poids d’emballage : 2 Kg par caisse Chargement sur pré acheminement : 85 euros Pré acheminement : 120 euros Frais annexes (empotage, entreposage au départ, mise à bord et Emission LTA) : 85 euros Assurance 0.5% sur le CIP majoré de 10% Débarquement : Aéroport Mohamed V. Cotation Transport Aérien : Tarif général Moins de 400 Kg : 2000 Euros [400 Kg – 700 Kg [ : 5 Euros le Kg [700 Kg – 1000 Kg [ : 4.5 Euros le Kg [1000 Kg – 1300 Kg [ : 4 Euros le Kg [1300 Kg – 1600 Kg [ : 3.5 Euros le Kg Plus de 1600 Kg : 3 Euros le Kg |
1) Citer les obligations des parties dans un contrat de transport Aérien.
| Obligations du chargeur | Obligation du transporteur |
|---|---|
| Prévoir un emballage adapté Marquage des colis Mettre la marchandise à disposition du transporteur au lieu et à la date prévue. Emettre le LTA .. ….. | Charger la marchandise Acheminer la marchandise à destination, en bon état, dans les délais contractuels, ou à défaut, dans des délais raisonnables Décharger la marchandise Avis d’arrivée au destinataire ou à l’intermédiaire indiqué sur la LTA |
2) Déterminer le montant du fret à payer.
Poids Réel = Poids net de la marchandise + (Poids d’emballage vide x Qté d’emballage)
Poids Réel = 780 + (80 x 2) = 940 KG
Poids Théorique : 0.4 x 0.5 x 0.25 x 80 = 4 m3 soit 4/6 = 0.666 tonne soit 666 KG
Poids Réel > Poids Théorique, Donc poids Taxable est 940 Kg
Fret = 940 x 4.5 = 4 230 Euro
On vérifier la RPP : 1000 x 4 = 4 000 Euro, On applique la RPP.
Donc le Fret Aérien est 4 000 €uro
3) Calculer en Euro le prix CIP Casablanca.
| Eléments | Calculs | Montant en €uro |
|---|---|---|
| -Valeur marchandises -Emballage | 80 x 657.5 | 52600 65 |
| EXW | 52665 | |
| -chargement -Pré acheminement -Douane Export | 85 120 45 | |
| FCA | 52 915 | |
| -Frais annexes -Fret à payer (Aérien) | 85 4 000 | |
| CPT | 57 000 | |
| -Assurance | 0.5% sur le CIP majoré de 10% | |
| CIP | (57 000) ÷ (1-1+10%x0.5%) | 57 315.23 |
Document 3 :
| Valeur CIF : 360 000 MAD Aconage : 2 650 MAD Transport du port Casablanca vers l’usine acheteur : 2 850 MAD HT (post acheminement) TVA sur post Acheminement 14 % Taux de droit de douane : 30% TVA en Douane : 20% La valeur Déclarée en Douane : CIF + Aconage Taxe parafiscale : Franchie Transitaire : 25 000 MAD |
1) Calculer la dette Douanière.
2) Pour des raisons financières, le transitaire de la société a soumissionné une obligation cautionnée de 120 jours au taux de 8% l’an et un timbre de 1 pour 1000. Calculer le montant de cette obligation cautionnée.
Dette Douanière : 203 084 MAD
Majoration : (203 084 x 8 x 120) ÷ (36 000) = 5 415.57 MAD
Timbre : 203 084 + 5 415.57×( 1 ) ÷ (1 000) = 208.49 MAD
Donc Montant de l’obligation cautionnée :
203 084 + 5 415.57 + 208.49 = 208 708.06 MAD
3) Calculer la valeur DDP.
| Eléments | Calculs | Montant en MAD |
|---|---|---|
| CIF | 360 000 | |
| -Aconage -Post acheminement -TVA post acheminement -Transitaire - Dette Douanière | 2 850 x 14% | 2 650 2 850 399 25 000 208 708.06 |
| DDP | 599 607.06 |
15 EFF 15 : 2022 (variante 1) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 7 : Paiement et financement international (10 points)
1. Complétez le tableau avec le terme ou la définition qui correspond. (6 pts)
| Terme | Définition |
|---|---|
| … | Garantie irrévocable de paiement, en cas de défaillance de l'acheteur, émise par la banque émettrice à la demande de l'importateur en faveur de son fournisseur étranger |
| Lettre de change | … |
| … | Risque associé à toute transaction sensible aux variations de la valeur d'une monnaie par rapport à une autre |
| Virement SWIFT | … |
| … | Banque qui ouvre le crédit documentaire sur les instructions de son client |
| … | Technique par laquelle un exportateur mandate sa banque pour qu'elle ne remette les documents à l'acheteur que contre paiement ou acceptation |
2. Citez et expliquez les différents modes de réalisation d'un crédit documentaire. (4 pts)
Dossier : Techniques logistiques du commerce international
Le responsable de la cellule export de la société BEN KAMOU vous confie les deux dossiers suivants :
Sous Dossier 1 : Exportation de marchandise vers Paris (France)
| -Exportation de 20 caisses de l’huile d’olive -Chaque caisse comprend 24 bouteilles. Total bouteille = 20 x 24 = 480 bouteilles -Poids brut d’une bouteille : 1.5 Kg -Dimension d’une caisse : 60 x 50 x 40 cm soit 0.6 x 0.5 x 0.4 m -Prix marchandise : 23€ la bouteille. -Emballage et plastification 3.7€ par caisse. -poids d’une caisse vide : 2.5 Kg -Frais de chargement sur camion : 160 € -Pré Acheminement : 265 € -Douane Export : 340 € -Assurance 0.8% du CIP majoré de 10% CIP (pour ce taux, prendre tous les chiffres après la virgule) |
| Transport Aérien vers Aéroport d’Orly Cotation Transport Aérien : Tarif général Minimum : 60 € Moins de 200 Kg : 1.2 € le Kg 200 à 600 Kg : 0.8 € le Kg 600 à 1200 Kg : 0.6 € le Kg 1200 Kg et plus : 0.4 € le Kg |
| Frais annexes -Déchargement sur terminal aéroport Mohamed V : 115 € - Embarquement : 165 € |
- Définir le régime économique selon lequel vous aller placer cette expédition.
- Calculer en Euro (€) le montant du fret à payer.
- Calculer en Euro (€) les incoterms suivants : EXW….., FCA…. CPT.. et CIP Orly
Sous-dossier 2 : Importation de matériels et outillages
CIF port de Tanger : 87 500 $ ; aconage : 1 300 MAD ; droits de douane : 26,5 % ; taxe parafiscale : 0,25 % ; TVA à l'import : 20 % ; post-acheminement : 4 560 MAD TTC (dont TVA 14 %) ; déchargement à l'usine de l'acheteur : 2 000 MAD ; valeur déclarée en douane : CIF + aconage ; 1 $ = 9,70 MAD.
- Quelles sont les obligations de la société vis-à-vis du transporteur ? (3 pts)
- Calculez en MAD la dette douanière (deux chiffres après la virgule, sans arrondir). (3 pts)
- À partir de la valeur DDP, calculez le coût de revient de cette importation. (3 pts)
Afficher le corrigéMasquer le corrigé
Dossier 7 : Paiement et financement international
1)
| Terme | Définition |
|---|---|
| Lettre de crédit stand-by | Garantie irrévocable de paiement, en cas de défaillance de l'acheteur, émise par la banque émettrice à la demande de l'importateur en faveur de son fournisseur étranger |
| Lettre de change | Effet de commerce transmissible par lequel l'exportateur ordonne à l'importateur de lui payer une somme à une date déterminée |
| Risque de change | Risque associé à toute transaction sensible aux variations de la valeur d'une monnaie par rapport à une autre |
| Virement SWIFT | Virement réalisé par le réseau interbancaire SWIFT, qui transmet les messages en quelques secondes |
| Banque émettrice | Banque qui ouvre le crédit documentaire sur les instructions de son client |
| Remise documentaire | L'exportateur mandate sa banque pour qu'elle ne remette les documents à l'acheteur que contre paiement ou acceptation |
2) Modes de réalisation du crédit documentaire :
- paiement à vue : paiement immédiat dès la remise de documents conformes ;
- paiement différé : si les documents sont conformes, la banque paie à la date ou aux dates d'échéance prévues ;
- acceptation : la banque accepte une lettre de change tirée sur elle et la paie à l'échéance ;
- négociation : la banque escompte, sans recours contre le bénéficiaire, une lettre de change tirée sur la banque émettrice.
Dossier : Techniques logistiques du commerce international
1) Définir le régime économique selon lequel vous aller placer cette expédition.
Le régime de l’exportation en simple sortie : voir le cours
2) Déterminer le montant du fret à payer.
Poids Réel = (Total des unités x poids d’une unité) + (Poids d’emballage vide x Qté d’emballage)
Nombre des Bouteilles ; 20 x 24 = 480 Bouteilles
Poids Réel = (480 x 1.5) + (20 x 2.5) = 770 Kg
Poids Théorique : 0.6 x 0.5 x 0.4 x 20 = 2.4 m3 soit 2.4/6 = 0.4 tonne soit 0.4x1000= 400 KG
Poids Réel > Poids Théorique, Donc poids Taxable est 770 Kg
Fret = 770 x 0.6 = 462 Euro
On vérifier la RPP : 1200 x 0.4 = 480 Euro, On n’applique pas la RPP.
Donc le Fret Aérien est 462€uro
3) Calculer en Euro le prix CIP Casablanca.
| Eléments | Calculs | Montant en €uro |
|---|---|---|
| -Valeur marchandises -Emballage | 23 x 480 3.7 x 20 | 11 040 74 |
| EXW | 11 114 | |
| -chargement -Pré acheminement -Douane Export | 160 265 340 | |
| FCA | 11 879 | |
| -Déchargement -Embarquement -Fret à payer (Aérien) | 115 165 462 | |
| CPT | 12 621 | |
| -Assurance | 0.8% de CIP majoré de 10% | |
| CIP | (12 621) ÷ (1-1+10%×0.8%) | 12 733.05 |
Sous Dossier 2 : importation de matériels et outillages
| CIF port Tanger : 87 500 $ Aconage : 1 300 MAD Droits de douane import : 26.5% Taxe Parafiscale : 0.25% Post-Acheminement TTC : 4 560 MAD (Dont 14% de TVA) TVA import : 20% Déchargement l’usine acheteur : 2 000 MAD La Valeur déclarée en douane : CIF + Aconage Parité : 1 $ = 9.7 MAD |
4) Quelles sont les obligations de la société vis-à-vis du transporteur.
5) Calculer en MAD le montant de la dette douanière. (Prendre deux chiffres après la virgule sans majorer les résultats).
6) A partir de la valeur DDP, Calculer le coût de revient de cette importation.
Solution :
4) les obligations de la société vis-à-vis du transporteur :
-Emballage suffisant pour protéger les Marchandises.
-Mettre à disposition la marchandise au lieu, date et heure prévue
-Marquage des colis
-Prévoir le dédouanement.
-Payer le prix de transport
- Calculer la dette Douanière.
Valeur Déclarer = CIF + Aconage
CIF en MAD = 87 500 x 9.7 = 848 750 MAD
Valeur Déclarer = 848 750 + 1 300 = 850 050 MAD
Droit de douane : 850 050 x 26.5% = 225 263.25 MAD
Taxe parafiscale = 850 050 x 0.25% = 2 125.12 MAD
TVA = (850 050 + 225 263.25 + 2 125.12) x 20% = 215 487.67 MAD
La Dette Douanière = 225 263.25 + 2 125.12 + 215 487.67 = 442 876.04 MAD
6) A partir de la valeur DDP, Calculer le coût de revient de cette importation.
La valeur DDP = CIF + Aconage + Post acheminement + la dette douanière
DDP = 848 750 + 1 300 + 4 560 + 442 876.04 = 1 297 486.04 MAD
Le coût de revient =
DDP + Déchargement à l’usine – TVA douane – TVA Post acheminement
On a Post Acheminement TTC : 4 560 Dont TVA 14%
TVA = TTC – HT
HT = TTC / (1+T° TVA) soit 4 560 / (1+14%) = 4 000 MAD
Donc TVA = 4 560 – 4 000 = 560 MAD
Le coût de revient = 1 297 486.04 + 2 000 – 215 487.67 – 560 = 1 083 438.37 MAD
16 EFF 16 : 2022 (variante 2) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 7 : Paiement et financement international (10 points)
1. Complétez le tableau avec le terme ou la définition qui correspond. (6 pts)
| Terme | Définition |
|---|---|
| … | Double engagement bancaire, celui de la banque émettrice et celui de la banque notificatrice ; en cas de non-paiement, c'est la banque notificatrice qui couvre la créance |
| Billet à ordre | … |
| … | Prix d'une monnaie exprimé dans une autre monnaie |
| Règles et usances uniformes | … |
| … | Technique par laquelle une entreprise cède ses créances (factures) à une société extérieure qui se charge de les recouvrer et en garantit le paiement |
| … | Crédit documentaire qui permet à la banque d'avancer des fonds à l'exportateur |
2. Comment un vendeur peut-il se couvrir contre les risques de paiement à l'international ? (4 pts)
Dossier : Techniques logistiques du commerce international
Le responsable de la cellule export de la société EL JABRI vous confie les deux dossiers suivants :
Sous Dossier 1 : Exportation de marchandise vers Naples (Italie)
| -Quantité de produits à exporter : 7 500 bouteilles. -Chaque caisse en bois comprend 50 bouteilles nombre des caisses : 7500/50 = 150 caisses -Poids brut d’une caisse : 90 Kg -Dimension d’une caisse : 1.2 x 0.8 x 0.5 m -Prix EXW : 32€ la bouteille. -Pré Acheminement jusqu’au port de Tanger Med : 360 € -Chargement à l’usine vendeur : 240 € -Honoraires du transitaire export : 460 € -Douane export : 340 € -Déchargement sur quai Tanger Med : 115 € -Embarquement : 1.5€ par tranche de 100 Kg -Fret maritime sur le Navire Maersk Line : 52€ l’UP -Assurance : 0.7% du CIF majoré de 10% (pour ce taux, prendre tous les chiffres après la virgule) -BAF : 2.5% -Ristourne sur le fret ajusté : 6.5% |
- Définir les abréviations suivantes :
a) FCL/LCL
b) LCL/FCL
- Calculer en Euro (€) le montant du fret à payer. (prendre deux chiffres après la virgule sans majoré les résultats)
- Calculer en Euro (€) les incoterms suivants : FAS…. CFR.. et CIF Naples.
Sous-dossier 2 : Importation de matériels et outillages
CIF port de Casablanca : 375 600 € ; aconage : 950 MAD ; droits de douane : 32,5 % ; taxe parafiscale : 0,25 % ; TVA à l'import : 20 % ; post-acheminement : 4 500 MAD HT (TVA 14 %) ; déchargement chez la société EL JABRI : 900 MAD ; 1 € = 10,50 MAD.
- Sous quel régime douanier doit-on placer cette expédition ? (2 pts)
- Calculez le montant de la dette douanière. (3 pts)
- Calculez le coût de revient de cette importation. (3 pts)
Afficher le corrigéMasquer le corrigé
Dossier 7 : Paiement et financement international
1)
| Terme | Définition |
|---|---|
| Crédit documentaire irrévocable et confirmé | Double engagement bancaire : banque émettrice et banque notificatrice (confirmatrice), qui couvre la créance en cas de non-paiement |
| Billet à ordre | Écrit par lequel l'importateur (souscripteur) s'engage à payer une somme à l'exportateur à une date déterminée |
| Taux de change | Prix d'une monnaie exprimé dans une autre monnaie |
| Règles et usances uniformes (RUU) | Règles publiées par la Chambre de commerce internationale pour la bonne utilisation des techniques bancaires du commerce international (crédits documentaires) |
| Affacturage | L'entreprise cède ses créances à un factor qui les recouvre et en garantit le paiement |
| Crédit « red clause » | Crédit documentaire qui permet à la banque d'avancer des fonds à l'exportateur avant l'expédition |
2) Se couvrir contre les risques de paiement :
- l'assurance-crédit (SMAEX) : aide à sélectionner les clients, surveille leur situation financière et indemnise en cas d'insolvabilité ;
- l'externalisation du risque : affacturage (gestion, financement et garantie des créances) et forfaitage (escompte sans recours des créances) ;
- les garanties bancaires : crédit documentaire (irrévocable, confirmé) ou aval bancaire des traites : la banque s'engage à payer à la place du client.
Dossier : Techniques logistiques du commerce international
1) Définir les abréviations suivantes :
–FCL/LCL : le vendeur a plusieurs lots pour une même destination. il les empote et envoie le conteneur au port de chargement, ou bien le transporteur maritime organise elle-même le transporteur terrestre.
–LCL/FCL : L’acheteur attend des livraisons d’origines diverses. Il demande à ses fournisseurs de les livrer au même centre de groupage portuaire.
2) Déterminer le montant du fret à payer.
Poids Réel = poids brut d’une caisse x nombre des caisses
Nombre des caisses : 7500/50 = 150 caisses
Poids Réel = 90 x 150 = 13 500 Kg soit 13 500/1000 = 13.5 tonnes
Poids Théorique : 1.2 x 0.8 x 0.5 x 150 = 72 m3 soit 72 tonnes
Poids Réel > Poids Théorique, Donc UP est 72
Fret de base = 72 x 52 = 3 744 €
BAF : 3744 x 2.5% = 93.6 €
Fret total = 3 744 + 93.6 = 3 837.6 €
Ristourne : 3 837.6 x 6.5% = 249.44 €
Fret net : 3 837.6 – 249.44 = 3 588.15 €
3) Calculer en Euro le prix CIF Naples
| Eléments | Calculs | Montant en €uro |
|---|---|---|
| EXW | 32 x 7 500 | 240 000 |
| -chargement -Pré acheminement -Douane Export -honoraire transit -déchargement sur quai | 240 360 460 340 115 | |
| FAS | 241 515 | |
| -Embarquement -Fret maritime | (13500/100) x 1.5 | 202.5 3 588.16 |
| CFR | 245 305.65 | |
| -Assurance | 0.7% de CIP majoré de 10% | 1 903.51 |
| CIF | (245 305.65) ÷ (1-1+10%×0.7%) | 247 209.16 |
Prime assurance : 247 209.16 – 245 305.65 = 1 903.51 €uro
Sous Dossier 2 : importation de matériels et outillages
| CIF port Casablanca : 375 600 € Aconage : 950 MAD Déchargement chez la société EL JABRI : 900 MAD Droits de douane import : 32.5% Taxe Parafiscale : 0.25% Post-Acheminement HT : 4 500 MAD TVA sur Post-acheminement 14% TVA import : 20% Parité : 1 € = 10.5 MAD |
Sous quel régime douanier doit-on placer cette expédition ?
Calculer la dette douanière
Calculer le coût de revient
Solution :
4) Sous Quel régime douanier doit-on placer cette expédition ?
Le régime de « mise à la consommation »
5) Calculer le montant de la dette douanière.
Valeur Déclarer = CIF + Aconage
CIF en MAD = 375 600 x 10.5 = 3 943 800 MAD
Valeur Déclarer = 3 943 800 + 950 = 3 944 750 MAD
Droit de douane : 3 944 750 x 32.5% = 1 282 043.75 MAD
Taxe parafiscale = 3 944 750 x 0.25% = 9 861.87 MAD
TVA = (3 944 750 + 1 282 043.75 + 9 861.87) x 20% = 1 047 331.12 MAD
La Dette Douanière = 1 282 043.75 + 9 861.87 + 1 047 331.12 = 2 339 236.74 MAD
6) Calculer le coût de revient de cette importation.
La valeur DDP = CIF + Aconage + Post acheminement + la dette douanière
DDP = 3 943 800 + 950 + 4 500 + (4500x14%) + 2 339 236.74 = 6 289 116.74 MAD
Le coût de revient = DDP + Déchargement à l’usine – TVA douane – TVA Post-Achemin
Le coût de revient = 6 289 116.74 + 900 – 1 047 331.12 – (4500 x 14%) = 5 242 055.62 MAD
17 EFF 17 : blanc 2023, Casablanca (Aïn Chock)
Une opportunité sur l’Arabie Saoudite parvient à la société Bon Fromage par l’intermédiaire d’un commerçant saoudien, qu’elle ne connaissait pas jusqu’alors. Cette destination pose un problème de logistique à l’entreprise qui ne maîtrise pas les opérations sur des pays lointains.
Annexe 1 : service production et comptabilité des Bon Fromage.
1 boite de fromage X poids brut : 250 g : 0.25kg
1 boite de fromage Y poids brut : 500g : 0.5kg
Fromages conditionnés en carton :
Chaque carton peut contenir 50 boites de X ou 25 de Y
Poids d’un carton vide : 1Kg
Volume total de l’expédition : 43 m3
Prix départ usine :
Boite X : 50 MAD
Boite Y : 70 MAD
La commande porterait sur 150 000 boites de fromage X et sur 10 000 de fromage Y.
Annexe 2 : renseignements fournis par le transitaire le mieux placé.
- Coût du pré transport : 3 MAD/Kg
- Frais de dédouanement export : 3 000 MAD
- Camionnage à quai et mise sous palan au port de Casa : 150 MAD/tonne
- Entreposage au port de casa : 5 jours à raison de 2 MAD/carton/jour
- Chargement à bord 600 MAD/tonne
- Fret CASA-Djedda 10 000 MAD/tonne ou m3
- BAF : 10%
- Assurance transport maritime 0.5% (CFR+10%)
- Frais de débarquement à Djedda (Handling à l’arrivée) 14 000 MAD
- Transport Djedda-Riyad 30 000 MAD
- Droit de douane 15%
- TVA 20%
TAF :
1) Calculer : EXW, FOB, CFR, CIF, DAP et DDP (12pts)
2) proposer le régime douanière le mieux adapté à la situation suivante :
- Vous importez du matériel destiné à tester les performances d’une machine-outil au Maroc. (2pts)
3) L’entreprise a choisi pour la commande ci-dessus comme technique de paiement le crédoc irrévocable et confirmé.
a. citer les parties intervenantes dans l’opération de l’accréditif. (2pts)
b. Citer ses avantages et des inconvénients (4pts)
Afficher le corrigéMasquer le corrigé
1 boite de fromage X poids brut : 250 g soit 0.25 kg
1 boite de fromage Y poids brut : 500g soit 0.5 kg
Fromages conditionnés en carton :
Chaque carton peut contenir 50 boites de X ou 25 de Y
Poids d’un carton vide : 1Kg
Volume total de l’expédition : 43 m3
Prix départ usine :
Boite X : 50 MAD
Boite Y : 70 MAD
La commande porterait sur 150 000 boites de fromage X et sur 10 000 de fromage Y.
On calcul nombre de carton :
Nombre de carton X : 150 000/50 = 3 000 cartons
Nombre de carton Y : 10 000/25 = 400 cartons
Total des cartons : 3 000 + 400 = 3 400 cartons
On calcule le poids Réel :
Poids Réel : (150 000 x 0.25) + (10 000 x 0.5) + (3 400 x 1) = 45 900 kg soit 45.9 tonnes
On calcule le Poids Taxable :
Poids réel = 45.9 kg
Volume : 43 m3 soit 43 tonnes
Donc poids taxable UP est 45.9 tonnes
On calcule le fret maritime : Fret CASA-Djedda 10 000 MAD/tonne ou m3 et BAF : 10%
Fret de base = 10 000 x 45.9 = 459 000 MAD
BAF : 459 000 x 10% = 45 900 MAD
Fret Total = 459 000 + 45 900 = 504 900 MAD
Boite X : 50 MAD
Boite Y : 70 MAD
La commande porterait sur 150 000 boites de fromage X et sur 10 000 de fromage Y.
- Coût du pré transport : 3 MAD/Kg
- Frais de dédouanement export : 3 000 MAD
- Camionnage à quai et mise sous palan au port de Casa : 150 MAD/tonne
- Entreposage au port de casa : 5 jours à raison de 2 MAD/carton/jour
- Chargement à bord 600 MAD/tonne
- Fret CASA-Djedda 10 000 MAD/tonne ou m3
- BAF : 10%
- Assurance transport maritime 0.5% (CFR+10%)
- Frais de débarquement à Djedda (Handling à l’arrivée) 14 000 MAD
- Transport Djedda-Riyad 30 000 MAD
- Droit de douane 15%
- TVA 20%
TAF :
1) Calculer : EXW, FOB, CFR, CIF, DAP et DDP (12pts)
| Eléments | Calculs | Montant MAD |
|---|---|---|
| EXW | (150 000 x 50) + (10 000 x 70) | 8 200 000 |
| -Pré acheminement -Douane export -camionnage à quai - Entreposage au port - Chargement à bord | 3 x 45 900kg 150 x 45.9 tonnes 2 dh x 3 400 cartons x 5 jours 600 x 45.9 | 137 700 3 000 6 885 34 000 27 540 |
| FOB | 8 409 125 | |
| -Fret maritime | 504 900 | |
| CFR | 8 914 025 | |
| Assurance | 0.5% (CFR+10%) CFR x (1+MAj) x Taux Assurance 8 914 025 x (1+10%) x 0.5% | 49 027.13 |
| CIF | CFR + Assurance | 8 963 052.13 |
| -débarquement -Post acheminement | 14 000 30 000 | |
| DAP | 9 007 052.13 | |
| droit de douane TVA | 8 963 052.13 x 15% (8 963 052.13 + 1 344 457.82) x 20% | 1 344 457.82 2 061 501.99 |
| DDP | 12 413 011.94 |
2) proposer le régime douanière le mieux adapté à la situation suivante :
- Vous importez du matériel destiné à tester les performances d’une machine-outil au Maroc.
L’admission temporaire (importation temporaire)
3) L’entreprise a choisi pour la commande ci-dessus comme technique de paiement le crédoc irrévocable et confirmé.
a. citer les parties intervenantes dans l’opération de l’accréditif.
- Le donneur d’ordre (importateur/Acheteur)
- La banque émettrice
- La banque notificatrice
- La banque confirmante
- Le bénéficiaire (exportateur/vendeur)
b. Citer ses avantages et des inconvénients
Les Avantages :
a- Bonne sécurité
b- Rapidité de paiement
c- Grande précision
Les inconvénients :
a- Procédure du complexe
b- Formalisme rigoureux
c- Coût élevé
18 EFF 18 : novembre 2023, candidats libres (variante 1) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 1 : Environnement international (10 points)
La manière de commercer avec le Royaume-Uni change légèrement depuis le 1er janvier, date de l'application provisoire de l'accord d'association entre les deux pays. En plus de permettre aux entreprises marocaines de continuer à bénéficier d'un accès préférentiel au marché britannique, presque sans droits de douane, l'accord augmente les quotas d'exportation de plusieurs produits agricoles et halieutiques.
Selon l'ancien ambassadeur du Royaume-Uni au Maroc, 19 % de l'huile d'olive, 25 % des tomates, 60 % des sardines et 75 % des fruits rouges consommés au Royaume-Uni viennent du Maroc, et ces parts de marché vont augmenter. « Le but n'est pas seulement de remplacer les anciens accords, mais de les utiliser pour développer les relations existantes et augmenter les échanges dans tous les secteurs », explique la directrice générale de la BritCham. (d'après leseco.ma)
- Qu'est-ce qu'un accord de libre-échange ? (3 pts)
- D'après le texte, quel est l'intérêt pour le Maroc de signer cet accord avec le Royaume-Uni ? (2 pts)
- Quelle est la différence entre l'union douanière et le marché commun ? (3 pts)
- Interprétez les indicateurs suivants : a) taux de couverture = 75 % ; b) taux de pénétration = 40 %. (2 pts)
Dossier 2 : Techniques juridiques à l'international (10 points)
L'entreprise EL KAWTAR a signé un contrat de vente international. Le responsable du contrat vous demande d'expliquer quelques notions de base.
- Parmi les facteurs qui expliquent la complexité du droit international, on cite la diversité des systèmes juridiques. Expliquez cette diversité. (3 pts)
- Quel est l'intérêt des conditions générales de vente ? (2 pts)
- En quoi consiste la clause de réserve de propriété ? (2 pts)
- Un partenaire exige la clause suivante : « Tous les pourparlers et les correspondances antérieurs à la signature du présent contrat deviendront caducs après sa signature. » Expliquez l'intérêt de cette clause. (3 pts)
Dossier : Techniques logistiques du commerce international
Exportation de marchandise vers Vienne (Autriche)
Le service export de l’entreprise EL KAWTAR organise de nombreux envois de marchandises à destination de toute l’Europe. Il utilise en fonction des destinations et des délais de livraison à respecter le mode de transport le plus approprié.
Concernant son dernier envoi vers l’Autriche, l’entreprise a fait appel à un partenaire logistique routier qui dispose de ses propres camions congélateurs modernes. Ce partenaire logistique assure le transport depuis ses entrepôts à Agadir. L’acheteur exige que la marchandise soit livrée à ses entrepôts à Vienne dédouanée mais non déchargée. DDP
Annexe 1 : caractéristiques des marchandises
- Les tomates sont conditionnées en boites de carton (82cm x 46 cm x 35cm) 0.82x0.46x0.35m
- Prix de vente entrepôt au départ 825 euros la boite.
- Le poids brut d’une boite de carton 60 kg.
- Nombre de boites à expédier : 50 boites.
Annexe 2 : informations concernant l’expédition
- Emballage export : 3 400 MAD. EXW
- Chargement dans les locaux de l’entreprise EL KAWTAR : 750 MAD. FCA
- Chargement sur le camion à Agadir (Transport principale) : 850 MAD. CPT
- Pré acheminement : 2 650 MAD. FCA
- Droit et taxes à l’export : 6 550 MAD. FCA
- Déchargement chez le partenaire logistique : 600 MAD CPT
- Forfait du transitaire pour le dédouanement export : 1 200 MAD. FCA
- Assurance : 0.9% du CIP majoré 10% (pour ce taux prendre tous les chiffres après la virgule) CIP
- Droits et taxes imports estimés à 18% du CIP. DDP
- Post acheminement HT : 400 euros DAP
- TVA Post acheminement : 14% DAP
- TVA import : 20% DDP
Annexe 3 : Tarifs communiqués par le transporteur routier
- Moins de 800 kg : 35 euros les 100 kg
- [800 à 2 000 Kg [ : 34 euros les 100 kg
- [2 000 à 3 200 Kg [ : 33 euros les 100 kg
- 3 200 et plus : 32 euros les 100 kg
Parité : 1 euro = 11 MAD
1) présenter les avantages et inconvénients du transport routier à l’international.
2) compte tenu des informations ci-dessus indiquer l’incoterm selon lequel cette exportation doit être effectuée.
3) rappeler les obligations du vendeur et de l’acheteur pour cet incoterm.
4) Déterminer le montant du fret à payer.
5) Calculer en MAD les incoterms FCA, CPT, CIP, DAP et DDP.
Afficher le corrigéMasquer le corrigé
Dossier 1 : Environnement international
1) Un accord de libre-échange est un accord entre deux ou plusieurs États pour favoriser leurs échanges, en supprimant ou réduisant les droits de douane et les autres obstacles (contrôles, réglementations) à l'importation des biens et des services.
2) Continuer à accéder au marché britannique de façon préférentielle, presque sans droits de douane ; augmenter les quotas d'exportation de produits agricoles et halieutiques ; augmenter les parts de marché des produits marocains ; développer les échanges dans tous les secteurs.
3) L'union douanière est une zone de libre-échange avec un tarif douanier commun envers les pays tiers. Le marché commun est une union douanière avec, en plus, la libre circulation des personnes, des services et des capitaux.
4) a) Les exportations ne financent que 75 % des importations : la balance commerciale est déficitaire. b) Les importations représentent 40 % de la demande intérieure : le pays dépend assez fortement de l'étranger.
Dossier 2 : Techniques juridiques à l'international
1) Chaque pays a son propre système juridique, marqué par sa culture, son histoire et ses traditions (droit civil d'inspiration romaine, common law anglo-saxonne, droit musulman…). Les mêmes notions (offre, acceptation, force majeure, garanties) sont interprétées et appliquées différemment, d'où l'importance de choisir le droit applicable dans le contrat.
2) Les conditions générales de vente fixent à l'avance le cadre juridique des relations commerciales : elles définissent les droits du vendeur, lui permettent de défendre ses intérêts et lui évitent de rédiger toutes ses conditions à chaque commande.
3) L'exportateur reste propriétaire de la marchandise tant qu'il n'est pas intégralement payé, quel que soit l'Incoterm : en cas de non-paiement, il peut la récupérer.
4) Pendant la négociation, les parties échangent de nombreux documents (lettres d'intention, projets de contrat, protocoles d'accord) qui peuvent avoir une portée juridique, même après la signature. Cette clause annule tous les documents échangés pendant les pourparlers : seul le contrat signé engage les parties.
Dossier : Techniques logistiques du commerce international
1) les avantages et inconvénients du transport routier à l’international.
| Les avantages | Les inconvénients |
|---|---|
| -service domicile/domicile -souplesse d’utilisation | -Délais et sécurité aléatoires -peu adapté aux grandes quantités |
2) compte tenu des informations ci-dessus indiquer l’incoterm selon lequel cette exportation doit être effectuée.
L’incoterm DDP
3) rappeler les obligations du vendeur et de l’acheteur pour cet incoterm.
| Les obligations vendeur | Les obligations acheteur |
|---|---|
| -mettre la marchandise à la disposition de l’acheteur au lieu de destination convenu sur le moyen de transport d’approche prêt pour le déchargement. -réaliser les formalités douanières à l’importation. | -prendre la livraison lorsque celle-ci a lieu. |
4) Déterminer le montant du fret à payer.
- Les tomates sont conditionnées en boites de carton (82cm x 46 cm x 35cm) 0.82x0.46x0.35m
- Le poids brut d’une boite de carton 60 kg.
- Nombre de boites à expédier : 50 boites.
Annexe 3 : Tarifs communiqués par le transporteur routier
- Moins de 800 kg : 35 euros les 100 kg
- [800 à 2 000 Kg [ : 34 euros les 100 kg
- [2 000 à 3 200 Kg [ : 33 euros les 100 kg
- 3 200 et plus : 32 euros les 100 kg
Poids Réel = poids brut x nombre de boite
Poids Réel = 60 x 50 = 3 000 Kg
Poids Théorique : 0.82 x 0.46 x 0.35 x 50 = 6.601 m3 soit (6.601) ÷ (3) = 2.2 tonne soit 2.2 x 1000= 2 200 KG
Poids Réel > Poids Théorique, Donc poids Taxable est 3 000Kg
Fret = (3000) ÷ (100) x 33 = 990 Euro
On vérifier la RPP : (3200) ÷ (100) x 32 = 1 024 Euro, On n’applique pas la RPP.
Donc le Fret routier est 990 €uro
5) Calculer en MAD les incoterms FCA, CPT, CIP, DAP et DDP.
- Prix de vente entrepôt au départ 825 euros la boite.
- Le poids brut d’une boite de carton 60 kg.
- Nombre de boites à expédier : 50 boites.
Annexe 2 : informations concernant l’expédition
- Emballage export : 3 400 MAD.
- Chargement dans les locaux de l’entreprise EL KAWTAR : 750 MAD.
- Chargement sur le camion à Agadir (Transport principale) : 850 MAD.
- Pré acheminement : 2 650 MAD.
- Droit et taxes à l’export : 6 550 MAD.
- Déchargement chez le partenaire logistique : 600 MAD
- Forfait du transitaire pour le dédouanement export : 1 200 MAD.
- Assurance : 0.9% du CIP majoré 10% (pour ce taux prendre tous les chiffres après la virgule)
- Droits et taxes imports estimés à 18% du CIP.
- Post acheminement HT : 400 euros
- TVA Post acheminement : 14%
- TVA import : 20%
- Parité : 1 euro = 11 MAD
| Eléments | Calculs | Montant en MAD | Montant en €uro |
|---|---|---|---|
| -Valeur marchandises -Emballage -chargement -Pré acheminement -Douane Export -Forfait du transitaire | 825 x 50 x 11 | 453 750 3 400 750 2 650 6 550 1 200 | 41 250 |
| FCA | 468 300 | 42 572.72 | |
| -Déchargement -chargement (transport principale) -Fret à payer (routier) | 990 x 11 | 600 850 10 890 | 990 |
| CPT | 480 640 | 43 694.54 | |
| -Assurance | 0.9% de CIP majoré de 10% | ||
| CIP | (480 640) ÷ (1-1+10%×0.9%) | 485 445.91 | 44 131.44 |
| -Post acheminement -TVA sur post Achemi | 400 x 14% | 400 56 | |
| DAP | 490 461.84 | 44 587.44 | |
| -Droit de douane -TVA import | 44131.44 x 18% (44131.44 + 7943.65) x 20% | 7 943.65 10 415.01 | |
| DDP | 692 407.10 | 62 946.10 |
19 EFF 19 : novembre 2023, candidats libres (variante 2) · ancien système TSC
Avant 2024, ce module était évalué à l'EFF en 4 dossiers séparés : Environnement international, Techniques juridiques à l'international, Paiement et financement à l'international, Techniques logistiques du commerce international. Ils sont regroupés ici ; selon les sessions, certains dossiers n'existaient pas.
Dossier 1 : Environnement international (10 points)
Le commerce extérieur joue un rôle important dans l'économie marocaine : ces dernières années, les exportations et les importations ont augmenté régulièrement et ont stimulé la croissance. Le Maroc est membre de l'Organisation mondiale du commerce et fait partie de plusieurs accords régionaux de libre-échange, ce qui lui a ouvert l'accès aux marchés mondiaux tout en protégeant ses industries.
Selon la Banque mondiale, le Maroc compte parmi les pays les plus avancés en matière d'exportations, grâce aux efforts de diversification et au soutien de l'ASMEX, qui joue un rôle clé dans le développement du commerce extérieur : promotion des exportations, missions commerciales à l'étranger, salons internationaux et webinaires pour aider les entreprises marocaines à exporter.
- Expliquez : a) l'Organisation mondiale du commerce ; b) la Banque mondiale. (3 pts)
- Quels sont les rôles de l'OMC ? (3 pts)
- D'après le texte et vos connaissances, quelles sont les missions de l'ASMEX ? (2 pts)
- Citez 4 institutions nationales en relation avec le commerce extérieur marocain. (2 pts)
Dossier 2 : Techniques juridiques à l'international (10 points)
Grâce aux efforts de l'ASMEX, la société LEGUFRESH a décroché, après négociation, un contrat de vente avec un nouveau client belge. Le contrat contient plusieurs clauses ; votre directeur vous demande des explications.
- Définissez et expliquez : a) l'Incoterm du contrat ; b) la conciliation de la CCI. (3 pts)
- Parmi les facteurs qui expliquent la complexité du droit international, on cite la langue du contrat. Expliquez. (3 pts)
- Quelles sont les conditions de validité d'un contrat international ? (2 pts)
- Quelle convention établit des règles unifiées pour la vente internationale de marchandises ? (2 pts)
Dossier : Techniques logistiques du commerce international
L’entreprise LEGUFRESH s’approvisionne actuellement auprès d’un fournisseur aux Etats Unis, pour ses bouteilles en verre vides. Dans un souci de réduction des coûts et de l’impact environnemental généré par ses transports, elle envisage la possibilité de recourir à un autre fournisseur Français.
Vous êtes amenés à conseiller l’entreprise sur l’opportunité de changer le fournisseur sur le plan financier.
Jusqu’à présent l’approvisionnement se fait auprès du fournisseur Américain par conteneur complet 20 pieds.
Annexe : Offre fournisseur Français
Détail du produit
- Prix unitaire hors taxes : 1 €
- Quantité : 100 000 unités
- 1 € = 11.02 MAD
- 1 $ = 10.80 MAD
Détail logistique :
- Location d’un conteneur : 2 500 € FCA
- Chargement à l’usine : 100 € FCA
- Pré acheminement : 900 € FCA
- Frais transitaire : 2 200 € FCA
- Dédouane export : 100 € FCA
- Embarquement : 1 100 € FOB
- Déchargement port Marseille : 400€ FAS
- Fret sur navire LE PONTY le port de Tanger Med : 3 000 € CFR
- Assurance : 2% du CIF majoré 10% (pour ce taux prendre tous les chiffres après la virgule) CIF
- Débarquement : 4 500 MAD DAP
- Post acheminement : 8 550 MAD TTC DAP
- TVA Post acheminement : 14%
- Droit d’importation : 10% DDP
- TVA douane : 20% DDP
- Taxe parafiscale : 0.25% DDP
1) Expliquer les avantages de l’utilisation du conteneur dans le transport maritime.
2) Quelles sont les obligations du transporteur maritime.
3) Calculer en Euros la valeur CIF en passant par les incoterms FCA, CFR.
4) Calculer en MAD le total des droits de douane à verser au recevoir de la douane.
5) Déterminer en MAD le coût de revient unitaire de la bouteille.
6) Déduire la meilleure offre sur le plan financier. Sachant que :
- Le coût de revient unitaire est de 2.4 USD par bouteille de verre vide de 50 cl.
- 1$ = 10.80 MAD
Afficher le corrigéMasquer le corrigé
Dossier 1 : Environnement international
1) a) L'OMC, créée en 1995 à la suite du cycle d'Uruguay du GATT, fixe les règles du commerce entre les pays. b) La Banque mondiale, institution spécialisée des Nations unies (siège à Washington), aide financièrement les pays en développement (éducation, agriculture, industrie, santé, infrastructures) et lutte contre la pauvreté.
2) Rôles de l'OMC : gérer les accords commerciaux multilatéraux ; servir de cadre aux négociations ; régler les différends entre membres ; examiner les politiques commerciales nationales ; coopérer avec les autres organisations (FMI, Banque mondiale).
3) Missions de l'ASMEX : développer le commerce extérieur ; mettre en œuvre des stratégies de promotion des exportations ; organiser des missions commerciales, des salons et des webinaires ; représenter et fédérer les exportateurs ; valoriser leur rôle dans l'économie.
4) Par exemple : le ministère chargé du Commerce extérieur, l'AMDIE (ex-Maroc Export), l'ADII (douane), l'Office des changes, la SMAEX, Bank Al-Maghrib.
Dossier 2 : Techniques juridiques à l'international
1) a) Un Incoterm est une règle de la CCI, codée en 3 lettres, qui fixe les obligations du vendeur et de l'acheteur : lieu de livraison, transfert des frais et des risques, formalités et documents. b) La conciliation (proposée notamment par la CCI) est un mode amiable de règlement des litiges : un tiers aide les parties à trouver un accord.
2) Les parties parlent des langues différentes : la rédaction, la négociation et l'exécution du contrat sont plus difficiles, et une traduction peut changer le sens d'une clause. Il faut donc préciser la langue du contrat qui fait foi.
3) Conditions de fond : consentement, capacité, objet certain, cause licite. Conditions de forme : le contrat peut être écrit ou oral, mais l'écrit est fortement recommandé (preuve).
4) La Convention de Vienne de 1980 (Convention des Nations unies sur les contrats de vente internationale de marchandises, CVIM).
Dossier : Techniques logistiques du commerce international
1) Expliquer les avantages de l’utilisation du conteneur dans le transport maritime.
- Sécurité de la marchandise
- Economies sur l’emballage et l’assurance
- Rapidité de manutention et de transport
- …
2) Quelles sont les obligations du transporteur maritime.
- Emettre le document de transport.
- Charger et arrimer les marchandises à bord puis transporter de façon appropriée.
- Livrer la marchandise au porteur du connaissement.
- …….
3) Calculer en Euros la valeur CIF en passant par les incoterms FCA, CFR.
- Prix unitaire hors taxes : 1 €
- Quantité : 100 000 unités
- 1 € = 11.02 MAD
- 1 $ = 10.80 MAD
Détail logistique :
- Location d’un conteneur : 2 500 € FCA
- Chargement à l’usine : 100 € FCA
- Pré acheminement : 900 € FCA
- Frais transitaire : 2 200 € FCA
- Dédouane export : 100 € FCA
- Embarquement : 1 100 € FOB
- Déchargement port Marseille : 400€ FAS
- Fret sur navire LE PONTY le port de Tanger Med : 3 000 € CFR
- Assurance : 2% du CIF majoré 10% (pour ce taux prendre tous les chiffres après la virgule) CIF
| Eléments | Calculs | Montant en €uro |
|---|---|---|
| -Valeur marchandises -location conteneur -chargement -Pré acheminement -Frais transitaire -Douane Export | 1 x 100 000 | 100 000 2 500 100 900 2 200 100 |
| FCA | 105 800 | |
| -Déchargement -Embarquement -Fret maritime | 400 1 100 3 000 | |
| CFR | 110 300 | |
| -Assurance | 2% de CIP majoré de 10% | |
| CIF | (110 300) ÷ (1-1+10%×2%) | 112 781.18 |
4) Calculer en MAD le total des droits de douane à verser au recevoir de la douane.
- Débarquement : 4 500 MAD
- Post acheminement : 8 550 MAD TTC
- TVA Post acheminement : 14%
- Droit d’importation : 10%
- TVA douane : 20%
- Taxe parafiscale : 0.25%
- 1 € = 11.02 MAD
- 1 $ = 10.80 MAD
Valeur Déclaré en Douane = CIF + Aconage (débarquement)
Valeur CIF en MAD = 112 781.18 x 11.02 = 1 242 848.60 MAD
Valeur Déclaré en Douane = 1 242 848.60 + 4 500 = 1 247 348.60 MAD
Droit importation : 1 247 348.60 x 10% = 124 734.86 MAD
Taxe parafiscale : 1 247 348.60 x 0.25% = 3 118.37 MAD
TVA : (1 247 348.6 + 124 734.86 + 3 118.37) x 20% = 275 040.36 MAD
Droits et Taxes : 124 734.86 + 3 118.37 + 275 040.36 = 402 893.59 MAD
5) Déterminer en MAD le coût de revient unitaire de la bouteille.
Le coût de revient = DDP + Déchargement à l’usine – TVA sur douane – TVA sur post Acheminement
DDP = CIF + débarquement + post acheminement + TVA post acheminement + Droits et Taxes
DDP = 1 242 848.60 + 4 500 + 8 550 + 402 893.59 = 1 658 792.19 MAD
On calcul TVA post acheminement :
Post acheminement TTC : 8 550 MAD et TVA : 14%
Donc HT = 8550/(1+14%) = 7 500 MAD
TVA = 7500 x 14% = 1 050 MAD
Le coût de revient = 1 658 792.19 – 275 040.36 – 1 050 = 1 382 701.83 MAD
Cout de revient unitaire = 1 382 701.83/100 000 = 13.82 MAD
6) Déduire la meilleure offre sur le plan financier. Sachant que :
- Le coût de revient unitaire est de 2.4 USD par bouteille de verre vide de 50 cl.
- 1$ = 10.80 MAD
On a coût de revient unitaire de fournisseur Français : 13.82 MAD soit 13.82/10.8 = 1.28 $
Donc le fournisseur Français c’est la meilleure offre sur le plan financier. 1.28 < 2.4
20 EFF 20 : janvier 2024 (variante 1)
Techniques du commerce international :
CUIRAM
Sté OTSC import du cuir brut pour servir de production des sacs à main. Les conditions d’achat habituellement retenues pour les approvisionnements au Brésil auprès de son fournisseur habituel Sté HTS ont été négociées.
Ainsi Sté OTSC envisage une commande de 20 tonnes de cuir.
Pour procéder à l’évaluation de l’offre, on vous communique les informations ci-dessous :
Articles demandés :
- 10 tonnes de cuir de buffle
- 10 tonnes de cuir de veau
- Délais de livraison : 2 mois, date de commande
- Port destination : Tanger Med
| Les éléments de la prestation logistique | |
|---|---|
| Prix de la marchandise | 6 000 USD la tonne de cuir de buffle 7 000 USD la tonne de cuir de veau |
| Emballage | 80 caisses de 100 cm x 80 cm x 50 cm Prix d’une caisse vide (tare) : 30 USD |
| Pré acheminement vers port de TEM | 1 250 USD |
| Fret maritime | 150 USD l’UP |
| BAF CAF Remise | 3% 2% 1.5% du montant du fret à payer |
| Douane export | 900 USD |
| Déchargement sur quai départ | 1 800 USD |
| Embarquement sur le Navire | 2 200 USD |
| Assurance | 1.25% CIF majoré de 10% |
| Délai de livraison | 2mois, date de commande |
1) Calculer en USD la valeur du Fret maritime.
2) Calculer en USD la valeur CIF Tanger en passant par les incoterms : EXW, FCA et FOB.
3) Sté OTSC réceptionne une facture pro-forma du fournisseur brésilien. Le paiement prévu par crédit documentaire irrévocable et confirmé à 60 jours date d’embarquement sur le navire.
Préciser les avantages du crédit documentaire irrévocable et confirmé pour Sté HTS.
4) Sté OTSC import des articles de mercerie (fil à coudre, boutons) de la Turquie.
Pour une importation, on a :
- Valeur CIF port de Tanger : 2 000 USD
- Aconage : 790 MAD
- Droits d’importation : 10%
- Taxe parafiscale : 0.25%
- TVA : 20%
- La liquidation de la dette douanière par crédit d’enlèvement à 30 jours, le taux du crédit 0.41%
- Parité : 1 USD = 9.95 MAD
Calculer la dette douanière en MAD.
Afficher le corrigéMasquer le corrigé
Ainsi Sté OTSC envisage une commande de 20 tonnes de cuir.
- 10 tonnes de cuir de buffle
- 10 tonnes de cuir de veau
| Les éléments de la prestation logistique | |
|---|---|
| Prix de la marchandise | 6 000 USD la tonne de cuir de buffle 7 000 USD la tonne de cuir de veau |
| Emballage | 80 caisses de 100 cm x 80 cm x 50 cm : 1x0.8x0.5m Prix d’une caisse vide (tare) : 30 USD |
| Pré acheminement vers port de TEM | 1 250 USD |
| Fret maritime | 150 USD l’UP |
| BAF CAF Remise | 3% 2% 1.5% du montant du fret à payer |
| Douane export | 900 USD |
| Déchargement sur quai départ | 1 800 USD |
| Embarquement sur le Navire | 2 200 USD |
| Assurance | 1.25% CIF majoré de 10% |
| Délai de livraison | 2mois, date de commande |
1) Calculer en USD la valeur du Fret maritime.
Poids Réel = 20 tonnes
Volume = 1 x 0.8 x 0.5 x 80 = 32 m3 soit 32 tonnes
Donc UP = 32
Fret de base = 150 x 32 = 4 800 USD
BAF : 4 800 x 3% = 144 USD
CAF : (4800 + 144) x 2% = 98.88 USD
Fret Total = 4 800 + 144 + 98.88 = 5 042.88 USD
Fret net à payer = 5 042.88 – (5042.88 x 1.5%) = 4 967.23 USD
2) Calculer en USD la valeur CIF Tanger en passant par les incoterms : EXW, FCA et FOB.
Ainsi Sté OTSC envisage une commande de 20 tonnes de cuir.
- 10 tonnes de cuir de buffle
- 10 tonnes de cuir de veau
| Les éléments de la prestation logistique | |
|---|---|
| Prix de la marchandise EXW | 6 000 USD la tonne de cuir de buffle 7 000 USD la tonne de cuir de veau |
| Emballage EXW | 80 caisses de 100 cm x 80 cm x 50 cm Prix d’une caisse vide (tare) : 30 USD |
| Pré acheminement vers port de TEM FCA | 1 250 USD |
| Fret maritime CFR | 150 USD l’UP |
| BAF CAF Remise | 3% 2% 1.5% du montant du fret à payer |
| Douane export FCA | 900 USD |
| Déchargement sur quai départ FAS | 1 800 USD |
| Embarquement sur le Navire FOB | 2 200 USD |
| Assurance CIF | 1.25% CIF majoré de 10% |
| Eléments | Calculs | Montant USD |
|---|---|---|
| -Prix de marchandise -Emballage | (6000 x 10) + (7000x10) 80 x 30 | 130 000 2 400 |
| EXW | 132 400 | |
| -pré acheminement -Douane export | 1 250 900 | |
| FCA | 134 550 | |
| -Déchargement sur quai départ -embarquement | 1 800 2 200 | |
| FOB | 138 550 | |
| -Fret maritime | 4 967.23 | |
| CFR | 143 517.23 | |
| -Assurance | 1.25% CIF majoré de 10% | |
| CIF | (143 517.23) ÷ (1-1+10%×1.25%) | 145 518.10 |
3) Sté OTSC réceptionne une facture pro-forma du fournisseur brésilien. Le paiement prévu par crédit documentaire irrévocable et confirmé à 60 jours date d’embarquement sur le navire.
Préciser les avantages du crédit documentaire irrévocable et confirmé pour Sté HTS.
- sécurisée de paiement dans le commerce international.
- offre une certitude de paiement au vendeur.
- l'engagement formel de la banque émettrice de garantir le paiement.
- réduit les risques de non-paiement.
- renforce la confiance entre les parties et facilite le financement.
4) Sté OTSC import des articles de mercerie (fil à coudre, boutons) de la Turquie.
Pour une importation, on a :
- Valeur CIF port de Tanger : 2 000 USD
- Aconage : 790 MAD
- Droits d’importation : 10%
- Taxe parafiscale : 0.25%
- TVA : 20%
- La liquidation de la dette douanière par crédit d’enlèvement à 30 jours, le taux du crédit 0.41%
- Parité : 1 USD = 9.95 MAD
Calculer la dette douanière en MAD.
Valeur en douane = CIF + Aconage = (2000 x 9.95) + 790 = 20 690 DH
Droits d’importation : 20 690 x 10% = 2 069 DH
Taxe parafiscale : 20 690 x 0.25% = 51.72 DH
TVA : (20 690 + 2 069 + 51.72) x 20% = 4 562.14 DH
Droit et taxes : 2 069 + 51.72 + 4 562.14 = 6 682.64 DH
Remise de Crédit d’enlèvement : 6 682.64 x 0.41% = 27.40 DH
Montant due à la douane = 6 682.64 + 27.4 = 6710.04 DH
21 EFF 21 : janvier 2024 (variante 2)
Techniques du commerce international :
COUSCOUS
La société COUSCOUS cherche aujourd’hui à se développer sur le marché Européen, vu que le ministère chargé du commerce extérieur a conclu plusieurs accords de libre-échange avec les pays de l’Europe. Après une démarche de prospection en Europe occidentale, la société reçoit une demande de devis d’un distributeur Français, DISTRUMAX. Vous êtes chargés de préparer les éléments permettant de répondre à cette demande.
Demande de devis de la part de la société DISTRUMAX le 08 mai 2023.
A) Détail logistique :
- 4 080 paquets de Couscous Complet 1 Kg
- 3 600 paquets de Couscous de Maïs 1 KG
- Condition de livraison : CIF LEHAVRE.
- Date de livraison souhaitée : 01/07/2023
- Offre en EUR
B) Prix de marchandise :
- Paquet de Couscous Complet 1KG : 1.2 EUR
- Paquet de Couscous Maïs 1KG : 1.5 EUR
C) Emballage :
- Les paquets sont emballés dans 320 cartons ensuite sur palette.
- Coût de l’emballage export de l’expédition 800 EUR.
- Nombre de palettes nécessaires : 4 Palettes
- Poids d’un carton plein : 26 KG
- Poids d’une palette vide : 15 KG
- Dimension d’une palette vide : 120 x 100 x 15 cm
- Hauteur maximale d’une palette : 110 cm (y’compris la palette)
D) Frais logistique (envoi LCL-LCL)
- Chargement à l’usine : 500 EUR
- Pré Acheminement : 2 000 EUR
- Frais du transitaire export : 2 800 EUR
- Déchargement sur quai Port Tanger Med : 460 EUR
- Douane export : 200 EUR
- Embarquement sur le navire NOVARIX : 1 100 EUR
- Fret : 350 EUR l’UP (N.B minimum de taxation 90 EUR)
- BAF : 1.25%
- CAF : 2%
- Assurance : 1.5% de la valeur CIF majoré de 10%
1) Si le contrat est régi par la convention de vienne : expliquer le champ d’application géographique de cette convention.
2) expliquer les avantages de l’utilisation du conteneur maritime ?
3) calculer en EUROS la valeur du fret maritime
4) calculer en EUROS la valeur CIF LEHAVRE en passant par EXW, FAS, CFR.
5) la société COUSCOUS import l’emballage de l’Espagne. Pour une importation. On a :
- CFR : port de casa : 128 856 MAD
- Assurance : 0.8% du CIF majoré de 10%
- Aconage : 12 300 MAD
- Droits de douane import : 12.5%
- Taxe parafiscale : 0.25%
- TVA : 20%
Calculer en MAD la dette douanière
Afficher le corrigéMasquer le corrigé
1) Si le contrat est régi par la convention de vienne : expliquer le champ d’application géographique de cette convention.
La Convention s'applique :
- Aux ventes quand l'Etat de l'une des deux parties a ratifié la Convention ;
- Aux ventes quand les juges retiennent le droit d'un Etat contractant signataire,
- Aux contractants de pays non signataires quand ils y font expressément référence.
2) expliquer les avantages de l’utilisation du conteneur maritime ?
- Sécurité de la marchandise,
- Protection contre le vol, les chocs et l’environnement
- Économies sur l’emballage et l’assurance
- Rapidité de manutention et de transport
- Suppression des ruptures de charge par l’inter modalité.
3) calculer en EUROS la valeur du fret maritime
A) Détail logistique :
- 4 080 paquets de Couscous Complet 1 Kg
- 3 600 paquets de Couscous de Maïs 1 KG
C) Emballage :
- Les paquets sont emballés dans 320 cartons ensuite sur palette.
- Nombre de palettes nécessaires : 4 Palettes
- Poids d’un carton plein : 26 KG
- Poids d’une palette vide : 15 KG
- Dimension d’une palette vide : 120 x 100 x 15 cm soit 1.2 x 1 x 0.15m
- Hauteur maximale d’une palette : 110 cm : 1.1m (y’compris la palette)
- Fret : 350 EUR l’UP (N.B minimum de taxation 90 EUR)
- BAF : 1.25%
- CAF : 2%
- Poids Réel = (26 x 320) + (15 x 4) = 8 380kg/1000 = 8,38T
- Volume = 1,2 x 1 x 1,1 x 4 = 5,28m³ soit 5.28 Tonnes
- UP = 8,38
- Fret de Base = 8.38 x 350 = 2 933 Euro
- BAF : 2 933 x 1.25% = 36.66 Euro
- CAF : (2933 + 36.66) x 2% = 59.39 Euro
- Fret Total = 2 933 + 36.66 + 59.39 = 3 029.50 EURO
4) calculer en EUROS la valeur CIF LE HAVRE en passant par EXW, FAS, CFR.
| 4 080 paquets de Couscous Complet 1 Kg 3 600 paquets de Couscous de Maïs 1 KG Paquet de Couscous Complet 1KG : 1.2 EUR : EXW Paquet de Couscous Maïs 1KG : 1.5 EUR EXW Les paquets sont emballés dans 320 cartons ensuite sur palette. Coût de l’emballage export de l’expédition 800 EUR. EXW | Chargement à l’usine : 500 EUR FCA Pré Acheminement : 2 000 EUR FCA Frais du transitaire export : 2 800 EUR FCA Déchargement sur quai Port Tanger Med : 460 EUR FAS Douane export : 200 EUR FCA Embarquement sur le navire NOVARIX : 1 100 EUR FOB Assurance : 1.5% de la valeur CIF majoré de 10% |
| Eléments | CALCULS | Montant en Euros |
|---|---|---|
| Prix de vente de la M/ses | (4 080 x 1,2) + (3 600 x 1,5) | 10 296 |
| Emballage | 800 | |
| EXW | 11 096 | |
| Chargement départ | 500 | |
| Pré acheminement | 2 000 | |
| Dédouanement export | 200 | |
| Transitaire | 2 800 | |
| FCA | 16 596 | |
| Déchargement sur quai | 460 | |
| FAS | 17 056 | |
| Chargement à bord (Embarquement) | 1 100 | |
| FOB | 18 156 | |
| Fret | 3 029,50 | |
| CFR | 21 185,50 | |
| Assurance | 1.5% de la valeur CIF majoré de 10% | |
| CIF | (21 185.50) ÷ (1-1+10%×1.5%) | 21 540,47 |
5) la société COUSCOUS import l’emballage de l’Espagne. Pour une importation. On a :
- CFR : port de casa : 128 856 MAD
- Assurance : 0.8% du CIF majoré de 10%
- Aconage : 12 300 MAD
- Droits de douane import : 12.5%
- Taxe parafiscale : 0.25%
- TVA : 20%
Calculer en MAD la dette douanière
CFR = 128 856 DH
CIF = (128 856) ÷ (1-1+10%×0.8%)=130 000 MAD
Valeur en Douane = CIF + Aconage = 130 000 + 12 300 = 142 300 DH
Droit d’import = 142 300 x 12.5% = 17 787.5 DH
Taxe parafiscale = 142 300 x 0.25% = 355.75 DH
TVA = (142 300 + 17 787.5 + 355.75) x 20% = 32 088.65 DH
Dette douanière : 17 787.5 + 355.75 + 32 088.65 = 50 231.90 DH
22 EFF 22 : rattrapage juin 2024 (variante 1)
I- La société « Délices du Maroc » a livré une cargaison à son partenaire distributeur en Espagne et vous demande de traiter les opérations du commerce international suivantes :
Caractéristiques de l'exportation :
- 370 caisses à 520 MAD la caisse pleine (M/se + emballage).
- Dimensions d'une caisse : 92*54*42 cm.
- La tare vide est de 5 kg / caisse
- Poids net d'une caisse : 42 kg
- Caractéristiques logistiques :
- Chargement sur le camion à Kenitra : 420 MAD
- Préacheminement : 2 450 MAD
- Déchargement du camion au port de Casablanca : 270 MAD
- Dédouanement export à Casablanca : 3 540 MAD
- Tarif à l'UP : 540 MAD
- BAF : 1,5%
- Assurance 0,85 % sur le CIF majoré de 10 %
- Embarquement : 950 MAD.
TAF :
1) Si la société désire utiliser le transport international maritime : Citer quatre avantages et quatre inconvénients de ce mode de transport.
2) Calculer la valeur du fret maritime.
3) Calculer pour cette expédition la valeur CIF Barcelone en passant par EXW, FCA, FOB et CIF.
4) Classer les techniques de paiement ci-dessous selon leur degré de sécurité pour l'exportateur :
a) Crédit documentaire irrévocable
b) Encaissement simple
c) Remise documentaire Contre acceptation d'une traite
d) Crédit documentaire irrévocable et confirmé
| Degré de sécurité | Technique de paiement |
|---|---|
| > Technique la moins sûre 1 1 > Technique la plus sûre |
Afficher le corrigéMasquer le corrigé
1) Si la société désire utiliser le transport international maritime : Citer quatre avantages et quatre inconvénients de ce mode de transport.
| Avantage : - il permet de transporter - Adapté aux expéditions lointaines - Prix avantageux - Accessibilité à de nombreux marchés internationaux | Inconvénients : - Délais aléatoire et longs - Sécurité aléatoire - Fréquence des départs - Risque de congestion des ports |
2) Calculer la valeur du fret maritime.
| 370 caisses à 520 MAD la caisse pleine (M/se + emballage). Dimensions d'une caisse : 92*54*42 cm. 0.92x0.54x0.42 La tare vide est de 5 kg / caisse Poids net d'une caisse : 42 kg | Caractéristiques logistiques : Chargement sur le camion à Kenitra : 420 MAD Préacheminement : 2 450 MAD Déchargement du camion au port de Casablanca : 270 MAD Dédouanement export à Casablanca : 3 540 MAD Tarif à l'UP : 540 MAD BAF : 1,5% Assurance 0,85 % sur le CIF majoré de 10 % Embarquement : 950 MAD |
Le poids réel : nombre des caisses x ( poids net d’une caisse + poids vide d’une caisse) =
370 x (42 + 5) = 17 390 Kg soit 17.39 tonnes
Volume : 370 x 0.92 x 0.54 x 0.42 = 77.2 m3 soit 77.2 tonnes
Donc poids taxable (UP) est 77.2
- Fret de base = 540 x 77.2 = 41 688 MAD
- BAF : 41 688 x 1.5% = 625.32 MAD
- Fret total = 41 688 + 625.32 = 42 313.32 MAD
3) Calculer pour cette expédition la valeur CIF Barcelone en passant par EXW, FCA, FOB et CIF.
| Eléments | Calculs | Montant |
|---|---|---|
| EXW | 520 x 370 | 192 400 |
| - chargement - Préacheminement - Dédouanement export | 420 2 450 3 540 | |
| FCA | 192 400 + 420 + 2450 + 3540 | 198 810 |
| - Déchargement au port - Embarquement | 270 950 | |
| FOB | 198 810 + 270 + 950 | 200 030 |
| - Fret maritime | 42 313.32 | |
| CFR | 200 030 + 42 313.32 | 242 343.32 |
| - Assurance | 0,85 % sur le CIF majoré de 10 % | |
| CIF | (242 343.32) ÷ (1-1+10%×0.85%) (242 343.32) ÷ (0.99065) | 244 630.62 |
4) Classer les techniques de paiement ci-dessous selon leur degré de sécurité pour l'exportateur :
a) Crédit documentaire irrévocable
b) Encaissement simple
c) Remise documentaire Contre acceptation d'une traite
d) Crédit documentaire irrévocable et confirmé
| Degré de sécurité | Technique de paiement |
|---|---|
| > Technique la moins sûre 1 1 > Technique la plus sûre | Encaissement simple Remise documentaire Crédit documentaire irrévocable Crédit documentaire irrévocable et confirmé |
23 EFF 23 : rattrapage juin 2024 (variante 2)
La société « BON GOUT a livré une cargaison à son partenaire distributeur au GABON et vous demande de traiter les opérations du commerce international suivantes :
| Caractéristiques de l'exportation : 24 cartons à 5 200 MAD le carton. Dimensions d'un carton : 66*42*30 cm. Le poids du carton vide est négligeable. Poids net d'un carton : 35 kg | Caractéristiques logistiques : Emballage export : 3 400 MAD. Pré acheminement : 3 600 MAD Chargement dans les locaux de l'entreprise : 640 MAD. Le dédouanement export 1 200 MAD. Embarquement : 40 MAD. Déchargement à l'aéroport de Casablanca : 760 MAD Assurance : 0,75% du CIP majoré de 10%. | Transport aérien Moins de 550 kg :15 MAD le kg 550 à 949kg:13 MAD le kg 950 à 1 449 kg:11 MAD le kg Plus : 10 MAD le kg ; |
TAF :
1) Si la société désire utiliser le transport international aérien : Citer quatre avantages et quatre inconvénients de ce mode de transport.
2) Déterminer le montant du fret à payer.
3) Calculer pour cette expédition la valeur CIP LIBREVILLE en passant par EXW, FCA, CPT et CIP.
4) Classer les modes de paiement ci-dessous selon leur degré de sécurité pour l'exportateur :
a. Crédit documentaire irrévocable et confirmé
b. Contre remboursement
c. Paiement d'avance
d. Paiement à la réception
| Modes de paiement qui présentent une garantie totale | Modes de paiement qui présentent une garantie insuffisante |
|---|
Afficher le corrigéMasquer le corrigé
1) Si la société désire utiliser le transport international aérien : Citer quatre avantages et quatre inconvénients de ce mode de transport.
| Avantage : Rapidité Accessibilité mondiale Sécurité Moins de manutention | Inconvénients : Coût élevé Capacité limitée Restrictions réglementaires et douanières N’est pas adapté aux expéditions lointaines |
2) Déterminer le montant du fret à payer.
La société « BON GOUT a livré une cargaison à son partenaire distributeur au GABON et vous demande de traiter les opérations du commerce international suivantes :
| Caractéristiques de l'exportation : 24 cartons à 5 200 MAD le carton. Dimensions d'un carton : 66*42*30 cm. Le poids du carton vide est négligeable. Poids net d'un carton : 35 kg | Transport aérien Moins de 550 kg :15 MAD le kg 550 à 949kg:13 MAD le kg 950 à 1 449 kg:11 MAD le kg Plus : 10 MAD le kg ; |
Poids Réel = 35 x 24 = 840 Kg
Aérien : 1tonne = 6m3
Volume : 0.66 x 0.42 x 0.3 x 24 = 1.99584 m3 soit 1.99584/6 = 0.332 tonne soit 0.332 x 1000 = 332 Kg
Donc poids taxable est 840 Kg
Fret = 840 x 13 = 10 920 MAD
On vérifier la RPP : 950 x 11 = 10 450 MAD, On applique la RPP
Donc le Fret Aérien est 10 450 MAD
3) Calculer pour cette expédition la valeur CIP LIBREVILLE en passant par EXW, FCA, CPT et CIP.
| Caractéristiques de l'exportation : 24 cartons à 5 200 MAD le carton. Dimensions d'un carton : 66*42*30 cm. Le poids du carton vide est négligeable. Poids net d'un carton : 35 kg | Caractéristiques logistiques : Emballage export : 3 400 MAD. Pré acheminement : 3 600 MAD Chargement dans les locaux de l'entreprise : 640 MAD. Le dédouanement export 1 200 MAD. Embarquement : 40 MAD. Déchargement à l'aéroport de Casablanca : 760 MAD Assurance : 0,75% du CIP majoré de 10%. |
| Eléments | Calculs | Montant en MAD |
|---|---|---|
| - Prix marchandises - Emballage export | 5 200 x 24 | 124 800 3 400 |
| EXW | 128 200 | |
| - Pré acheminement - chargement - dédouanement export | 3 600 640 1 200 | |
| FCA | 133 640 | |
| - déchargement - Embarquement - Fret Aérien | 760 40 10 450 | |
| CPT | 144 890 | |
| Assurance | 0,75% du CIP majoré de 10%. | |
| CIP | (144 890) ÷ (1-1+10%×0.75%)=(144890) ÷ (0.99175) | 146 590.29 |
4) Classer les modes de paiement ci-dessous selon leur degré de sécurité pour l'exportateur :
a. Crédit documentaire irrévocable et confirmé
b. Contre remboursement
c. Paiement d'avance
d. Paiement à la réception
| Modes de paiement qui présentent une garantie totale | Modes de paiement qui présentent une garantie insuffisante |
|---|---|
| Crédit documentaire irrévocable et confirmé | Contre remboursement Paiement d'avance Paiement à la réception |
24 EFF 24 : novembre 2024, candidats libres (variante 1)
La participation au salon de Paris a abouti à deux opérations, une commande d'un client à Paris et une importation auprès d'un Fournisseur en Turquie.
Partie 1 : Informations de l'expédition
La société NAJAH doit effectuer une expédition de Casablanca à Paris de lots de papier.
- Marchandise : 500 caisses à 200 MAD l'unité
- Poids net de l'expédition : 6 000 Kg
- Volume d'une caisse : 40cm x 30cm x 40cm
- La tare d'une caisse : 3 Kg
- Emballage en carton : 4 MAD l'unité
La société met à votre disposition les informations suivantes afin de l'aider à choisir entre les différents modes ci-dessous :
| Possibilité 1 : Transport maritime conventionnel (Casablanca) : | Possibilité 2 : Transport en conteneur de groupage |
|---|---|
| - Frais de chargement sur camion : 3 500 MAD - Pré acheminement + dédouanement export : 4 500 MAD - Fret maritime sur le navire « AUBRAC » vers le port de Calais : 90 Euros pour chaque unité payante BAF : 5% - Déchargement du camion port de Casablanca : 2 000 MAD - Mise à bord du navire : 300 Euros - Assurance : 0,7% du CIF majorée de 10% - 1 Euro=10,50 MAD | - Valeur FCA port de Casablanca : 118 000 MAD - Déchargement du camion port de Casablanca : 2 000 MAD - Forfait du groupage : 120 Euros l'unité payante (Prise en charge de la marchandise, Mise à bord, Fret...) - Assurance : 0,6% du CIF majorée de 10% - 1 Euro=10,50 MAD |
1) Quelles sont les obligations du chargeur dans le transport maritime ? (3 points)
2) Calculer en MAD pour chaque proposition l'incoterm CIF port d'arrivée Calais. (7 points)
3) Déduire la possibilité la plus avantageuse sur le plan financier. (1 point)
Partie 2 : Informations de l'importation :
La société NAJAH importe de la Turquie une machine de fabrication des cahiers scolaires par voie maritime aux conditions suivantes :
- Prix de marchandises FAS port Antalya : 100 750 USD
- Embarquement : 700 USD
- Coût du Fret : 6 000 USD
- Aconage au port de Casablanca : 4 750 MAD
- Assurance maritime : 9 500 MAD
1 USD = 9,50 MAD
Les conditions dédouanement de la machine au port de Casablanca sont les suivantes :
- Droit de douane 8%
- Taux de TVA : 20%
- Taxe parafiscale : 0,25%
- Un crédit d'enlèvement de 90 jours à 1,24%
4) Qu'est-ce qu'une déclaration provisoire ?
5) Déterminer en MAD la valeur en douane de la machine.
6) Calculer le total de la dette douanière à verser au receveur de la douane.
Afficher le corrigéMasquer le corrigé
Partie 1 : Informations de l'expédition
1) Quelles sont les obligations du chargeur dans le transport maritime ?
- Emballage suffisant pour protéger les Marchandises.
- Mettre à disposition la marchandise au lieu, date et heure prévue
- Marquage des colis
- Prévoir le dédouanement.
- Payer le prix de transport
- Établir une déclaration écrite des marchandises transportées
2) Calculer en MAD pour chaque proposition l'incoterm CIF port d'arrivée Calais.
La société NAJAH doit effectuer une expédition de Casablanca à Paris de lots de papier.
- Marchandise : 500 caisses à 200 MAD l'unité
- Poids net de l'expédition : 6 000 Kg
- Volume d'une caisse : 40cm x 30cm x 40cm : 0.4x0.3x0.4 m
- La tare d'une caisse : 3 Kg
- Emballage en carton : 4 MAD l'unité
Possibilité 1 : Transport maritime conventionnel (Casablanca) :
- Frais de chargement sur camion : 3 500 MAD
- Pré acheminement + dédouanement export : 4 500 MAD
- Fret maritime sur le navire « AUBRAC » vers le port de Calais :
• 90 Euros pour chaque unité payante
• BAF : 5%
- Déchargement du camion port de Casablanca : 2 000 MAD
- Mise à bord du navire : 300 Euros
- Assurance : 0,7% du CIF majorée de 10%
- 1 Euro=10,50 MAD
| Eléments | Calculs | MAD | Euros |
|---|---|---|---|
| - Marchandises - Emballage | 500 x 200 500 x 4 | 100 000 2 000 | |
| EXW | 102 000 | ||
| - Chargement camion - Achemin + D. Export - Déchargement Casa | 3 500 4 500 2 000 | ||
| FAS | 112 000 | ||
| - Mise à bord | 300 x 10.5 | 3 150 | 300 |
| FOB | 115 150 | ||
| - Fret Maritime | Poids Réel : 6000 + (3*500) = 7500 Kg soit 7.5 T Volume : 0.4x0.3x0.4x500 = 24 m3 soit 24 T UP : 24 Fret de base : 90 x 24 = 2 160 Euro BAF : 2 160 x 5% = 108 Euro Fret Total : 2 160 + 108 = 2 268 Euro 2268 x 10.5 = 23 814 dh | 23 814 | 2 268 |
| CFR | 138 964 | ||
| Assurance | 0,7% du CIF majorée de 10% | ||
| CIF | (138 964) ÷ (1-1+10%×0.7%)=(138 964) ÷ (0.9923)= | 140 042.33 |
Possibilité 2 : Transport en conteneur de groupage
Valeur FCA port de Casablanca : 118 000 MAD
- Déchargement du camion port de Casablanca : 2 000 MAD
- Forfait du groupage : 120 Euros l'unité payante (Prise en charge de la marchandise, Mise à bord, Fret...)
Assurance : 0,6% du CIF majorée de 10%
- 1 Euro=10,50 MAD
| Eléments | Calculs | MAD | Euros |
|---|---|---|---|
| FCA | 118 000 | ||
| - Déchargement Casa | 2 000 | ||
| FAS | 120 000 | ||
| - Forfait du groupage | Poids Réel : 6000 + (3*500) = 7500 Kg soit 7.5 T Volume : 0.4x0.3x0.4x500 = 24 m3 soit 24 T UP : 24 Fret de base : 120 x 24 = 2 880 Euro 2 880 x 10.5 = 30 240 dh | 30 240 | 2 880 |
| CFR | 150 240 | ||
| Assurance | 0,6% du CIF majorée de 10% | ||
| CIF | (150 240) ÷ (1-1+10%×0.6%)=(150 240) ÷ (0.9934)= | 151 238.17 |
3) Déduire la possibilité la plus avantageuse sur le plan financier.
La possibilité 1 Transport maritime conventionnel
Partie 2 : Informations de l'importation :
La société NAJAH importe de la Turquie une machine de fabrication des cahiers scolaires par voie maritime aux conditions suivantes :
- Prix de marchandises FAS port Antalya : 100 750 USD
- Embarquement : 700 USD
- Coût du Fret : 6 000 USD
- Aconage au port de Casablanca : 4 750 MAD
- Assurance maritime : 9 500 MAD
1 USD = 9,50 MAD
Les conditions dédouanement de la machine au port de Casablanca sont les suivantes :
- Droit de douane 8%
- Taux de TVA : 20%
- Taxe parafiscale : 0,25%
- Un crédit d'enlèvement de 90 jours à 1,24%
4) Qu'est-ce qu'une déclaration provisoire ?
Déclaration provisoire est un document douanier temporaire permettant le dédouanement des marchandises en attendant de fournir toutes les informations ou documents requis pour une déclaration définitive.
5) Déterminer en MAD la valeur en douane de la machine.
Valeur en Douane : CIF + Aconage
| Eléments | USD | MAD |
|---|---|---|
| FAS | 100 750 | 957 125 |
| - Embarquement - Fret - Assurance | 700 6 000 | 6 650 57 000 9 500 |
| CIF | 1 030 275 |
Valeur en Douane : 1 030 275 + 4 750 = 1 035 025 MAD
6) Calculer le total de la dette douanière à verser au receveur de la douane.
- Droit de douane : 1 035 025 x 8% = 82 802 MAD
- Taxe parafiscale : 1 035 025 x 0.25% = 2 587.56 MAD
- TVA : (1 035 025 + 82 802 + 2 587.56) x 20% = 224 082.91 MAD
- La dette douanière avant crédit d’enlèvement : 82 802 + 2 587.56 + 224 082.91 = 309 472.47 MAD
- Remise Crédit d’enlèvement : 309 472.47 x 1.24% = 3 837.46 MAD
- Total de la dette douanière : 309 472.47 + 3 837.46 = 313 309.93 MAD
25 EFF 25 : novembre 2024, candidats libres (variante 2)
Le chiffre d'affaires à l'export de la société ELEGANCE représente 15% du CA global de la société. Notamment dans les pays d'Europe du Sud.
La société ELEGANCE souhaiterait étendre ses relations à l'étranger et plus particulièrement avec le continent européen.
Une action de participation à un salon a abouti à deux opérations à l'étranger :
- Une commande d'un importateur Français « Annexe 1 »
- Importation du tissu auprès d'un fournisseur en Inde « Annexe 2»
ELEGANCE met à votre disposition les informations suivantes :
Annexe 1 :
Le client français souhaite acheter 10 000 pantalons en jeans emballés dans des cartons.
| Marchandises : •Prix d'un pantalon : 85 MAD •Un carton contient 20 pantalons. •Les dimensions du carton : 60cm, 20cm, 40cm ; •Poids brut d'un carton : 15kg •Prix de l'emballage : 5 MAD l'unité | Informations complémentaires : La marchandise sera acheminée par camion vers le port de Casablanca, Chargement à l'usine : 500 MAD Déchargement au port de Casablanca : 600 MAD Formalité douanière export : 480 MAD Mise à bord sur navire CMA CGM : 600 MAD Pré acheminement par camion : 1 000 MAD Débarquement port Marseille : 60 Euros Fret et assurance : Transport maritime : 90 Euros l'unité payante Surcharge BAF : 3% Surcharge CAF : 2% Assurance : 0,8% de CIF + 10% |
1) Quelles sont les conditions d'un bon marquage ?
2) Calculer en Euro le Fret maritime.
3) Sachant que 1 Euro = 10,51 MAD, déterminer en MAD le prix d'exportation selon les incoterms suivants : FCA ; FOB et CIF.
Annexe 2 : Importation du tissu auprès d'un fournisseur en Inde
- Valeur FOB de la matière première : 20 000 USD
- Coût du Fret en maritime : 1300 USD
- Assurance : 100 USD
- Aconage : 1 600 MAD
- Post acheminement : 4 500MAD
- Droit d'importation : 16%
- TVA : 20%
- Taxe parafiscale : 0,25%
- Crédit d'enlèvement à 180 jours : 2,47%
1USD=9,45 MAD
4) Qu'est-ce qu'une déclaration provisionnelle ?
5) Déterminer la valeur à déclarer en douane.
6) Calculer le montant du crédit d'enlèvement exigible.
Afficher le corrigéMasquer le corrigé
Annexe 1 :
Le client français souhaite acheter 10 000 pantalons en jeans emballés dans des cartons.
| Marchandises : •Prix d'un pantalon : 85 MAD •Un carton contient 20 pantalons. •Les dimensions du carton : 60cm, 20cm, 40cm ; •Poids brut d'un carton : 15kg •Prix de l'emballage : 5 MAD l'unité | Informations complémentaires : La marchandise sera acheminée par camion vers le port de Casablanca, Chargement à l'usine : 500 MAD Déchargement au port de Casablanca : 600 MAD Formalité douanière export : 480 MAD Mise à bord sur navire CMA CGM : 600 MAD Pré acheminement par camion : 1 000 MAD Débarquement port Marseille : 60 Euros Fret et assurance : Transport maritime : 90 Euros l'unité payante Surcharge BAF : 3% Surcharge CAF : 2% Assurance : 0,8% de CIF + 10% |
1) Quelles sont les conditions d'un bon marquage ?
- Lisibilité : Les informations doivent être claires et faciles à lire.
- Durabilité : Le marquage ne doit pas pouvoir être effacé facilement (résistance à l'humidité, aux frottements, etc.).
- Adéquation : Le marquage doit inclure toutes les informations nécessaires.
- Positionnement : Les marques doivent être bien placées pour être visibles.
2) Calculer en Euro le Fret maritime.
On Calcul l’UP :
Nombre de carton : 10 000/20 = 500 cartons
Poids Réel : 500 x 15 = 7 500 Kg soit 7.5 tonnes
Volume : 0.6 x 0.2 x 0.4 x 500 = 24 m3 soit 24 Tonnes
UP = 24
Fret de base : 24 x 90 = 2 160 Euros
BAF : 2 160 x 3% = 64.8 Euros
CAF : (2160 + 64.8) x 2% = 44.5 Euros
Fret Total : 2 160 + 64.8 + 44.5 = 2 269.30 Euros
3) Sachant que 1 Euro = 10,51 MAD, déterminer en MAD le prix d'exportation selon les incoterms suivants : FCA ; FOB et CIF.
Le client français souhaite acheter 10 000 pantalons en jeans emballés dans des cartons.
| Marchandises : •Prix d'un pantalon : 85 MAD •Un carton contient 20 pantalons. •Les dimensions du carton : 60cm, 20cm, 40cm ; •Poids brut d'un carton : 15kg •Prix de l'emballage : 5 MAD l'unité | Informations complémentaires : La marchandise sera acheminée par camion vers le port de Casablanca, Chargement à l'usine : 500 MAD Déchargement au port de Casablanca : 600 MAD Formalité douanière export : 480 MAD Mise à bord sur navire CMA CGM : 600 MAD Pré acheminement par camion : 1 000 MAD Débarquement port Marseille : 60 Euros Fret et assurance : Transport maritime : 90 Euros l'unité payante Surcharge BAF : 3% Surcharge CAF : 2% Assurance : 0,8% de CIF + 10% |
| Eléments | Calculs | MAD | Euros |
|---|---|---|---|
| - Marchandises - Emballage | 10 000 x 85 500 x 5 | 850 000 2 500 | |
| EXW | 852 500 | ||
| - Chargement camion - Acheminement - D. Export | 500 1 000 480 | ||
| FCA | 854 480 | ||
| - Déchargement au port - Mise à bord | 600 600 | ||
| FOB | 855 680 | ||
| - Fret Maritime | 2269.3 x 10.51 | 23 850.34 | 2269.3 |
| CFR | 879 530.34 | ||
| Assurance | 0,8% du CIF + 10% | ||
| CIF | (879 530.34) ÷ (1-1+10%×0.8%)=(879 530.34) ÷ (0.9912)= | 887 338.92 |
Annexe 2 : Importation du tissu auprès d'un fournisseur en Inde
- Valeur FOB de la matière première : 20 000 USD
- Coût du Fret en maritime : 1300 USD
- Assurance : 100 USD
- Aconage : 1 600 MAD
- Post acheminement : 4 500MAD
- Droit d'importation : 16%
- TVA : 20%
- Taxe parafiscale : 0,25%
- Crédit d'enlèvement à 180 jours : 2,47%
1USD=9,45 MAD
4) Qu'est-ce qu'une déclaration provisionnelle ?
Une déclaration provisionnelle : est une déclaration en douane préliminaire utilisée lorsque certaines informations ou documents requis pour une déclaration en détail définitive ne sont pas encore disponibles.
5) Déterminer la valeur à déclarer en douane.
Valeur déclarer en douane = CIF + Aconage
CIF = FOB + Fret maritime + Assurance = 20 000 + 1 300 + 100 = 21 400 USD soit 202 230 MAD
Valeur Déclarer en douane : 202 230 + 1 600 = 203 830 MAD
6) Calculer le montant du crédit d'enlèvement exigible.
- Droit de douane : 203 830 x 16% = 32 612.80 MAD
- Taxe parafiscale : 203 830 x 0.25% = 509.58 MAD
- TVA : (203830 + 32 612.80 + 509.58) x 20% = 47 390.48 MAD
- La dette douanière avant crédit d’enlèvement : 32612.80 + 509.58 + 47 390.48 = 80 512.86 MAD
- Remise du crédit d’enlèvement : 80 512.86 x 2.47% = 1 988.67 MAD
- le montant du crédit d'enlèvement exigible : 80 512.86 + 1 988.67 = 82 501.53 MAD
26 EFF 26 : janvier 2025 (variante 1)
I- L'ASMEX organise une mission B to B à Paris pour promouvoir les produits cosmétiques de terroir du Maroc. L'entreprise Beauté ATLAS a participé à ce salon professionnel pour réaliser une action de prospection clients.
1) Quels rôles joue I'ASMEX dans la promotion des exportations au Maroc ?
II- Le responsable de la cellule export de la société Beauté ATLAS vous confie le dossier suivant relatif à un envoi aérien vers Lyon en France :
A-Caractéristiques de l'ULD (Conteneur aérien) :
| Eléments | Détails |
|---|---|
| Quantité exporte | 150 cartons |
| Dimension du carton | 0.6 x 0.4 x 0.4m |
| Poids Brut du carton | 20 Kg |
| Dimension d’un ULD | 3.07 x 2.34 x 2.41m |
| Masse Chargeable d’un ULD | 3.8 T |
| Poids Pivot de l’ULD | 2 600 Kg |
| Surtaxe au Kg supplémentaire | 2.85 €/Kg |
| Fret au poids pivot d’un ULD | 6 130 € |
B- Caractéristiques logistiques :
| Eléments | Détails |
|---|---|
| Prix unitaire du carton | 2 450 MAD |
| Préacheminement | 2 500 MAD |
| Frais du transitaire | 3 500 MAD |
| Frais de mise en ULD | 860 MAD |
| Formalités export | 950 MAD |
| Assurance | 0.7% CIP majoré de 10% |
| Cours de change | 1€ = 10.80 MAD |
2) Calculer le montant du fret à payer.
3) Déterminer la valeur CIP de cette importation en passant par les incoterms FCA et CPT.
III- Les parties contractantes se sont mis d'accord sur le virement SWIFT à la réception de la marchandise comme mode de règlement à l'international. Toutefois, le client est en difficulté financière et se trouve incapable de payer sa facture.
4) Définir le virement Swift international.
5) Qualifier ce type de risque auquel fait face le fournisseur.
6) Proposer un autre mode de paiement qui permet de se couvrir contre ce genre de risque. Expliquer.
Afficher le corrigéMasquer le corrigé
I-
1) Quels rôles joue l’ASMEX dans la promotion des exportations au Maroc ?
- Fédérer, représenter et défendre les intérêts des exportateurs marocains ;
- Mener et/ou contribuer à toute stratégie nationale ou régionale pour le développement des exportations des produits et des services et/ou des investissements dédiés à l'export ;
- Promouvoir au Maroc et à l’étranger les exportations marocaines et les investissements dédiés à l’export,
- Coordonner, dans le cadre du partenariat public-privé, avec les pouvoirs publics, toutes les actions et/ou les initiatives pour la dynamique marocaine du commerce extérieur.
II -
2) Calculer le montant du fret à payer.
A-Caractéristiques de l'ULD (Conteneur aérien) :
| Eléments | Détails |
|---|---|
| Quantité exporte | 150 cartons |
| Dimension du carton | 0.6 x 0.4 x 0.4m |
| Poids Brut du carton | 20 Kg |
| Dimension d’un ULD | 3.07 x 2.34 x 2.41m |
| Masse Chargeable d’un ULD | 3.8 T |
| Poids Pivot de l’ULD | 2 600 Kg |
| Surtaxe au Kg supplémentaire | 2.85 €/Kg |
| Fret au poids pivot d’un ULD | 6 130 € |
a) Il faut vérifier d’abord les dimensions et le poids des cartons par rapport à la capacité de charge et les dimensions d'un ULD.
- Le volume total des 150 cartons est : (0,6 x 0,4 x 0,4m) x 150 soit 14,4 m3 qui est inférieur au
Volume de l’ULD (3,07*2,34*2,41m soit 17,31m3).
- Le poids total des 150 cartons est : 20 kg*150= 3 Tonnes qui est < à la masse chargeable de l’ULD
(3,8T).
Donc, c’est compatible. Les mesures seront retenues pour charger un seul ULD.
b) Maintenant, on va calculer la valeur du fret à payer :
- Poids de la marchandise exportée (poids Réel) : 150 x 20 Kg = 3 000 Kg
- Poids au-dessus du poids pivot = 3 000 – 2 600 = 400 Kg
- Valeur du poids au-dessus du poids pivot = 400 Kg x 2,85 € = 1 140 €
- Calcul de la valeur totale du fret : 6 130 € + 1 140 € = 7 270 €
3) Déterminer la valeur CIP de cette importation en passant par les incoterms FCA et CPT.
B- Caractéristiques logistiques :
| Eléments | Détails |
|---|---|
| Prix unitaire du carton | 2 450 MAD |
| Préacheminement | 2 500 MAD |
| Frais du transitaire | 3 500 MAD |
| Frais de mise en ULD | 860 MAD |
| Formalités export | 950 MAD |
| Assurance | 0.7% CIP majoré de 10% |
| Cours de change | 1€ = 10.80 MAD |
| Eléments | Calculs | MAD | €uro |
|---|---|---|---|
| - Valeur marchandise - Préacheminement - Frais du transitaire - Formalités export | 2450 x 150 | 367 500 2 500 3 500 950 | |
| FCA | 374 450 | ||
| - Frais de mise en ULD - Fret aérien | 7 270 x 10.8 | 860 78 516 | 7 270 |
| CPT | 453 826 | ||
| Assurance | 0.7% CIP majoré de 10% | ||
| CIP | (453 826) ÷ (1-1+10%×0.7%) | 457 347.58 | 42 347 |
457347.58 – 453826 =
III- Les parties contractantes se sont mis d'accord sur le virement SWIFT à la réception de la marchandise comme mode de règlement à l'international. Toutefois, le client est en difficulté financière et se trouve incapable de payer sa facture.
4) Définir le virement Swift international.
Le virement Swift international : est un transfert d'argent entre deux banques situées dans des pays différents, utilisant le réseau SWIFT (Society for Worldwide Interbank Financial Telecommunication). Ce réseau est un système mondial qui permet aux banques autres institutions financières d'envoyer et de recevoir des informations relatives à des transactions financières, notamment des paiements, de manière sécurisée.
5) Qualifier ce type de risque auquel fait face le fournisseur.
C’est un Risque commercial de non-paiement.
6) Proposer un autre mode de paiement qui permet de se couvrir contre ce genre de risque. Expliquer.
Mode de paiement : le crédit documentaire irrévocable et confirmé.
Les Raisons :
-Engagement irrévocable de la banque émettrice (banque de l’acheteur) : elle s'engage de manière ferme à payer le vendeur dès que celui-ci respecte les conditions du contrat.
-Confirmation par une banque de confiance : (généralement dans le pays du vendeur) Cette confirmation permet de se couvrir contre le risque que la banque de l’acheteur ne paie pas, en raison de faillite ou de restrictions liées à des facteurs économiques, politiques ou réglementaires. Cela renforce alors la sécurité pour le vendeur.
27 EFF 27 : janvier 2025 (variante 2)
I-
L'entreprise importe quelques composantes pour la fabrication des jouets, Asie (60%), Europe (40%).
Pour la partie en provenance de différents fournisseurs Chinois, JET TOYS opte pour une réception par « voie maritime en LCL/FCL selon l'incoterm FCA plateforme Chinoise».
1) Indiquer la différence entre un FCL/FCL et LCL/FCL, justifier le choix de l'entreprise JET TOYS.
II-
Le responsable de la cellule import de la société JET TOYS vous confie le dossier suivant relatif à une importation de « composantes de jouets » en provenance de Nantes (France) :
A- Importation de marchandise de Nantes par voie routière
| Les produits sont emballés dans des cartons. Les cartons sont ensuite emballés dans des caisses. Chaque caisse contient 50 cartons. Chaque carton contient 10 unités. Quantité importée : 850 cartons Prix de vente départ par unité : 32€ l’unité Poids brut d’un carton : 2 Kg Dimension d’une caisse : 80 x 80 x 60cm Poids d’une caisse vide : 15 Kg Prix d’une caisse vide : 20 € | Chargement dans les locaux du vendeur : 85 € Pré acheminement : 420 € Déchargement chez le transporteur routier : 90 € Transitaire export : 450 € Douane export : 130 € Assurance : 0.8% du CIP majoré de 10% |
1 EURO=10,8 MAD
B- Tarifs du Transporteur routier
Moins de 1 000 kg : 40 € les 100 kg.
1000 à 2500kg : 32 € les 100 kg.
2 500 à 4 000 kg : 26 € les 100kg.
4 000 et plus : 22 € les 100 kg.
TAF :
2) Déterminer le montant du fret à payer.
3) Calculer l'incoterm CIP en passant par EXW, FCA, CPT.
III-
L'entreprise JET TOYS a passé une commande auprès du fournisseur Young toys. Un crédit documentaire a été ouvert auprès d'ATTUARIWAFA BANK, l'expédition a eu lieu le 01avril 2024 date du connaissement. Le 15 avril, la banque informe l'entreprise de la réception des documents et qu'elle constate des irrégularités sur des documents tels que la facture et le certificat de qualité. De ce fait, l'entreprise JET TOYS refuse de lever les documents.
4) Définir le CREDOC.
5) Citer deux autres modes de paiement à l'international.
6) Expliquer le refus de lever des documents par JET TOYS.
Afficher le corrigéMasquer le corrigé
I-
L'entreprise importe quelques composantes pour la fabrication des jouets, Asie (60%), Europe (40%).
Pour la partie en provenance de différents fournisseurs Chinois, JET TOYS opte pour une réception par « voie maritime en LCL/FCL selon l'incoterm FCA plateforme Chinoise».
1) Indiquer la différence entre un FCL/FCL et LCL/FCL, justifier le choix de l'entreprise JET TOYS.
FCL/FCL : le vendeur empote lui-même la marchandise dans le conteneur qui sera livrée directement chez le client sans être ouvert.
LCL/FCL : L’acheteur attend des livraisons d’origines diverses. Il demande à ses fournisseurs de les livrer au même centre de groupage portuaire.
Le choix de la société se justifie par le fait qu'elle achète auprès de plusieurs fournisseurs, et par la suite regroupe la marchandise dans une plateforme en Chine pour minimiser les coûts de transports.
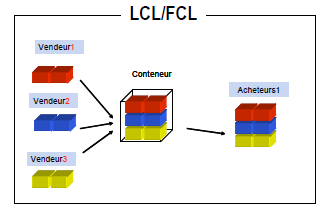
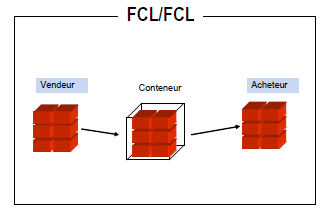
II- A- Importation de marchandise de Nantes par voie routière
| Les produits sont emballés dans des cartons. Les cartons sont ensuite emballés dans des caisses. Chaque caisse contient 50 cartons. Chaque carton contient 10 unités. Quantité importée : 850 cartons Prix de vente départ par unité : 32€ l’unité (EXW) Poids brut d’un carton : 2 Kg Dimension d’une caisse : 80 x 80 x 60cm : 0.8 x 0.8 x 0.6 m | Poids d’une caisse vide : 15 Kg Prix d’une caisse vide : 20 € (EXW) Chargement dans les locaux du vendeur : 85 € (FCA) Pré acheminement : 420 € (FCA) Déchargement chez le transporteur routier : 90 € (CPT) Transitaire export : 450 € (FCA) Douane export : 130 € (FCA) Assurance : 0.8% du CIP majoré de 10% |
1 EURO=10,8 MAD
B- Tarifs du Transporteur routier
Moins de 1 000 kg : 40 € les 100 kg.
1000 à 2500kg : 32 € les 100 kg.
2 500 à 4 000 kg : 26 € les 100kg.
4 000 et plus : 22 € les 100 kg.
2) Déterminer le montant du fret à payer.
Nombre des caisses : 850/50 = 17 caisses
Poids Réel : (850 x 2) + (17 x 15) = 1955 Kg
Volume : 0.8 x 0.8 x 0.6 x 17 = 6,528 m3 soit 6,528/3 = 2,176 Tonnes x 1000 = 2176 Kg
Poids Taxable : 2 176 Kg
Fret = (2176/100) x 32 = 696.32 €
On vérifier la RPP : (2500/100) x 26 = 650 €. En applique la RPP.
Donc le fret routier est 650 €.
| Les produits sont emballés dans des cartons. Les cartons sont ensuite emballés dans des caisses. Chaque caisse contient 50 cartons. Chaque carton contient 10 unités. Quantité importée : 850 cartons Prix de vente départ par unité : 32€ l’unité (EXW) Poids brut d’un carton : 2 Kg Dimension d’une caisse : 80 x 80 x 60cm : 0.8 x 0.8 x 0.6 m | Poids d’une caisse vide : 15 Kg Prix d’une caisse vide : 20 € (EXW) Chargement dans les locaux du vendeur : 85 € (FCA) Pré acheminement : 420 € (FCA) Déchargement chez le transporteur routier : 90 € (CPT) Transitaire export : 450 € (FCA) Douane export : 130 € (FCA) Assurance : 0.8% du CIP majoré de 10% |
3) Calculer l'incoterm CIP en passant par EXW, FCA, CPT.
| Eléments | Calcul | Euro |
|---|---|---|
| - Prix marchandise - Emballage | 850 x 10 x 32 17 x 20 | 272 000 340 |
| EXW | 272 340 | |
| - Chargement - Pré Acheminement - Douane export - Transite exoprt | 85 420 130 450 | |
| FCA | 273 425 | |
| - Déchargement - Fret Routier | 90 650 | |
| CPT | 274 165 | |
| Assurance | 0.8% CIP + 10% | |
| CIP | (274165) ÷ (1-1+10%x0.8%)=(274 165) ÷ (0.9912) | 276 599.07 |
III-
L'entreprise JET TOYS a passé une commande auprès du fournisseur Young toys. Un crédit documentaire a été ouvert auprès d'ATTUARIWAFA BANK, l'expédition a eu lieu le 01avril 2024 date du connaissement. Le 15 avril, la banque informe l'entreprise de la réception des documents et qu'elle constate des irrégularités sur des documents tels que la facture et le certificat de qualité. De ce fait, l'entreprise JET TOYS refuse de lever les documents.
4) Définir le CREDOC.
Le crédit documentaire est un instrument financier utilisé dans le commerce international pour sécuriser les transactions entre un acheteur et un vendeur. Il représente un engagement écrit, généralement pris par une banque (appelée la banque émettrice), à payer une somme d'argent au vendeur (le bénéficiaire) à condition que ce dernier fournisse les documents prouvant qu'il a bien expédié les marchandises ou fourni les services convenus.
5) Citer deux autres modes de paiement à l'international.
- Virement bancaire international
- Remise documentaire contre paiement ou contre acceptation
- L’encaissement simple
- Etc..
6) Expliquer le refus de lever des documents par JET TOYS.
Si les documents présentés ne sont pas conformes aux termes et conditions stipulés dans le crédit documentaire, l'entreprise pourrait refuser de lever les documents.
Cela est dû au fait que les documents constituent la preuve de la conformité de la marchandise et de la conformité aux exigences du crédit documentaire. Si les documents présentés ne sont pas conformes, cela peut entraîner un risque pour l'entreprise, notamment en ce qui concerne le paiement et l'acceptation de la marchandise.
28 EFF 28 : rattrapage juin 2025 (variante 1)
Le responsable de la cellule export de la société HOME DECO vous demande de traiter les opérations suivantes :
Annexe 1 : importation de matières premières
| - Quantité importé : 4 600 caisses. - les caisses sont rangées dans des palettes. - Dimensions d’une caisse : 50 x 40 x 35 cm. - Dimensions d’une palette : 1.2 x 1 x 0.15 m. - la hauteur maximale d’une palette 150 cm (y compris le pied de palette) - Un conteneur peut accueillir 54 palettes. |
1) Calculer le nombre de palettes à utiliser pour cette importation.
2) Déterminer le nombre de conteneurs nécessaires pour cette expédition.
Annexe 2 : exportation de marchandise vers Lisbonne (Portugal)
| - Quantité exporté : 320 unités - produits emballés dans des caisses. - chaque caisse peut contenir 80 unités - Prix de vente unitaire : 240 MAD - poids d’une caisse vide : 12 kg - Dimension d’une caisse : 120 x 100 x 100 cm - prix d’une caisse vide : 35 MAD - Poids net d’une unité : 1.75 kg | - chargement sur camion usine vendeur 450 MAD. - préacheminement : 2 150 MAD - Transitaire export : 2 400 MAD - Dédouanement export : 1 700 MAD - Frais annexe (Embarquement et Emission LTA) : 73 € - Assurance 0.75% du CIP majoré de 10%. |
1 EURO = 10.5 MAD
| Tarif du transport aérien Moins de 350 kg : 2.5 € le kg ; 350 à 700 kg : 2 € le kg ; 700 à 1 050 kg : 1.5€ le kg ; 1 050 kg et plus : 1 € le kg ; |
3) Déterminer le montant du fret à payer.
4) Calculer la valeur CIP en passant par les incoterms EXW, FCA, CPT.
Annexe 3 : importation d’une machine (découpe laser)
| Valeur CIF : 340 000 MAD Débarquement port Tanger Med : 5 200 MAD Taux de droit de douane : 18% TVA en douane : 20% Taxe parafiscale : 0.22% |
5) Calculer la dette douanière
Afficher le corrigéMasquer le corrigé
Le responsable de la cellule export de la société HOME DECO vous demande de traiter les opérations suivantes :
Annexe 1 : importation de matières premières
| - Quantité importé : 4 600 caisses. - les caisses sont rangées dans des palettes. - Dimensions d’une caisse : 50 x 40 x 35 cm. Soit 0.5 x 0.4 x 0.35 m - Dimensions d’une palette : 1.2 x 1 x 0.15 m. - la hauteur maximale d’une palette 150 cm (y compris le pied de palette) 1.5 m - Un conteneur peut accueillir 54 palettes. |
1) Calculer le nombre de palettes à utiliser pour cette importation.
| 1ére Hypothèse | 2éme Hypothèse | 3éme Hypothèse | 4éme Hypothèse | 5éme Hypothèse | 6éme Hypothèse |
|---|---|---|---|---|---|
| * 1.2 / 0.5 = 2 * 1 / 0.4 = 2 * 1.35 / 0.35 = 3 | * 1.2 / 0.5 = 2 * 1 / 0.35 = 2 * 1.35 / 0.4 = 3 | * 1.2 / 0.4 = 3 * 1 / 0.5 = 2 * 1.35 / 0.35 = 3 | * 1.2 / 0.4 = 3 * 1 / 0.35 = 2 * 1.35 / 0.5 = 2 | * 1.2 / 0.35 = 3 * 1 / 0.5 = 2 * 1.35 / 0.4 = 3 | * 1.2 / 0.35 = 3 * 1 / 0.4 = 2 * 1.35 / 0.5 = 2 |
| 2 x 2 x 3 = 12 caisses | 2 x 2 x 3 = 12 caisses | 3 x 2 x 3 = 18 caisses | 3 x 2 x 2 = 12 caisses | 3 x 2 x 3 = 18 caisses | 3 x 2 x 2 = 12 caisses |
1.5 – 0.15 = 1.35m
Nombre de caisses par palette : 18 caisses
Donc nombre de palette utiliser pour cette expédition : 4600/18 = 255.55 soit 256 palettes
2) Déterminer le nombre de conteneurs nécessaires pour cette expédition.
Nombre de conteneur : 256/54 = 4.7 soit 5 conteneurs
Annexe 2 : exportation de marchandise vers Lisbonne (Portugal)
| - Quantité exporté : 320 unités - produits emballés dans des caisses. - chaque caisse peut contenir 80 unités - Prix de vente unitaire : 240 MAD - poids d’une caisse vide : 12 kg - Dimension d’une caisse : 120 x 100 x 100 cm soit 1.2 x 1 x 1 - prix d’une caisse vide : 35 MAD - Poids net d’une unité : 1.75 kg | - chargement sur camion usine vendeur 450 MAD. - préacheminement : 2 150 MAD - Transitaire export : 2 400 MAD - Dédouanement export : 1 700 MAD - Frais annexe (Embarquement et Emission LTA) : 73 € - Assurance 0.75% du CIP majoré de 10%. |
1 EURO = 10.5 MAD
| Tarif du transport aérien Moins de 350 kg : 2.5 € le kg ; 350 à 700 kg : 2 € le kg ; 700 à 1 050 kg : 1.5€ le kg ; 1 050 kg et plus : 1 € le kg ; |
3) Déterminer le montant du fret à payer.
Nombre de caisses : 320/80 = 4 caisses
Poids Réel : (320 x 1.75) + (4 x 12) = 608 Kg
Volume : 1.2 x 1 x 1 x 4 = 4.8 m3 soit 4.8/6 = 0.8 tonnes soit 800 Kg
Poids taxable : 800 kg
Fret = 800 x 1.5 = 1 200 €
On vérifier la RPP : 1050 x 1 = 1050 €, On applique la RPP, donc le fret est 1 050 €
4) Calculer la valeur CIP en passant par les incoterms EXW, FCA, CPT.
| - Quantité exporté : 320 unités - produits emballés dans des caisses. - chaque caisse peut contenir 80 unités - Prix de vente unitaire : 240 MAD : EXW - poids d’une caisse vide : 12 kg - Dimension d’une caisse : 120 x 100 x 100 cm - prix d’une caisse vide : 35 MAD : EXW - Poids net d’une unité : 1.75 kg | - chargement sur camion usine vendeur 450 MAD. FCA - préacheminement : 2 150 MAD FCA - Transitaire export : 2 400 MAD FCA - Dédouanement export : 1 700 MAD FCA - Frais annexe (Embarquement et Emission LTA) : 73 € CPT - Assurance 0.75% du CIP majoré de 10%. |
1 EURO = 10.5 MAD
| Eléments | Calcul | MAD |
|---|---|---|
| - Prix marchandise - Emballage | 320 x 240 4 x 35 | 76 800 140 |
| EXW | 76 940 | |
| - Chargement - Pré Acheminement - Douane export - Transite exoprt | 450 2 150 1 700 2 400 | |
| FCA | 83 640 | |
| - Frais annexe - Fret Aérien | 73 x 10.5 1 050 x 10.5 | 766.5 11 025 |
| CPT | 95 431.5 | |
| Assurance | 0.75% du CIP majoré de 10% | |
| CIP | (95 431.5) ÷ (1-1+10%x0.75%)=(95 431.5) ÷ (0.99175) | 96 225.40 |
Annexe 3 : importation d’une machine (découpe laser)
| Valeur CIF : 340 000 MAD Débarquement port Tanger Med : 5 200 MAD Taux de droit de douane : 18% TVA en douane : 20% Taxe parafiscale : 0.22% |
5) Calculer la dette douanière
Valeur Déclarer = CIF + aconage (Débarquement)
Valeur Déclarer = 340 000 + 5 200 = 345 200 MAD
Droit de douane : Valeur déclarer x Taux ; 345 200 x 18% = 62 136 MAD
Taxe parafiscale : 345 200 x 0.22% = 759.44 MAD
TVA : (345 200 + 62 136 + 759.44) x 20% = 81 619.09 MAD
Dette douanière : 62 136 + 759.44 + 81 619.09 = 144 514,53 MAD
29 EFF 29 : rattrapage juin 2025 (variante 2)
Le responsable de la cellule export de la société FREE MODE vous confie les deux dossiers suivants :
Dossier 1 : exportation de marchandise vers Dubaî
| - Quantité exportée : 60 000 unités - Chaque caisse peut contenir 50 unités - Dimensions d’une caisse : 75 x 55 x 55 cm - Poids net d’une caisse : 26 Kg - Poids d’une caisse vide : 8 Kg - Prix d’une caisse vide : 22.5 MAD - Tarif à l’UP : 27 $ - BAF : 3% - CAF : 4% | - Prix de vente unitaire : 180 MAD - Préacheminement : 2 400 MAD - Dédouanement export : 750 MAD - Chargement à l’usine du vendeur : 620 MAD - Déchargement du camion : 680 MAD - Embarquement port Casablanca : 15 $ la tonne - Assurance 0.7% sur le CIF majoré de 10% 1 $ = 10 MAD |
1) Déterminer le montant du fret à payer.
2) Calculer la valeur CIF en passant par les incoterms EXW, FCA, FOB et CFR.
Dossier 2 : importation d’une machine (Automate de couture)
| Valeur CIF : 48 000 € Aconage : 2 600 MAD Post acheminement : 2 700 MAD HT TVA sur post acheminement : 14% Droit d’importation : 16% TVA en douane : 20% Taxe parafiscale : 0.25% Déchargement à l’usine acheteur : 520 MAD Parité : 1 € = 10.25 MAD |
3) Calculer la dette douanière en MAD
4) Calculer la valeur DDP en MAD
5) Calculer le coût de revient de cette importation pour l’acheteur.
Afficher le corrigéMasquer le corrigé
| - Quantité exportée : 60 000 unités - Chaque caisse peut contenir 50 unités - Dimensions d’une caisse : 75 x 55 x 55 cm : 0.75 x 0.55 x 0.55 m - Poids net d’une caisse : 26 Kg - Poids d’une caisse vide : 8 Kg - Prix d’une caisse vide : 22.5 MAD - Tarif à l’UP : 27 $ - BAF : 3% - CAF : 4% | - Prix de vente unitaire : 180 MAD - Préacheminement : 2 400 MAD - Dédouanement export : 750 MAD - Chargement à l’usine du vendeur : 620 MAD - Déchargement du camion : 680 MAD - Embarquement port Casablanca : 15 $ la tonne - Assurance 0.7% sur le CIF majoré de 10% 1 $ = 10 MAD |
1) Déterminer le montant du fret à payer.
Nombre de caisses : 60 000/50 = 1 200 caisses
Poids Réel : (26+8) x 1200 = 40 800 kg soit 40.8 tonnes
Volume : 0.75 x 0.55 x 0.55 x 1 200 = 272.25 m3 soit 272.25 tonnes
UP : 272.25
Fret de base : 272.5 x 27 = 7 350.75 $
BAF : 7350.75 x 3% = 220.52
CAF : (7350.75 + 220.52) x 4% = 302.85
Fret total : 7 350.75 + 220.52 + 302.85 = 7 874.12 $
2) Calculer la valeur CIF en passant par les incoterms EXW, FCA, FOB et CFR.
| - Quantité exportée : 60 000 unités - Chaque caisse peut contenir 50 unités - Dimensions d’une caisse : 75 x 55 x 55 cm - Poids net d’une caisse : 26 Kg - Poids d’une caisse vide : 8 Kg - Prix d’une caisse vide : 22.5 MAD - Tarif à l’UP : 27 $ - BAF : 3% - CAF : 4% | - Prix de vente unitaire : 180 MAD - Préacheminement : 2 400 MAD - Dédouanement export : 750 MAD - Chargement à l’usine du vendeur : 620 MAD - Déchargement du camion : 680 MAD - Embarquement port Casablanca : 15 $ la tonne - Assurance 0.7% sur le CIF majoré de 10% 1 $ = 10 MAD |
| Eléments | Calcul | MAD |
|---|---|---|
| - Prix marchandise - Emballage | 60 000 x 180 1 200 x 22.5 | 10 800 000 27 000 |
| EXW | 10 827 000 | |
| - Chargement - Pré Acheminement - Douane export | 620 2 400 750 | |
| FCA | 10 830 770 | |
| - Déchargement du camion - Embarquement | 15 x 40.8 x 10 | 680 6 120 |
| FOB | 10 837 570 | |
| - Fret | 7874.12 x 10 | 78 741.2 |
| CFR | 10 916 311.2 | |
| Assurance | 0.7% du CIF majoré de 10% | |
| CIF | (10 916 311.2) ÷ (1-1+10%x0.7%)=(10 916 311.2) ÷ (0.9923) | 11 001 019.05 |
Dossier 2 : importation d’une machine (Automate de couture)
| Valeur CIF : 48 000 € Aconage : 2 600 MAD Post acheminement : 2 700 MAD HT TVA sur post acheminement : 14% Droit d’importation : 16% TVA en douane : 20% Taxe parafiscale : 0.25% Déchargement à l’usine acheteur : 520 MAD Parité : 1 € = 10.25 MAD |
3) Calculer la dette douanière en MAD
Valeur Déclarer = CIF + Aconage : (48 000 x 10.25) + 2600 = 492 000 + 2 600 = 494 600 MAD
Droit d’importation : 494 600 x 16% = 79 136 MAD
Taxe parafiscale : 494 600 x 0.25% = 1 236.5 MAD
TVA : (494 600 + 79 136 + 1 236.5) x 20% = 114 994.5 MAD
Dette douanière : 79 136 + 1 236.5 + 114 994.5 = 195 367 MAD
4) Calculer la valeur DDP en MAD
DDP = CIF + aconage + post acheminement + tva post + dette douanière
DDP = 492 000 + 2600 + 2700 + (2700x14%) + 195 367 = 693 045 MAD
5) Calculer le coût de revient de cette importation pour l’acheteur.
Coût de revient = DDP + déchargement à l’usine – TVA sur post acheminement – TVA sur douane
Coût de revient = 693 045 + 520 – (2700x14%) – 114 994.5 = 578 192.5 MAD
30 EFF 30 : novembre 2025, candidats libres
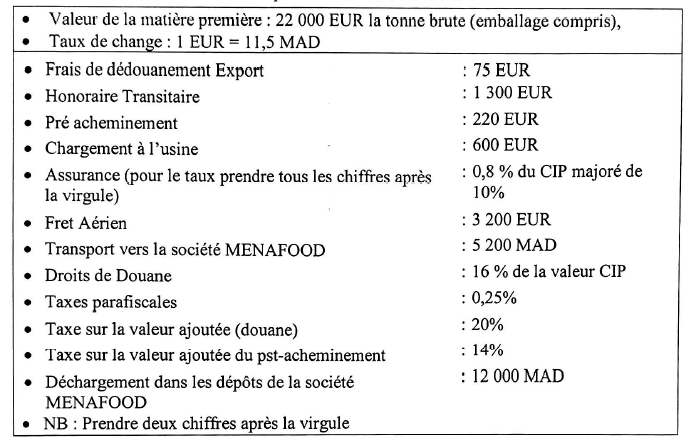
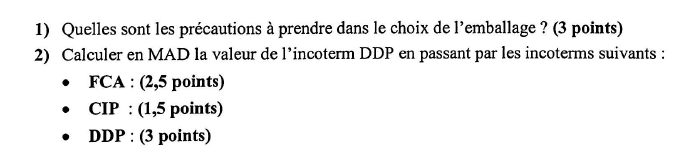
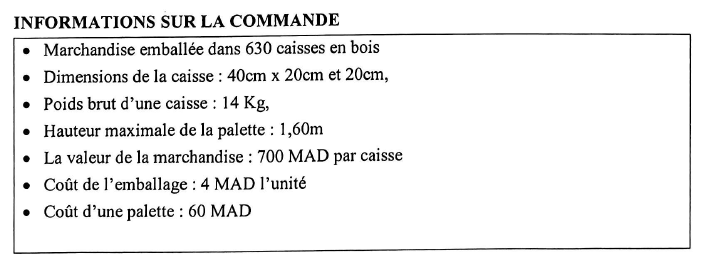
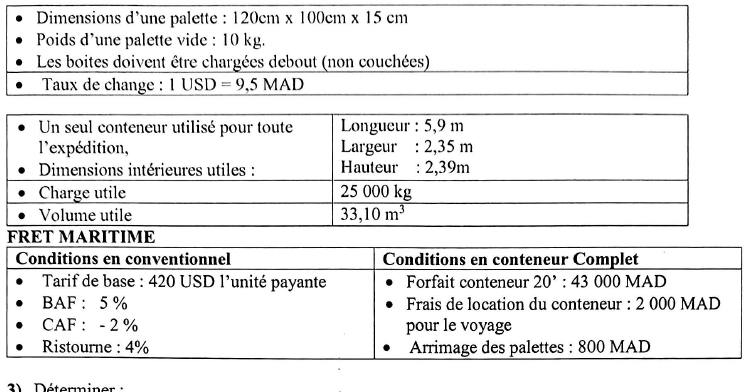
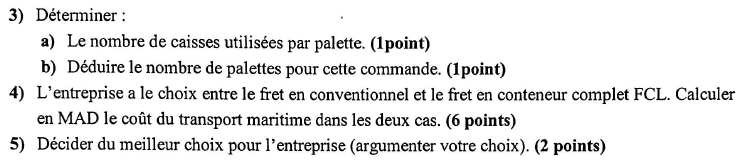
Afficher le corrigéMasquer le corrigé
1) Quelles sont les précautions à prendre dans le choix de l’emballage ?
- Bien définir l’emballage requis
- S’appuyer sur le classement des différentes catégories d’emballage
- Faire tester les emballages
2) Calculer en MAD la valeur de l’incoterm DDP en passant par les incoterms suivants : FCA, CIP, DDP
| Eléments | Calculs | Montant en €uro | Montant en MAD |
|---|---|---|---|
| -Valeur Matière 1ére -chargement -Pré acheminement -Douane Export -Forfait du transitaire | 22 000 x 4 tonnes | 88 000 600 220 75 1 300 | |
| FCA | 90195x11.5 | 90 195 | 1 037 242,5 |
| -Fret Aérien | 3 200 | ||
| CPT | 93 395 | 1 074 042,5 | |
| -Assurance | 0.8% de CIP majoré de 10% | ||
| CIP | (1 074 042.5) ÷ (1-1+10%×0.8%) | 1 083 578 | |
| -Post acheminement -TVA Post Acheminement | 5 200 x 14% | 5 200 728 | |
| DAP | 1 089 506 | ||
| -Droit de douane - Taxe parafiscale -TVA import | 1 083 578 x 16% 1 083 578 x 0.25% (1 083 578 + 173 372.48 + 2 708,95) x 20% | 173 372,48 2 708,95 251 931,89 | |
| DDP | 1 517 519,32 |
3) Déterminer :
a. le nombre de caisses utilisées par palette :
Dimension d’une caisse : 40 x 20 x 20 cm soit : 0.4 x 0.2 x 0.2 m
Dimension palette : 120 x 100 x 15 cm soit 1.2 x 1 x 0.15m et la Hauteur Maximale : 1.6m (donc la hauteur 1.6 – 0.15 = 1.45m)
H1 : (1.2/0.4) x (1/0.2) x (1.45/0.2) = 3 x 5 x 7 = 105 caisses
H1 : (1.2/0.2) x (1/0.4) x (1.45/0.2) = 6 x 2 x 7 = 84 caisses
Donc nombre de caisse par palette : 105 caisses
B. Le nombre de palette : (630 caisses / 105) = 6 palettes
4) l’entreprise a le choix entre le fret en conventionnel et le fret en conteneur complet FCL. Calculer en MAD le coût du transport maritime dans les deux cas :
| Fret par conventionnel | Fret Par conteneur |
|---|---|
| Poids Réel : (14 x 630) + (6 x 10) = 8 880 kg soit 8.88 tonnes Volume : 1.2 x 1 x (0.2x7 + 0.15) x 6 = 11.16 m3 soit 11.16 tonnes UP : 11.16 Fret : 420 x 11.16 = 4 687.2 USD BAF : 4 687.2 x 5% = 234.36 USD CAF : (4 687.2 + 234.36) x (– 2%) = – 98.43 USD Fret total : 4 687.2 + 234.36 – 98.43 = 4 823,13 USD Ristourne : 4 823.13 x 4% = 192.93 USD Fret net : 4 823.13 – 192.93 = 4 630.20 USD x 9.5 = 43 986,9 MAD | Fret : 43 000 + 2 000 + 800 = 45 800 MAD |
5) Décider du meilleur choix pour l’entreprise (argumenter votre choix) :
45 800 – 43 986.9 = 1 813.10 DH
Le critère du coût n’est donc pas déterminant. Les délais seront probablement meilleurs avec le conteneur.
La sécurité des marchandises étant amélioré avec la conteneurisation, cette solution paraît s’imposer.
31 EFF 31 : janvier 2026 (variante 1)
La MAISON DE LUXE importe des tissus d'Égypte et d'Espagne pour fabriquer des costumes, avant de les réexporter vers le marché américain. Le paiement de ses transactions s'effectue au comptant, par crédit documentaire irrévocable.
I. Les conditions de vente de l'importation en provenance d'Égypte sont :
| La valeur des vêtements à l'usine : 8 500 $. L'emballage : 100$ Le transport de Caire au port de départ : 500 $ Le chargement à l'usine : 230 $ Le déchargement au quai de départ : 75 $ Le dédouanement export : 15 $ | La Mise à FOB : 200$ Le fret : 1 000 $ Assurance : 0,2% de CIF+10% L'aconage : 1 200 MAD. Le post acheminement : 450 MAD La parité de 1 $=10 MAD |
1) Définir la technique de paiement choisie par La MAISON DE LUXE.
2) Calculer en MAD, à l'aide d'un tableau, les incoterms suivants : EXW, FCA, FAS, FOB, CFR et CIF.
II. Les conditions de vente de l'importation en provenance d'Espagne sont :
| La valeur des marchandises : 3 400 € CIF Casablanca, Déchargement au port d’arrivée : 600 MAD Droit d'importation : 15%, Redevance informatique : 150 MAD Taxe parafiscale : 0.25% TVA : 20% Parité 1€ = 11.5 MAD |
3) Calculer la valeur déclarée en douane en MAD.
4) Calculer les droits dus à l'ADII dans les cas suivants :
a) Paiement au comptant sans retard.
b) Paiement au comptant avec retard de 35 jours sachant que le taux d'intérêt de retard est de 8% l'an.
III. Après la fabrication des costumes, l'entreprise procède à une première expédition de 8 conteneurs :
- Les dimensions d'un conteneur : 595*235*245 cm chacun.
- Le poids brut d'un conteneur : 28 tonnes
5) Calculer le fret maritime sachant que :
- Fret de base=100 MAD L'UP
- BAF=+5%
- CAF=-2%
6) Calculer le fret routier (en MAD) de la même expédition, sachant que les tarifs s'élèvent à :
- Moins de 200 tonnes...3,25$/200 kg
- De 201 à 300 tonnes ... 2,75 $/200 kg
- De 301 à 500 tonnes...2$/200 kg
- 501 tonnes et plus... 1,5 $/200 kg
(Parité : 1 $ =10 MAD)
Afficher le corrigéMasquer le corrigé
La MAISON DE LUXE importe des tissus d'Égypte et d'Espagne pour fabriquer des costumes, avant de les réexporter vers le marché américain. Le paiement de ses transactions s'effectue au comptant, par crédit documentaire irrévocable.
I. Les conditions de vente de l'importation en provenance d'Égypte sont :
| La valeur des vêtements à l'usine : 8 500 $. L'emballage : 100$ Le transport de Caire au port de départ : 500 $ Le chargement à l'usine : 230 $ Le déchargement au quai de départ : 75 $ Le dédouanement export : 15 $ | La Mise à FOB : 200$ Le fret : 1 000 $ Assurance : 0,2% de CIF+10% L'aconage : 1 200 MAD. Le post acheminement : 450 MAD La parité de 1 $=10 MAD |
1) Définir la technique de paiement choisie par La MAISON DE LUXE.
Crédit documentaire irrévocable : constitue un engagement ferme de la banque émettrice : une fois ouvert, il ne peut être modifié ou annulé sans l’accord de toutes les parties (banque émettrice, banque notificatrice, importateur et exportateur).
Tant que le vendeur présente des documents strictement conformes aux exigences du crédit, le paiement doit obligatoirement être effectué. L’acheteur ne peut s’opposer au règlement pour aucune raison. C’est la forme la plus courante, car elle assure une sécurité solide aux deux parties.
| La valeur des vêtements à l'usine : 8 500 $. L'emballage : 100$ Le transport de Caire au port de départ : 500 $ Le chargement à l'usine : 230 $ Le déchargement au quai de départ : 75 $ Le dédouanement export : 15 $ | La Mise à FOB : 200$ Le fret : 1 000 $ Assurance : 0,2% de CIF+10% L'aconage : 1 200 MAD. Le post acheminement : 450 MAD La parité de 1 $=10 MAD |
2) Calculer en MAD, à l'aide d'un tableau, les incoterms suivants : EXW, FCA, FAS, FOB, CFR et CIF.
| Eléments | Calculs | Dollar | MAD |
|---|---|---|---|
| - Valeur marchandise - Emballage | 8 500 100 | ||
| EXW | 8600 x 10 mad | 8 600 | 86 000 |
| - Chargement à l’usine - Pré acheminement - Dédouanement export | 230 500 15 | ||
| FCA | 9345 x 10 mad | 9 345 | 93 450 |
| - Déchargement au quai | 75 | ||
| FAS | 9 420 | 94 200 | |
| Mise à FOB | 200 | ||
| FOB | 9 620 | 96 200 | |
| Fret | 1000 | ||
| CFR | 10 620 | 106 200 | |
| Assurance | 0.2% CIF + 10% | ||
| CIF | (10 620) ÷ (1-1+10%×0.2%) | 10 643.42 | 106 434.20 |
II. Les conditions de vente de l'importation en provenance d'Espagne sont :
| La valeur des marchandises : 3 400 € CIF Casablanca, Déchargement au port d’arrivée : 600 MAD Droit d'importation : 15%, Redevance informatique : 150 MAD Taxe parafiscale : 0.25% TVA : 20% Parité 1€ = 11.5 MAD |
3) Calculer la valeur déclarée en douane en MAD.
Valeur Déclarer = CIF + Aconage (Déchargement au port arrivé)
Valeur Déclarer = (3 400 x 11.5) + 600 = 39 100 + 600 = 39 700 MAD
4) Calculer les droits dus à l'ADII dans les cas suivants :
a) Paiement au comptant sans retard.
Valeur Déclarer : 39 700 MAD
Droit importation : 39 700 x 15% = 5 955 MAD
Taxe parafiscale : 39 700 x 0.25% = 99.25 MAD
TVA : (39 700 + 5 955 + 99.25) x 20% = 9 150.85 MAD
Redevance informatique : 150 MAD
Les Droits et Taxes : 5 955 + 99.25 + 9 150.85 + 150 = 15 355.10 MAD
b) Paiement au comptant avec retard de 35 jours sachant que le taux d'intérêt de retard est de 8%l'an.
Les droits et taxes : 15 355.10 MAD
Intérêt de retard : (Droit et taxes ×Taux×Nombre de jour) ÷ (360)=(15 355.10×8%×35) ÷ (360)=119.43
Montant dû à la douane : 15 355.10 + 119.43 = 15 474,53 MAD
III. Après la fabrication des costumes, l'entreprise procède à une première expédition de 8 conteneurs :
- Les dimensions d'un conteneur : 595*235*245 cm chacun.
- Le poids brut d'un conteneur : 28 tonnes
5) Calculer le fret maritime sachant que :
- Fret de base=100 MAD L'UP
- BAF= +5%
- CAF= (– 2%)
- Calcul UP :
Poids Réel : 8 x 28 = 224 Tonnes
Volume : 5.95 x 2.35 x 2.45 x 8= 274.06 m3= 274.06 Tonnes
Donc UP : 274.06
- Calcul Fret maritime :
Fret de base : 100 x 274.06 = 27 406 MAD
BAF: 27 406 x 5% = 1 370.3 MAD
CAF: (27406 + 1370.3) x (– 2%) = (– 575.53) MAD
Fret Total : 27 406 + 1 370.3 – 575.53 = 28 200.77 MAD
6) Calculer le fret routier (en MAD) de la même expédition, sachant que les tarifs s'élèvent à :
- Moins de 200 tonnes...3,25$/200 kg
- De 201 à 300 tonnes ... 2,75 $/200 kg
- De 301 à 500 tonnes...2$/200 kg
- 501 tonnes et plus... 1,5 $/200 kg
- (Parité : 1 $ = 10 MAD)
- Calcul Poids taxable :
Poids Réel : 8 x 28 = 224 Tonnes
Volume : 5.95 x 2.35 x 2.45 x 8 = 274.06 m3= (274.06) ÷ (3) = 91.35Tonnes
Donc poids Taxable : 224 tonnes ou 224 000 Kg
- Calcul Fret Routier :
Fret : (224000/200) x 2.75 = 3 080 $
On vérifier la RPP : (301 x 1000/200) x 2 = 3 010 $, on applique la RPP,
Donc le Fret est 3 010 $ soit 3 010 x 10 = 30 100 MAD
32 EFF 32 : janvier 2026 (variante 2)
L'enseigne MEDIACASH importe des tablettes de Turquie et de Chine. Il est prévu que certaines marchandises en provenance de Chine soient transportées directement vers le marché Mauritanien.
- Les conditions de vente de l'importation en provenance de Turquie sont :
| La valeur EXW des marchandises : 2 500 $ Chargement à l'usine : 310 $ Transport d'Istanbul au port de départ d'Antalya : 400 $ Post acheminement : 450 MAD Déchargement au quai de départ : 70 $ Aconage : 1 000 MAD | Mise à FOB : 200 $ Dédouanement export : 20 $ Fret : 1 000 $ Assurance : 0,4% de CIF+15% Douane import : 1 400 MAD Parité : 1 $ =10 MAD |
1) Déterminer le régime douanier le plus approprié pour les importations en provenance de Chine passant par le territoire Marocain vers le marché Mauritanien.
2) Calculer en MAD, à l'aide d'un tableau, les incoterms suivants : FCA, FAS, FOB, CFR, CIF et DDP.
II. Les conditions de vente sur le territoire Marocain d'une importation en provenance de Chine sont les suivantes :
| La valeur des marchandises : 5 200 CNY CIF Casablanca. Le débarquement du navire : 800 MAD Les droits d'importation : 2% La TVA : 20% | La taxe Parafiscale : 0,25% Le taux de crédit d'enlèvement de 90 Jours : 1,24%. La redevance informatique : 150 MAD. La parité : 1 CNY*=1,37 MAD |
*CNY : la devise chinoise
3) Calculer la valeur déclarée en MAD.
4) Calculer les droits dus à l'ADII dans les cas suivants :
a) Paiement au comptant sans retard
b) Paiement par crédit d'enlèvement de 90 jours sans retard.
III. L'enseigne MEDIACASH procède à une première expédition de 25 caisses en bois :
- Les dimensions d'une caisse : 80*60*60 cm chacun.
- Le poids brut d'une caisse : 0,2 tonnes
5) Calculer le fret si l'entreprise choisit le transport maritime :
- Fret de base (850 MAD L'UP)
- BAF = (– 3%)
- CAF = (+1,5%)
6) Calculer le fret aérien (en MAD) de la même expédition, sachant que les tarifs s'élèvent à:(3points)
- Moins de 1 tonne...10$/50kg
- De 1 à 5,99 tonnes...9$/50kg
- De 6 à 9,99 tonnes...8$/50kg
- 10 tonnes plus... 7 $/50 kg
(Parité : 1S = 10 MAD)
Afficher le corrigéMasquer le corrigé
L'enseigne MEDIACASH importe des tablettes de Turquie et de Chine. Il est prévu que certaines marchandises en provenance de Chine soient transportées directement vers le marché Mauritanien.
- Déterminer le régime douanier le plus approprié pour les importations en provenance de Chine passant par le territoire Marocain vers le marché Mauritanien.
Le régime du transit douanier
2) Calculer en MAD, à l'aide d'un tableau, les incoterms suivants : FCA, FAS, FOB, CFR, CIF et DDP.
- Les conditions de vente de l'importation en provenance de Turquie sont :
| La valeur EXW des marchandises : 2 500 $ Chargement à l'usine : 310 $ Transport d'Istanbul au port de départ d'Antalya : 400 $ Post acheminement : 450 MAD Déchargement au quai de départ : 70 $ Aconage : 1 000 MAD | Mise à FOB : 200 $ Dédouanement export : 20 $ Fret : 1 000 $ Assurance : 0,4% de CIF+15% Douane import : 1 400 MAD Parité : 1 $ =10 MAD |
| Eléments | Calculs | Montant en MAD |
|---|---|---|
| Valeur EXW | 2 500 x 10 | 25 000 |
| - Chargement à l’usine - Pré acheminement - Dédouanement export | 310 x 10 400 x 10 20 x 10 | 3 100 4 000 200 |
| FCA | 32 300 | |
| - Déchargement au quai départ | 70 x 10 | 700 |
| FAS | 33 000 | |
| - Mise à FOB | 200 x 10 | 2 000 |
| FOB | 35 000 | |
| - Fret | 1 000 x 10 | 10 000 |
| CFR | 45 000 | |
| Assurance | 0,4% de CIF+15% | |
| CIF | (45 000) ÷ (1-1+10%×0.4%) | 45 198.88 |
| - Aconage - Post acheminement - Douane import | 1 000 450 1 400 | |
| DDP | 48 048.88 |
II. Les conditions de vente sur le territoire Marocain d'une importation en provenance de Chine sont les suivantes :
| La valeur des marchandises : 5 200 CNY, CIF Casablanca. Le débarquement du navire : 800 MAD Les droits d'importation : 2% La TVA : 20% | La taxe Parafiscale : 0,25% Le taux de crédit d'enlèvement de 90 Jours : 1,24%. La redevance informatique : 150 MAD. La parité : 1 CNY*=1,37 MAD |
*CNY : la devise chinoise
3) Calculer la valeur déclarée en MAD.
Valeur Déclarer = CIF + Aconage (Déchargement du navire)
Valeur déclarer = (5 200 x 1.37) + 800 = 7 124 + 800 = 7 924 MAD
4) Calculer les droits dus à l'ADII dans les cas suivants :
a) Paiement au comptant sans retard
Valeur déclarer : 7 924 MAD
Droit importation : 7 924 x 2% = 158.48 MAD
Taxe parafiscale : 7 924 x 0.25% = 19.81 MAD
TVA : (7924 + 158.48 + 19.81) x 20% = 1 620.45 MAD
Redevance informatique : 150 MAD
Les droits et Taxes : 158.48 + 19.81 + 1620.45 + 150 = 1 948.74 MAD
b) Paiement par crédit d'enlèvement de 90 jours sans retard.
Les droits et taxes : 1 948.74 MAD
Remise de Crédit d’enlèvement : 1 948.74 x 1.24% = 24.16 MAD
Montant dû à la douane : 1 948.74 + 24.16 = 1 972.90 MAD
III. L'enseigne MEDIACASH procède à une première expédition de 25 caisses en bois :
- Les dimensions d'une caisse : 80*60*60 cm chacun.
- Le poids brut d'une caisse : 0,2 tonnes
5) Calculer le fret si l'entreprise choisit le transport maritime :
- Fret de base (850 MAD L'UP)
- BAF = (– 3%)
- CAF = (+1,5%)
On Calcul l’UP :
Poids Réel = 0.2 x 25 = 5 tonnes
Volume : 0.8 x 0.6 x 0.6 x 25 = 7.2 m3 soit 7.2 tonnes
Donc UP : 7.2
Fret de base : 850 x 7.2 = 6 120 MAD
BAF : 6 120 x (– 3%) = (– 183.6) MAD
CAF : (6120 – 183.6) x 1.5% = 89.05 MAD
Fret Total : 6120 – 183.6 + 89.05 = 6 025.45 MAD
6) Calculer le fret aérien (en MAD) de la même expédition, sachant que les tarifs s'élèvent à :
- Moins de 1 tonne...10$/50kg
- De 1 à 5,99 tonnes...9$/50kg
- De 6 à 9,99 tonnes...8$/50kg
- 10 tonnes plus... 7 $/50 kg
(Parité : 1S = 10 MAD)
On Calcul le poids taxable :
Poids Réel = 0.2 x 25 = 5 tonnes
Volume : 0.8 x 0.6 x 0.6 x 25 = 7.2 m3 soit 7.2/6 = 1.2 Tonnes
Donc Poids taxable 5 tonnes soit 5 000 Kg
Fret = (5000/50) x 9 = 900 $
On Vérifier la RPP, (6x1000/50) x 8 = 960 $, On n’applique pas la RPP.
Donc le fret est : 900 $ soit 900 x 10 = 9 000 MAD